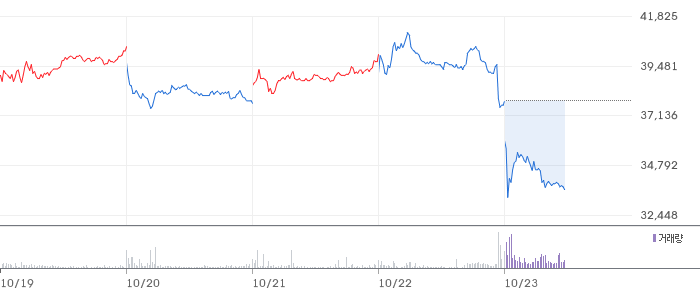
10월 22일 장 마감 후 SGC에너지가 3분기 잠정실적을 공시했습니다. 연결 영업이익 399억원으로 전년 같은 기간보다 약 57% 늘었고, 지배주주순이익도 흑자로 돌아섰습니다. 숫자만 보면 호실적인데, 다음 날인 10월 23일 주가는 오히려 33,850원(-10.57%, 조회 시점 기준)까지 밀렸습니다. 같은 날 코스피가 미국 기술주 급락 여파로 장중 3% 가까이 빠졌으니 시장 탓도 있지만, 이 종목만의 이유도 분명히 있습니다. 영업이익이 시장 컨센서스(454억원)를 12% 밑돌았고, 하나증권은 목표주가를 76,000원에서 68,000원으로 낮췄습니다.
그런데 이 회사의 주가를 움직이는 진짜 변수는 분기 실적이 아닙니다. SGC에너지 AI데이터센터 사업, 즉 전북 군산국가산업단지에 짓는 60MW 규모 1차 AI데이터센터(AIDC)입니다. 이 프로젝트는 9월 PF(프로젝트 파이낸싱)·임대차·수전 계약을 마쳤고, 10월 착공에 들어갔으며, 준공 후 사모펀드에 1.27조원에 넘기는 선매매 약정까지 맺어 둔 상태입니다. 시가총액이 약 4,900억원인 회사가 1.27조원짜리 자산 매각 약정을 손에 쥐고 있는 셈입니다.
이 글에서 정리할 핵심 투자 포인트는 세 가지입니다.
첫째, 본업이 다시 돈을 벌기 시작했습니다. 발전/에너지 부문 영업이익은 3분기 332억원으로 전년 대비 147% 늘었습니다. 계통한계가격(SMP) 상승, 연료비를 증기 판매단가에 연동하는 구조, REC(신재생에너지공급인증서) 판매 확대가 함께 작용했습니다. 2025년 적자로 무너졌던 이익 체력이 회복되는 중입니다.
둘째, AI데이터센터는 ‘계획’이 아니라 ‘실행’ 단계입니다. 많은 기업이 데이터센터를 사업 목적에 추가만 하고 멈춰 있는 것과 달리, SGC에너지는 자금 조달·임대차·전력 수전 계약을 모두 끝내고 착공했습니다. 신한투자증권은 이를 “실행력 차별화”라고 표현했습니다.
셋째, 주가는 이미 많이 빠졌습니다. 52주 최고가 73,700원 대비 현재가는 약 54% 낮고, 신한투자증권 기준 최근 1개월 수익률은 -27.9%(10월 22일 종가 기준)였습니다. 기대감이 빠진 자리에서 남은 것은 숫자로 계산 가능한 1차 사업 가치입니다.
이 글에서는 SGC에너지의 사업 구조와 발전 산업 환경, AI데이터센터 사업의 가치를 단계별로 계산하고, 보수적인 적정주가와 매수·매도 조건까지 정리하겠습니다.
1. 기업 개요: 군산 산단에 증기와 전기를 파는 회사가 데이터센터 개발사가 되기까지
SGC에너지는 2020년 삼광글라스, 군장에너지, 이테크건설이 합병하며 지금의 형태를 갖췄습니다. 그래서 사업부가 성격이 꽤 다른 세 덩어리로 나뉩니다. 최대주주 측(이우성 외 8인) 지분율은 54.76%(하나증권 리포트 기준)로 지배구조는 안정적인 편이고, 외국인 지분율은 5.54%로 낮습니다.
발전/에너지 부문이 이 회사의 핵심입니다. 2008년부터 군산국가산업단지 입주 기업 20여 곳에 열병합발전으로 만든 증기와 전기를 공급하고 있습니다. 왜 이 사업이 돈이 되는지 이해하려면 수익원을 세 갈래로 나눠 봐야 합니다.
– 증기 판매: 산단 공장들은 생산 공정에 증기가 필요합니다. 증기는 멀리 보내기 어려워 배관으로 연결된 인근 공급자에게서 사야 합니다. SGC에너지는 연료비 상승분을 증기 판매단가에 반영하는 구조라 원가 변동을 상당 부분 넘길 수 있습니다. 3분기 증기 매출은 1,249억원으로 전년 대비 16.8% 늘었습니다.
– 전력 판매: 생산한 전기는 전력시장에 SMP(계통한계가격) 기준으로 팝니다. SMP가 오르면 이익이 바로 늘어나는 구조입니다.
– REC·탄소배출권: 3·4호기는 우드칩·우드펠릿 등 바이오매스를 주연료로 쓰기 때문에 REC가 발급됩니다. 탄소배출권은 남는 물량을 팔 수 있습니다.
신한투자증권 자료에 따르면 주요 설비는 1호기(54.5MW, 유연탄), 2호기(28.5MW, 유연탄), 3호기(30.5MW, 미이용 우드칩 72% 등 바이오매스 중심), 4호기(60.0MW, 수입 우드펠릿 54% 등), 자회사 SGC그린파워 바이오매스(12.4MW)로 구성됩니다.
건설/부동산 부문은 자회사 SGC E&C(옛 이테크건설)가 맡습니다. 플랜트와 공공·정비 공사가 주력입니다. 유리 부문은 옛 삼광글라스 계열의 유리 용기 사업입니다.
3분기 부문별 실적은 다음과 같습니다.
부문 3Q26 매출 매출 비중(단순합 기준) 3Q26 영업이익 전년 대비 영업이익 발전/에너지 2,472억원 42.0% 332억원 +147% 건설/부동산 2,678억원 45.6% 116억원 -5% 내외 유리 729억원 12.4% -53억원 적자 확대 연결 합계 5,756억원 – 399억원 +57% 내외
※ 매출 비중은 부문 매출 단순합(5,879억원) 기준이며 내부거래 제거 전입니다. 자료: 회사 공시, 신한투자증권·하나증권
매출은 건설이 가장 크지만, 이익의 80% 이상은 발전/에너지에서 나옵니다. 그래서 이 회사의 본업 가치는 “SMP와 증기 수요”에 달려 있다고 보면 됩니다.
여기에 2026년 3월 정기 주주총회에서 AI 데이터센터 설립·운영이 사업 목적에 추가되면서 네 번째 축이 생겼습니다. 산단 안에 이미 발전 설비와 전력 계통 접속 경험, 부지 개발 역량(건설 자회사)을 갖춘 회사가 데이터센터 개발로 영역을 넓히는 구조입니다.
2. 산업 분석: SMP, 탄소배출권, 그리고 SGC에너지 AI데이터센터가 올라탄 전력 병목
2-1. 산업 현황: 발전 본업은 ‘에너지 가격 사이클’ 위에 있다
SGC에너지의 본업은 전력·증기 가격 사이클에 크게 좌우됩니다. 2026년 들어 중동 지정학적 리스크로 국제유가와 LNG 가격이 오르면서 SMP가 상승했고, 하나증권은 5월 산업 리포트에서 유가 강세 국면의 최선호주로 SK가스와 함께 SGC에너지를 꼽기도 했습니다. 근거는 유연탄 노출이 상대적으로 낮은 가운데 SMP, 온실가스배출권, REC 가격이 함께 오른다는 점이었습니다.
실제로 3분기 평균 SMP는 kWh당 약 133원으로 전분기보다 13~14% 올랐습니다. 다만 하나증권에 따르면 SMP는 7~8월 강세 이후 9월부터 빠르게 하락했고 11월까지 약세가 이어질 여지가 있습니다. 하나증권은 늦어도 12월부터는 겨울철 수요로 SMP가 정상화될 것으로 봤고, 원/달러 환율 하락이 연료비 부담을 덜어줘 SMP 하락을 일부 방어할 수 있다고 설명했습니다.
현재 사이클 위치를 정리하면, 에너지 가격 강세 국면의 중후반에 있다고 판단합니다. 3분기가 SMP 측면에서는 정점에 가까웠을 가능성이 있고, 4분기 실적 눈높이는 일부 내려갈 수 있습니다. 이번 3분기 실적 발표 후 주가가 급락한 배경 중 하나도 이 “본업 피크아웃” 우려입니다.
2-2. 성장 동력 분석
① 탄소배출권 가격 상승 — 숨어 있는 이익 저장고
3분기 평균 탄소배출권 가격은 톤당 27,549원으로 전분기 대비 40%, 전년 대비 204% 올랐습니다(디지털데일리 보도). 흥미로운 점은 SGC에너지가 3분기에 배출권을 팔지 않았다는 것입니다. 회사는 잉여 배출권을 이월해 2027년 이후 이익으로 실현할 계획이라고 밝혔고, 하나증권도 2030년까지 강화될 수급 불균형을 감안하면 이월 판매 가능성이 높다고 봤습니다. 바이오매스 비중이 높은 설비를 가진 회사에게 배출권 가격 상승은 비용이 아니라 자산 가치 상승입니다. 이 이익은 아직 손익계산서에 반영되지 않았다는 점에서 “숨어 있는 이익”에 가깝습니다.
② REC 공급 확대 — 바이오매스 설비의 안정적 현금흐름
3분기 REC 공급량은 118만 REC로 전년 동기 대비 22.9% 늘었고, 3분기 누적 354만 REC(신한투자증권 집계, +16.8%)를 공급했습니다. 2026년 연간 목표는 430만 REC인데, 신한투자증권은 초과 달성을 예상합니다. REC는 신재생 의무공급 제도 아래에서 발전사가 사야 하는 인증서라 수요 기반이 제도적으로 받쳐 줍니다. 가격 변동은 있지만 물량 측면에서 안정적인 수익원입니다.
③ AI데이터센터 — 전력이 곧 부지 가치가 되는 시대
가장 큰 성장 동력은 역시 SGC에너지 AI데이터센터입니다. AI 서버는 기존 서버보다 전력을 훨씬 많이 쓰고, 그래서 데이터센터 입지의 첫 번째 조건이 “전기를 얼마나 빨리, 얼마나 많이 받을 수 있는가”가 됐습니다. 수도권은 전력 계통 여유가 부족해 신규 대형 데이터센터 허가가 어렵고, 비수도권 산업단지가 대안으로 떠오르는 배경이 여기에 있습니다. 글로벌 AI 데이터센터 시장은 2034년 1.9조 달러 규모까지 커질 것이라는 전망도 나와 있습니다(헤럴드경제 보도).
SGC에너지의 군산 프로젝트 진행 상황은 다음과 같습니다.
구분 1차 사업 2차 사업 규모 60MW 240MW (총 300MW) 부지 군산국가산업단지 11만 5,702㎡ 동일 단지 확장 진행 상황 PF·임대차·수전 계약 완료, 10월 착공 복수 사업자와 협의, 전력계통영향평가 진행 일정 2027년 6월 수전 → 2028년 1월 상업운전 2027년 상반기 계획 발표 → 2028년 4월 수전 → 2029년 운영 목표 자금·회수 SGC-KIS 1호 PEF에 869억원 LP 출자(지분 99.7%), 1.27조원 선매매 약정(2028년 9월 매각 예상) 1차 매각 차익을 재원으로 활용 전망 파트너 KT클라우드(설계·구축·운영 DBO), 현대엔지니어링(공동 시공) 미확정
자료: 디지털데일리, 중앙일보, 바이라인네트워크, 하나증권·신한투자증권
단기 촉매는 1차 사업의 실제 테넌트(임차인) 공개와 공정 진척, 중기 촉매는 2027년 상반기 2차 사업 계획 발표, 장기 촉매는 2028년 1차 매각 차익 실현과 2029년 2차 가동입니다.
2-3. 경쟁 구도
발전 본업과 데이터센터 사업의 경쟁 구도는 완전히 다릅니다.
발전/에너지는 지역 단위 사업입니다. 증기는 배관으로 연결된 범위 안에서만 거래되기 때문에, 군산 산단 안에서 SGC에너지와 직접 경쟁하는 대형 증기 공급자를 찾기 어렵습니다. 전국 단위로 비교하면 SK가스, 지역난방공사, 민자 발전사들이 같은 SMP를 받는 경쟁자이지만, 증기 고객을 놓고 다투는 구조는 아닙니다.
AI데이터센터 개발은 경쟁이 치열합니다. 통신사(KT·SK·LG 계열), 대형 건설사, 부동산 운용사, 해외 데이터센터 사업자까지 뛰어들었습니다. 이 중 SGC에너지의 차별점은 세 가지입니다.
비교 항목 일반 데이터센터 개발사 SGC에너지 전력 확보 한전 계통 신청 후 대기 발전소 운영 경험, 산단 내 계통 인프라 보유 부지 수도권 부지 경쟁·인허가 부담 산단 내 부지 확보 완료 건설 역량 외부 시공사 의존 건설 자회사 보유 + 현대엔지니어링 공동 시공 회수 구조 장기 임대 운영 중심 준공 후 선매매로 조기 회수
다만 경쟁 우위가 영원하진 않습니다. 비수도권 AI 데이터센터 프로젝트가 늘어날수록 테넌트(빅테크·클라우드 사업자) 확보 경쟁이 심해지고, 임대료 협상력은 약해질 수 있습니다. SGC에너지가 1차에서 선매매를 택한 것도 이 불확실성을 줄이려는 판단으로 읽힙니다.
3. 경제적 해자 분석: 효율적 규모와 전환비용, 그리고 ‘전력 접근권’
3-1. 효율적 규모(Efficient Scale) — 군산 산단 집단에너지
열병합발전 증기 공급은 전형적인 효율적 규모 해자를 가집니다. 산단 하나에 필요한 증기 수요는 정해져 있고, 그 수요를 감당할 발전소와 배관망은 한 번 깔면 수십 년을 씁니다. 같은 지역에 두 번째 사업자가 대규모 설비와 배관을 새로 깔아 경쟁하는 것은 경제성이 맞지 않습니다. 시장 규모가 1~2개 사업자만 수익을 낼 수 있는 크기라 신규 진입 유인이 낮습니다.
SGC에너지는 2008년부터 18년 가까이 군산 산단에 증기를 공급해 왔고, 연료비 상승분을 판매단가에 연동하는 계약 구조를 유지하고 있습니다. 이번 3분기에도 연료비 상승분을 증기 가격에 반영하며 증기 매출을 16.8% 늘렸습니다. 원가가 올라도 가격을 올릴 수 있다는 것, 이것이 해자가 실제로 작동한다는 증거입니다.
3-2. 전환비용(Switching Cost) — 공장은 증기 공급자를 쉽게 못 바꾼다
산단 입주 기업 입장에서 증기 공급자를 바꾸려면 자체 보일러를 새로 짓거나 다른 공급자와 배관을 연결해야 합니다. 둘 다 큰 투자와 공정 중단 리스크를 수반합니다. 화학·제지·식품 등 증기를 공정 열원으로 쓰는 공장에게 증기 공급 중단은 곧 생산 중단입니다. 그래서 공급 안정성이 검증된 기존 사업자를 쉽게 떠나지 않습니다.
이 전환비용은 데이터센터 사업에서도 비슷하게 작동할 수 있습니다. 데이터센터에 서버를 넣은 임차인은 수천억원어치 장비를 옮기는 비용과 서비스 중단 리스크 때문에 장기 계약을 선호합니다. 언론 보도에 따르면 1차 사업은 최장 10년 임대차 구조로 알려졌습니다. 테넌트가 공개되면 이 부분의 안정성을 더 정확히 평가할 수 있습니다.
3-3. 해자의 지속 가능성
5~10년 관점에서 증기 공급 해자는 유지될 가능성이 높다고 봅니다. 산단 구조가 바뀌지 않는 한 수요처는 남고, 대체 공급자가 들어올 유인은 낮습니다.
다만 두 가지 위협이 있습니다. 첫째, 탈석탄 정책입니다. 1·2호기는 유연탄 설비라 장기적으로 연료 전환 투자가 필요할 수 있습니다. 둘째, 바이오매스 REC 가중치 축소 같은 정책 변화입니다. 바이오매스 발전에 대한 정책 지원이 줄면 3·4호기의 수익성이 낮아질 수 있습니다.
데이터센터 사업의 ‘전력 접근권’ 해자는 아직 검증 전입니다. 전력 계통 확보가 어려운 지금은 강력한 우위지만, 정부의 지역 분산형 전력망 정책과 송전망 확충이 진행되면 희소성이 낮아질 수 있습니다. 그래서 SGC에너지가 희소성이 높은 지금 1차 사업을 빠르게 실행하고 선매매로 가치를 확정한 것은 합리적인 선택이라고 판단합니다.

4. 실적 분석: 2025년 적자에서 2026년 회복으로
연간 실적 추이
연도 매출액 영업이익 영업이익률 당기순이익 EPS(지배) ROE 부채비율 2023 30,241억원 1,068억원 3.53% 172억원 2,879원 5.96% 241.57% 2024 23,550억원 1,896억원 8.05% 359억원 4,512원 8.80% 286.87% 2025 24,607억원 958억원 3.89% -948억원 -4,259원 -8.42% 339.16% 2026E 25,040억원 1,636억원 6.53% 224억원 1,345원 2.76% –
자료: 네이버증권(2026E는 컨센서스). 당기순이익은 연결 기준, EPS는 지배주주 기준이라 비율이 일치하지 않습니다.
연도별 흐름 해석:
– 2024년: 매출은 22.1% 줄었지만 영업이익은 77.5% 늘었습니다. 건설 부문 외형이 줄어든 반면 발전 부문 수익성이 좋았던 해입니다.
– 2025년: 매출은 4.5% 늘었지만 영업이익은 49.5% 감소했고 당기순이익은 948억원 적자로 돌아섰습니다. SMP 약세로 발전/에너지 영업이익이 급감했고(신한투자증권 집계 기준 분기별 전년 대비 -66~-90%), 4분기 대규모 세전손실이 겹쳤습니다.
– 2026년(추정): 컨센서스는 매출 1.8%, 영업이익 70.8% 증가를 예상합니다. 3분기 누적 영업이익 1,205억원으로 연초 회사 가이던스(1,420억원)의 85%를 이미 달성했습니다.
분기별 최근 트렌드
분기 매출액 영업이익 영업이익률 3Q25 5,989억원 254억원 4.2% 4Q25 6,248억원 188억원 3.0% 1Q26 6,115억원 357억원 5.8% 2Q26 5,770억원 449억원 7.8% 3Q26 5,756억원 399억원 6.9%
자료: 하나증권
3분기 실적이 컨센서스를 하회한 이유는 두 가지입니다. 하나증권에 따르면 발전/에너지 부문에 정비 관련 일회성 비용 약 35억원이 반영됐고, 유리 부문이 수요 둔화와 에너지 비용 상승에 따른 가동률 조정으로 53억원 적자를 냈습니다. 신한투자증권은 유리 부문 연료(벙커C유) 가격 상승을 원가 부담 요인으로 짚었습니다. 반대로 말하면, 일회성 비용 35억원을 더하면 발전 부문 경상 이익은 360억원대(추정)로 오히려 개선 추세가 이어졌습니다.
건설/부동산은 중동 지정학적 불안으로 플랜트 공정이 순연되며 매출이 18.4% 줄었습니다. 다만 영업이익률은 4~5%대로 유지되고 있어, 하나증권은 “마진이 방어되고 있어 우려는 제한적”이라고 평가했습니다.
주요 투자지표 (2026년 10월 23일 조회 기준)
지표 수치 현재가 33,850원 시가총액 약 4,878억원 발행주식수 14,410,635주 EPS(최근 실적) -3,306원 → PER 산출 불가 추정EPS(컨센서스) 1,345원 → 추정PER 25.17배 BPS / PBR 48,221원 / 0.70배 주당배당금 / 배당수익률 1,300원 / 3.84% 52주 최고 / 최저 73,700원 / 20,150원
자료: 네이버증권
눈여겨볼 점은 재무구조입니다. 부채비율은 2025년 말 339%로 높고, 신한투자증권 추정 순차입금은 2025년 말 1조 6,112억원입니다. 시가총액의 3배가 넘는 순차입금을 지고 있는 회사라는 점은 밸류에이션에서 반드시 감안해야 합니다. 경쟁 발전사 대비 수익성도 ROE 2.76%(2026E)로 낮은 편이라, 본업만으로는 높은 멀티플을 받기 어렵습니다.
5. 밸류에이션: SGC에너지 AI데이터센터 가치를 따로 떼어 계산하기
PER 방식으로 보면 ‘본업만으로는 비싸다’
먼저 PER 방식을 확인합니다. 컨센서스 추정EPS 1,345원을 보수적으로 7.5% 할인하면 1,244원입니다. 여기에 국내 발전·유틸리티 업종에서 무리 없는 PER 20배를 적용하면 24,880원, 하나증권이 쓴 25배를 적용해도 31,100원입니다. 현재가 33,850원보다 낮습니다.
즉, 현재 주가에는 이미 AI데이터센터 가치가 일부 들어가 있습니다. 본업 이익만 놓고 PER로 평가하면 매력이 크지 않습니다. 그래서 이 회사는 본업 가치와 데이터센터 가치를 나눠서 더하는 SOTP(사업별 가치 합산) 방식이 적합합니다.
SOTP 방식 적정주가 산출
1단계 — 본업 가치(PBR 방식)
신한투자증권은 2021~2025년 평균 PBR 0.7배에 10% 할인한 0.6배를 본업 목표 PBR로 썼습니다. 본 분석은 이보다 더 보수적으로 0.55배를 적용합니다. 부채비율이 높고 SMP가 하락 국면에 들어설 가능성을 반영했습니다.
– BPS 48,221원 × 0.55배 = 26,500원(반올림)
2단계 — 1차 AIDC 가치
신한투자증권은 선매매 약정을 기반으로 1차 사업의 SGC에너지 귀속 가치를 다음과 같이 계산했습니다.
항목 금액 비고 선매매 약정가 12,700억원 2028년 9월 매각 가정 (-) 총투자액 8,720억원 보통출자 872억 + 우선출자 872억 + PF 6,976억(역산 추정) 개발이익 3,980억원 거래비용·세금·우선출자 수익 차감 후 SGC 귀속 개발이익 2,737억원 (+) 투자원금 회수 869억원 SGC 예상 회수액 3,606억원 현재가치(할인율 10%) 2,980억원
자료: 신한투자증권 추정
본 분석은 여기에 20% 추가 할인을 적용합니다. 공사비 상승, 공정 지연, 매각 조건 변경 가능성을 반영한 것입니다.
– 2,980억원 × 80% = 2,384억원 ÷ 14,410,635주 = 16,500원(반올림)
3단계 — 2차 AIDC 가치
신한투자증권은 2차 240MW 사업의 SGC 귀속 현재가치를 1조 3,560억원으로 추정한 뒤, 자금 조달 구조와 임차 계약이 확정되지 않았다는 이유로 85%를 할인해 2,034억원만 반영했습니다. 본 분석은 여기서 다시 50%를 할인합니다.
– 2,034억원 × 50% = 1,017억원 ÷ 14,410,635주 = 7,000원(반올림)
시나리오별 적정주가
구분 본업 가치 1차 AIDC 2차 AIDC 적정주가 현재가 대비 Base (보수적) 26,500원 (PBR 0.55배) 16,500원 (신한 추정 80%) 7,000원 (신한 추정 50%) 50,000원 +47.7% Bear (비관) 21,700원 (PBR 0.45배) 10,300원 (신한 추정 50%) 0원 32,000원 -5.5%
Bear 시나리오는 SMP 급락으로 본업 가치가 2025년 수준(PBR 0.45배)으로 돌아가고, 1차 사업 가치가 절반만 인정되며, 2차 사업은 무산된다는 가정입니다. 이 경우에도 하락 여지는 현재가 대비 약 5%에 그칩니다. 1차 사업이 선매매 약정으로 최소 회수 기준을 갖고 있기 때문입니다.
증권사 목표주가와의 비교
증권사 목표주가 방법론 날짜 하나증권 68,000원 (76,000원에서 하향) 2027년 예상 EPS × 목표 PER 25배 2026.10.23 신한투자증권 66,000원 (유지) SOTP (본업 PBR 0.6배 + AIDC 1·2차) 2026.10.23 본 분석 Base 50,000원 SOTP (본업 PBR 0.55배 + AIDC 할인 확대) 2026.10.23
본 분석의 Base 목표가는 증권사보다 24~27% 낮습니다. 차이의 핵심은 2차 사업 가치입니다. 2차 사업은 테넌트, 자금 조달, 지분 구조가 모두 미정이라 현재가치를 크게 반영하기 이르다고 봤습니다. 반대로 하나증권은 국내 유사 거래 Cap Rate를 감안하면 1차 사업 가치가 2조원 이상까지 올라갈 수 있다고 봤는데, 이 경우는 Base 이상의 추가 업사이드로 남겨 두겠습니다.
지금 이 가격에 사는 것이 합리적인가? Base 기준 약 48%의 업사이드, Bear 기준 약 5%의 다운사이드라는 비대칭성은 매력적입니다. 다만 이 계산은 1차 사업이 일정대로 준공되고 선매매 약정이 이행된다는 전제에 크게 기대고 있습니다. 2028년 9월까지 약 2년의 시간이 필요하고, 그 사이 본업 SMP 변동과 높은 부채비율을 견뎌야 합니다. 그래서 한 번에 사기보다는 분할 매수가 적합하다고 판단합니다.
6. 리스크 요인
리스크 1: AI데이터센터 공정 지연과 공사비 상승
1차 사업의 가치는 2027년 6월 수전, 2028년 1월 상업운전이라는 일정이 지켜질 때 성립합니다. 데이터센터는 전력 설비, 냉각 설비, 발전기 등 장납기 장비가 많아 공급망 차질에 취약합니다. 신한투자증권의 2차 사업 가치 추정도 가동 지연에 따른 추가 비용은 반영하지 않았습니다. 총투자액 8,720억원 중 PF가 약 6,976억원(추정)으로 레버리지가 높아, 공사비가 10% 오르면 개발이익(3,980억원)의 약 22%가 사라지는 구조입니다(추정). 공정률 공시와 장비 반입 일정을 분기마다 점검해야 합니다.
리스크 2: SMP 하락과 본업 이익 피크아웃
하나증권은 SMP가 9월부터 빠르게 하락했고 11월까지 약세가 이어질 수 있다고 봤습니다. 신한투자증권도 “9월부터 약세를 보이고 있는 SMP는 실적의 하방 변수”라고 지적했습니다. 2025년에 SMP 약세가 발전 부문 이익을 분기별로 66~90% 깎아냈던 경험을 고려하면, 국제유가와 LNG 가격이 안정되는 순간 본업 이익은 빠르게 줄어들 수 있습니다. 본업 이익이 줄면 높은 부채비율과 맞물려 이자 부담이 상대적으로 커지고, 배당 여력도 약해질 수 있습니다.
리스크 3: 높은 부채비율과 2차 사업 자금 조달
2025년 말 부채비율은 339%, 순차입금은 1조 6천억원대(신한투자증권 추정)로 시가총액의 3배가 넘습니다. 2차 240MW 사업은 1차의 4배 규모라 투자비도 훨씬 큽니다. 하나증권은 1차 매각 차익을 2차 재원으로 쓸 것으로 봤지만, 매각 시점(2028년 9월)이 2차 수전 목표(2028년 4월)보다 늦습니다. 이 시차를 메우기 위해 유상증자, 전환사채 발행, 추가 PF 같은 조달이 필요해질 수 있고, 지분 희석이 발생하면 주당 가치는 낮아집니다. 2027년 상반기 2차 사업 계획 발표 때 자금 조달 구조를 반드시 확인해야 합니다.
리스크 4: 유리 부문 적자 확대와 건설 매출 순연
신한투자증권은 4분기 유리 부문 영업적자가 76억원으로 더 커질 것으로 추정했습니다. 건설/부동산도 중동 플랜트 공정 순연이 2027년까지 이어질 수 있습니다. 두 부문 모두 그룹 전체 가치에서 비중은 크지 않지만, 분기 실적이 컨센서스를 하회하는 빌미가 돼 주가 변동성을 키울 수 있습니다.
7. 결론 및 Exit Plan
투자 의견: 비중확대 (분할 매수)
SGC에너지 AI데이터센터 1차 사업은 착공·자금 조달·선매매까지 끝난, 숫자로 계산 가능한 자산입니다. 3분기 컨센서스 하회와 시장 급락이 겹치며 주가가 고점 대비 절반 이하로 내려왔고, 현재가는 본 분석의 Bear 시나리오(32,000원)에 근접해 있습니다. 하방은 선매매 약정이 받쳐 주고, 상방은 2차 사업과 1차 매각가 상향 가능성이 열려 있는 구조라 비중확대 의견을 제시합니다.
목표 주가: 50,000원 (Base)
본업 PBR 0.55배(26,500원) + 1차 AIDC(16,500원) + 2차 AIDC(7,000원)의 합산입니다. 증권사 목표가(66,000~68,000원)보다 보수적이며, 2차 사업 불확실성을 더 크게 할인했습니다.
매수 조건
– 1차 매수: 35,000원 이하에서 목표 비중의 50%
– 2차 매수: 30,000원 이하 또는 1차 사업 테넌트 공개 등 사업 진척이 확인될 때 나머지 50%
– 시장 급락으로 Bear 가치(32,000원) 아래로 내려가면 분할 매수 속도를 높이되, 공정 지연 공시가 동반되면 매수를 멈춥니다.
매도 조건 (Exit Plan)
– 목표가 도달 시: 50,000원 도달 시 보유 물량의 50% 정리. 나머지는 2차 사업 계획(2027년 상반기)과 자금 조달 구조를 확인한 뒤 판단
– 펀더멘털 훼손 시 전량 매도 검토:
– 1차 AIDC 상업운전 일정이 6개월 이상 지연되는 공시
– 선매매 약정 해지 또는 매각가 하향 조정
– 2차 사업 자금 조달이 대규모 유상증자 중심으로 결정될 경우(희석률 20% 이상)
– 기간 조건: 2027년 6월 수전 시점까지 보유하며 점검. 이때까지 Base 시나리오의 핵심 가정(일정 준수, 선매매 유지)이 확인되지 않으면 비중 축소
정리 요약표
항목 내용 기업명 SGC에너지 (005090) 현재주가 33,850원 (2026.10.23 조회 기준) 목표주가 50,000원 (Base) / Bear 32,000원 업사이드 +47.7% 투자의견 비중확대 (분할 매수) 핵심근거 ① 군산 AI데이터센터 1차 60MW 착공·1.27조원 선매매로 가치 하단 확보 ② 발전 부문 이익 회복과 탄소배출권 이월 이익 ③ 고점 대비 54% 하락으로 기대감 상당 부분 해소 핵심 리스크 AIDC 공정 지연, SMP 하락, 부채비율 339%와 2차 사업 자금 조달
이번 3분기 실적 발표 후 급락은 본업 실적의 일시적 부진과 시장 전체 위험 회피가 겹친 결과로 봅니다. SGC에너지 AI데이터센터라는 숫자로 검증 가능한 자산을 감안하면, 지금은 기대감이 아니라 계산을 근거로 접근할 수 있는 구간입니다. 다만 2년에 걸친 실행 리스크가 남아 있는 만큼, 분할 매수와 명확한 손절 기준을 함께 가져가시길 권합니다.
—
> 본 콘텐츠는 「자본시장과 금융투자업에 관한 법률」에 따라 신고된 유사투자자문업자가 불특정 다수인을 대상으로 제공하는 일반적인 투자정보이며, 특정 투자자 개인에게 맞춘 1:1 투자자문이 아닙니다. 본 분석은 정보 제공 목적이며 투자 권유가 아닙니다. 모든 투자 판단과 책임은 투자자 본인에게 있습니다. 본 보고서의 추정·가정은 작성일(2026-10-23) 기준이며 시장 상황, 지정학적 변수에 따라 실현되지 않을 수 있습니다. 분석에 활용된 재무 데이터는 네이버 금융·사업보고서·증권사 컨센서스를 기준으로 했으며, 시나리오와 목표가는 본 보고서 작성자의 보수적 평가입니다. 모든 투자에는 원금 손실 위험이 있으며, 과거의 수익률이나 분석 실적은 미래의 수익을 보장하지 않습니다. 작성일 기준 필자는 해당 종목을 보유하고 있지 않습니다. 필자의 보유 여부 및 포지션은 시장 상황에 따라 사전 고지 없이 변경될 수 있습니다.
함께 읽으면 좋은 글
- LS일렉트릭 3분기 실적 분석과 적정주가: 영업이익 2,335억 어닝 서프라이즈에도 고점 대비 51% 빠진 주가, 추정PER 46배의 해답
- 하나투어 원화 강세·엔화 18년 최저 수혜 분석: 추정PER 9배·순현금 1,688억원, 52주 저점에서 계산한 목표주가 36,000원
- LIG D&A 주가 반토막 원인과 3분기 실적 하회 전망 분석: 수주잔고 24.5조원과 2027년 이익 반등으로 본 적정주가 65만원
- 신한지주 롯데손보 인수 주가 영향 분석: PBR 0.72배·연 2.8조 주주환원, 9만원대 조정 후 기준 목표주가 11만원
- 효성중공업 3분기 인도 지연 급락 분석: 17.5조 수주잔고가 받치는 적정주가 283만원 시나리오