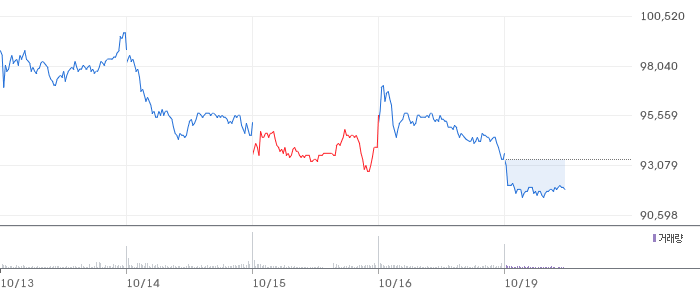
신한지주(055550) 주가가 한 달 새 크게 밀렸습니다. 9월 중순 11만4,600원이던 종가는 10월 14일 9만5,000원까지 17.1% 빠졌고, 10월 19일 현재가는 9만2,100원입니다. 52주 최고가 11만6,500원과 비교하면 약 21% 낮은 수준입니다. 하락을 키운 직접적인 계기는 10월 13일 이사회가 의결한 롯데손해보험 인수였습니다. 신한금융은 JKL파트너스가 보유한 롯데손보 지분 77.04%를 6,933억원에 사들이고, 잔여 지분 확보와 3,000억원 유상증자까지 합쳐 약 1조2,000억원을 투입해 신한EZ손해보험과 합치겠다고 밝혔습니다. 발표 다음 날 주가는 4.71% 급락했고, 언론은 ‘승자의 저주’라는 표현까지 꺼냈습니다.
이 글은 신한지주 롯데손보 인수 주가 영향을 숫자로 따져 보는 데서 출발합니다. 결론부터 말하면, 시장의 반응은 거래 자체의 경제적 무게보다 과하다고 봅니다. 핵심 투자 포인트는 세 가지입니다.
1. 인수 금액보다 시가총액이 더 많이 빠졌다. 10월 14일 하루 하락폭 4,700원에 발행주식수 약 4.69억주를 곱하면 시가총액이 약 2.2조원 줄었습니다(추정). 회사가 밝힌 총 투입액 약 1.2조원의 두 배에 가깝습니다. 롯데손보가 당분간 배당을 주지 못하고 추가 자본이 들어갈 수 있다는 우려는 타당하지만, 연간 순이익 6조원(2026년 컨센서스)을 내는 그룹이 감당하지 못할 규모는 아닙니다.
2. 주주환원 엔진은 그대로 돈다. 신한금융은 올해 배당과 자사주 매입·소각을 합쳐 2조8,000억원 이상을 돌려주겠다고 밝혔습니다. 현재 시가총액 43.24조원의 약 6.5%입니다. 증권가는 롯데손보 인수가 보통주자본비율(CET1)을 0.19~0.35%p 낮추더라도 기존 주주환원 정책을 흔들 수준은 아니라고 평가합니다.
3. 밸류에이션이 다시 싸졌다. 현재 PBR은 0.72배, 컨센서스 기준 추정 PER은 7.38배입니다. 2026년 컨센서스 ROE 9.93%를 감안하면 KB금융(PBR 0.93배, ROE 11.00%)과의 격차가 다시 벌어졌습니다.
이 글에서는 신한금융의 사업 구조, 은행·금융지주 산업의 현재 사이클, 롯데손보 인수의 손익 계산, 경제적 해자, 최근 실적, PBR 기반 적정주가, 리스크와 매수·매도 조건을 차례로 살펴봅니다.
—
1. 기업 개요: 은행 6, 비은행 4로 돈을 버는 종합금융그룹
신한지주는 신한은행, 신한카드, 신한투자증권, 신한라이프, 신한캐피탈, 신한자산운용 등을 거느린 금융지주회사입니다. 지주회사 자체는 사업을 하지 않고, 자회사가 번 이익을 배당으로 올려받아 주주에게 다시 나눠주는 구조입니다. 그래서 신한지주의 투자 매력은 “자회사들이 자기자본 대비 얼마나 많은 이익을 내는가(ROE)”와 “그 이익 중 얼마를 주주에게 돌려주는가(주주환원율)” 두 가지로 요약됩니다.
은행이 돈을 버는 방식은 단순합니다. 예금으로 싸게 조달해 대출로 비싸게 빌려주고, 그 차이(순이자마진, NIM)를 남깁니다. 신한은행의 상반기 NIM은 1.60%, 그룹 NIM은 1.93%였습니다. 마진 자체는 얇지만 대출 자산이 수백조원 단위이기 때문에 0.01%p(1bp)의 변화도 연간 수백억원의 이익 차이로 이어집니다. 여기에 카드 수수료, 증권 위탁매매 수수료, 보험 손익, 자산운용 보수 같은 비이자이익이 더해집니다.
2026년 상반기 계열사별 순이익 (회사 발표, 7월 23일)
계열사 상반기 순이익 전년 대비 신한은행 2조4,585억원 +8.5% 신한투자증권 5,777억원 +123.1% 신한라이프 2,906억원 -15.6% 신한카드 2,534억원 +2.8% 신한캐피탈 947억원 +48.1% 신한자산운용 536억원 +135.1% 그룹 합계 3조4,427억원 +13.3%
※ 계열사 합계와 그룹 순이익은 지분율·내부거래 조정으로 일치하지 않습니다.
상반기 그룹 순이익은 반기 기준 역대 최대였고, 비은행 부문의 이익 비중은 35.0%로 1년 전보다 5.3%p 높아졌습니다. 다만 이 비중 상승의 상당 부분은 증권 수탁수수료(+221.4%)에서 나왔습니다. 증시 거래대금에 따라 크게 출렁이는 이익이라는 뜻입니다. 생명보험 자회사인 신한라이프는 이익이 15.6% 줄었고, 손해보험 자회사인 신한EZ손보는 적자가 이어지고 있습니다. 보험 포트폴리오가 그룹의 약한 고리라는 점이 이번 롯데손보 인수의 배경입니다.
시장 지위를 보면, 10월 19일 기준 4대 금융지주 시가총액은 KB금융 56.68조원, 신한지주 43.24조원, 하나금융지주 32.92조원, 우리금융지주 23.06조원입니다. 신한지주는 이 넷 중 두 번째입니다.
지배구조는 특정 대주주가 없는 분산형입니다. 최대주주는 국민연금공단으로 지분율은 9.03%이며, 해외 기관투자가들도 주요 주주 명단에 올라 있습니다. 대주주가 없다는 것은 경영진이 주주가치에 대한 시장 압력을 직접 받는다는 뜻이고, 신한이 일찍부터 자사주 소각에 적극적이었던 이유이기도 합니다.
—
2. 산업 분석: 금리 인상기의 은행, 밸류업의 금융지주
2-1. 산업 현황: 이익은 정점권, 주가는 재평가 진행 중
국내 금융지주 산업은 지금 두 가지 힘이 동시에 작용하고 있습니다. 하나는 실적의 힘입니다. 4대 금융지주의 순이익은 2023년 이후 꾸준히 늘었습니다. 네이버증권 집계 기준으로 신한지주 순이익은 2023년 4조4,780억원에서 2025년 5조845억원으로 늘었고, 2026년 컨센서스는 6조22억원입니다. KB금융(2026년 컨센서스 6조7,224억원), 하나금융지주(4조4,470억원), 우리금융지주(3조3,303억원)까지 합치면 4대 지주의 올해 예상 순이익은 약 20조원에 이릅니다.
다른 하나는 재평가의 힘입니다. 2024년 밸류업 프로그램 도입 이후 금융지주들은 주주환원율 50% 안팎을 목표로 내걸었고, 2026년에는 상법 개정으로 새로 취득한 자사주를 원칙적으로 1년 안에 소각하도록 하는 제도가 시행됐습니다. 2025년 4대 금융지주의 총주주환원은 9조원을 넘겼습니다. 그 결과 신한지주의 연말 PBR은 2023년 0.38배에서 2025년 0.63배로 높아졌고, 현재는 0.72배입니다.
산업 사이클로 보면 지금은 “이익 증가율은 둔화되지만 자본 효율은 개선되는 구간”입니다. 대출 성장은 연 2~5% 수준으로 제한적이고(신한은행 원화대출은 상반기 1.8% 증가), 이익 증가의 상당 부분은 비용 통제·대손비용 하락·비이자이익에서 나옵니다. 그렇지만 주식 수가 꾸준히 줄면서 주당 지표는 순이익보다 빠르게 좋아지고 있습니다.
2-2. 성장 동력 분석
① 금리 인상 사이클과 NIM 반등. 한국은행은 올해 여름 두 차례 기준금리를 올려 9월 기준 연 3.00% 수준입니다. 은행 입장에서 금리 인상은 대출금리가 예금금리보다 빨리 오르는 구간에서 NIM을 넓혀 줍니다. 3분기에는 조달비용이 먼저 올라 NIM이 일시적으로 낮아질 것으로 보입니다(NH투자증권 3분기 그룹 NIM 추정 1.90%, 2분기 대비 3bp 하락). 그러나 4분기부터는 변동금리 대출의 금리 재산정이 본격화됩니다. 신한은행 CFO는 하반기 금리 인상이 한 번 더 있으면 NIM이 3~4bp 개선될 것이라고 밝혔고, NH투자증권은 그룹 NIM이 2026년 1.93%에서 2027년 1.98%로 오를 것으로 봅니다. 순이자이익 규모로는 2026년 12조4,340억원에서 2027년 13조2,790억원으로 약 6.8% 증가하는 그림입니다.
② 자본시장 부문의 구조적 확대. 코스피가 5,600~5,700선에서 움직이면서 거래대금과 자산관리 수요가 크게 늘었습니다. 신한투자증권의 상반기 순이익은 5,777억원으로 123.1% 증가했고, 펀드·방카슈랑스·신탁 수수료도 94.4% 늘었습니다. 신한자산운용은 ETF 수탁고 확대로 이익이 135.1% 늘었습니다. 이 부문은 시장 상황에 따라 변동성이 크지만, 가계 자산이 예금에서 투자 상품으로 이동하는 흐름은 몇 년 단위의 구조적 변화로 봅니다. 은행 창구와 앱을 통해 투자 상품을 파는 능력은 금융지주만 가진 유통망이기도 합니다.
③ 자본 재배치와 주당가치 상승. 금융지주의 성장은 이제 자산 규모보다 “자본을 어디에 쓰느냐”에서 나옵니다. 신한의 ‘밸류업 2.0’은 주주환원율을 1 − (성장률 ÷ 목표 ROE) 산식으로 정합니다. 목표 ROE 10%에 위험가중자산 성장률 5%라면 환원율 50%, 성장률 4%라면 60%입니다. 즉 성장에 자본을 덜 쓸수록 더 많이 돌려주는 구조입니다. 또한 PBR이 1배 미만일 때는 자사주 소각 중심으로, 1배를 넘으면 현금배당 비중을 높이는 방식입니다. 지금처럼 PBR이 0.72배라면 1주를 소각할 때마다 남은 주주의 BPS가 높아지는 효과가 큽니다.
단기 촉매는 10월 말경으로 예상되는 3분기 실적 발표와 4분기 추가 자사주 매입 규모 공개입니다. 중기 촉매는 4분기 이후 NIM 반등과 롯데손보 인수 승인(내년 3월 목표), 장기 촉매는 통합 손보사의 이익 정상화와 그룹 ROE 10% 안착입니다.
2-3. 경쟁 구도: 4대 금융지주 비교
구분 KB금융 신한지주 하나금융지주 우리금융지주 현재가 (10/19) 159,800원 92,100원 121,500원 31,300원 시가총액 56.68조원 43.24조원 32.92조원 23.06조원 PBR 0.93배 0.72배 0.69배 0.59배 추정 PER 8.68배 7.38배 7.58배 7.17배 2026E ROE 11.00% 9.93% 9.53% 8.50% 2026E 순이익 6조7,224억원 6조22억원 4조4,470억원 3조3,303억원 배당수익률 2.73% 2.81% 3.38% 4.35%
출처: 네이버증권 (2026년 10월 19일 조회), 2026E는 컨센서스
이 표에서 읽을 수 있는 건 PBR은 ROE를 따라간다는 점입니다. ROE가 가장 높은 KB금융이 PBR 0.93배로 가장 비싸고, ROE가 가장 낮은 우리금융이 0.59배로 가장 쌉니다. 신한지주는 ROE 9.93%에 PBR 0.72배로, ROE 대비 PBR 배율(PBR÷ROE)이 약 0.073으로 하나금융지주(0.072)와 비슷하고 KB금융(0.085)보다는 낮습니다. 신한의 ROE가 KB 수준(11%)으로 올라선다고 시장이 믿는다면 PBR 0.85~0.9배까지 재평가될 여지가 있다는 뜻입니다. 반대로 롯데손보 인수가 ROE를 끌어내린다고 보면 하나·우리금융 쪽으로 밸류에이션이 수렴할 수 있습니다. 이번 주가 하락은 시장이 후자 쪽으로 무게를 옮긴 결과로 해석됩니다.
보험 포트폴리오에서 KB금융은 KB손해보험을 거느리고 있는 반면, 신한은 생명보험(신한라이프)에 비해 손해보험이 디지털 소형사(신한EZ손보) 수준에 그쳤습니다. 롯데손보 인수는 이 공백을 메우려는 시도입니다.
—
3. 경제적 해자 분석
3-1. 저원가 예금 기반: 원가 우위
은행의 가장 강력한 해자는 값싼 예금입니다. 급여 이체 통장, 기업 결제 계좌, 공과금 자동이체처럼 고객이 “귀찮아서 옮기지 않는” 요구불예금은 사실상 이자를 거의 주지 않는 조달원입니다. 신한은행은 수십 년간 쌓은 기업·가계 고객 기반 덕분에 이런 저원가 예금을 대규모로 확보하고 있고, 이것이 상반기 1.60%의 은행 NIM을 만드는 바탕입니다. 신규 인터넷은행이 금리로 고객을 끌어올 수는 있지만, 기업의 주거래 결제 계좌와 지자체·기관 금고 같은 관계형 예금은 단기간에 뺏기 어렵습니다. 금리 인상기에 이 해자의 가치는 더 커집니다. 대출금리는 기준금리를 따라 오르지만 요구불예금 금리는 거의 오르지 않기 때문입니다.
3-2. 그룹 내 교차판매 네트워크: 전환비용과 범위의 경제
두 번째 해자는 하나의 고객을 여러 계열사가 나눠 쓰는 구조입니다. 신한은행 고객이 신한카드를 쓰고, 신한투자증권 계좌로 ETF를 사고, 신한라이프 보험에 가입하는 구조에서는 고객 획득 비용이 한 번만 들어갑니다. 상반기 펀드·방카슈랑스·신탁 수수료가 94.4% 늘어난 것도 은행 창구와 앱이 투자상품 판매 채널로 작동했기 때문입니다. 고객 입장에서도 급여 계좌, 카드 결제, 대출, 연금을 한 그룹에 묶어두면 우대금리·수수료 혜택이 붙기 때문에 다른 금융사로 옮길 유인이 낮아집니다. 롯데손보 인수의 논리도 여기 있습니다. 롯데손보의 전속 설계사 약 7,460명(6월 기준)과 손보 상품을 신한의 고객 기반 위에 올리면, 독자적으로 영업할 때보다 낮은 비용으로 판매를 늘릴 수 있다는 계산입니다.
3-3. 규제가 만든 효율적 규모와 해자의 지속 가능성
세 번째는 규제 자체가 만드는 진입장벽입니다. 은행업 인가, 자본비율 규제, 내부통제 요건은 새 경쟁자의 진입을 어렵게 합니다. CET1 13%대를 유지하면서 연 2조원 넘게 주주에게 돌려줄 수 있는 체력은 대형 지주만 가진 것입니다.
5~10년 뒤에도 이 해자가 유지될까요? 저원가 예금 기반과 기업 거래 관계는 쉽게 무너지지 않는다고 봅니다. 다만 두 가지 위협이 있습니다. 첫째는 디지털 채널에서의 예금 이동입니다. 금리 비교가 쉬워질수록 저원가 예금의 비중은 서서히 줄 수 있습니다. 둘째는 신뢰 훼손입니다. 신한은행은 9월 말 대출 모집인용 간편조회 서비스를 통해 약 2만5,000명의 고객 정보가 유출된 사실을 금융당국에 신고했고, 신한카드도 지난해 말 가맹점주 정보 약 19만건 유출이 드러났습니다. 은행의 해자는 결국 “믿고 돈을 맡길 수 있다”는 신뢰 위에 서 있기 때문에, 반복되는 내부통제 사고는 해자를 갉아먹는 요인입니다. 하나증권은 이번 유출의 실적 영향은 제한적이라고 평가했지만, 제재 수위와 재발 여부는 계속 지켜볼 대목입니다.
—
4. 실적 분석: 순이익보다 빠른 EPS 성장
연간 실적 추이 (네이버증권 기준, 억원·원)
연도 영업이익 당기순이익 순이익 YoY ROE EPS BPS 주당배당금 2023 61,009 44,780 – 8.36% 8,398 104,769 2,100 2024 64,587 45,582 +1.8% 8.11% 8,740 112,364 2,160 2025 70,234 50,845 +11.5% 8.72% 10,085 121,468 2,590 2026E 78,929 60,022 +18.0% 9.93% 12,484 131,964 3,062
※ 2026E는 컨센서스. 금융지주는 매출액 개념이 일반 기업과 달라 영업이익·순이익 중심으로 봅니다.
눈여겨볼 지점은 EPS 증가율이 순이익 증가율보다 높다는 것입니다. 2025년 순이익은 11.5% 늘었지만 EPS는 15.4% 늘었고, 2026년 컨센서스도 순이익 +18.0%, EPS +23.8%입니다. 차이는 자사주 소각에서 나옵니다. 신한은 2025년까지 누적 5,362만주를 소각했고, 밸류업 2.0에서 5,000만주 이상 추가 매입·소각을 약속했습니다. 주당배당금도 2024년 2,160원에서 2025년 2,590원으로 19.9% 늘었습니다.
2024년에는 순이익 증가율이 1.8%에 그쳤지만, 2025년 11.5%, 2026년 컨센서스 18.0%로 다시 두 자릿수 성장 궤도에 올라섰습니다. 올해 상반기 기준으로는 대손비용 감소(대손충당금 전입액 -10.8%)와 비이자이익 증가(+19.7%)가 성장을 이끌었습니다.
분기 실적 흐름 (그룹 지배주주순이익)
분기 순이익 비고 1Q26 1조6,226억원 상반기 누계에서 2분기를 뺀 값 2Q26 1조8,201억원 전분기 대비 +12.2%, 소송 관련 환입 등 일회성 포함 3Q26E 1조5,578억~1조7,000억원 컨센서스 1조6,040억원 (NH 1조5,578억, SK 1조6,157억, 하나 약 1조7,000억)
3분기는 숨 고르기가 예상됩니다. 증시 거래대금 감소로 그룹 수수료이익이 전분기 대비 10% 이상 줄고, 금리 상승으로 증권의 유가증권 평가손실과 해외 대체투자 감액손실이 생길 수 있습니다. 카드 사옥과 은행 명동 건물 매각으로 약 2,000억~2,500억원의 일회성 이익이 이를 일부 메울 전망입니다. 즉 3분기 실적은 숫자 자체보다 질이 문제이고, 4분기 NIM 반등이 확인돼야 이익 체력에 대한 신뢰가 회복될 것입니다.
건전성·자본 지표 (2026년 6월 말)
지표 2026년 상반기 전년 동기 대손비용률 0.42% 0.50% 그룹 NPL 비율 0.79% 0.80% 신한은행 연체율 0.34% 0.32% CET1 비율 (잠정) 13.43% 13.59% (전년 말) 연환산 ROE (회사 발표) 12.37% 11.42%
대손비용률은 0.42%로 낮아졌지만, 중소기업대출 연체율이 0.46%에서 0.49%로 오르는 등 기업 쪽에서 균열이 보입니다. 금리 인상기에는 이 지표가 가장 먼저 나빠지기 때문에 분기마다 확인이 필요합니다. 참고로 회사가 발표한 연환산 ROE(12.37%)는 상반기 이익을 2배 한 값이어서, 하반기 계절 비용과 일회성을 반영한 연간 컨센서스 ROE(9.93%)보다 높게 나옵니다. 밸류에이션에는 보수적으로 연간 기준을 씁니다. 부채비율(약 1,202%)은 예금이 부채로 잡히는 금융업 특성상 일반 기업과 비교할 수 없는 지표입니다.
—
5. 밸류에이션: 롯데손보 인수의 손익 계산과 적정주가
5-1. 롯데손보 인수, 숫자로 보면
항목 내용 1차 인수 지분 77.04%, 6,933억원 (JKL파트너스) 잔여 지분 22.96% (롯데호텔 5% 등), 승인 후 확보 예정 → 100% 기준 약 9,000억원 유상증자 약 3,000억원 총 투입액 약 1.2조원 (NH투자증권은 실질 비용 1.5~2조원 가능성 제기) CET1 영향 -0.19%p(한화투자증권, 1차 지분) ~ -0.35%p(NH투자증권, 전체) 이익 목표 2028년 이후 그룹 연간 이익 기여 1,200억원 이상 배당 수취 손보 자본규제 경과기간(~2035년) 동안 배당 중단·이익 유보
롯데손보는 2025년 순이익 513억원을 냈지만, 올해 상반기에는 보험이익 537억원에도 투자손실 792억원 탓에 185억원 적자였습니다. 신한EZ손보는 적자가 2023년 78억원에서 2025년 323억원으로 커졌고, 올해는 최대 500억원까지 늘 수 있습니다. 두 회사 합산 순이익은 2025년 190억원, 올해 상반기는 367억원 적자입니다.
신한의 계산은 이렇습니다. 롯데손보 보험이익을 연 1,000억원 수준으로 정상화하고, 고금리 후순위채 차환으로 연 최대 100억원, 시스템 통합으로 연 100억~200억원을 아끼고, 신한EZ손보의 적자를 줄여 2028년 이후 연 1,200억원 이상을 만든다는 것입니다. 1.2조원 투입 대비 약 10%의 수익률입니다. 실질 비용이 NH 추정처럼 1.5~2조원으로 늘어나면 수익률은 6~8%로 낮아집니다(추정). 본 분석이 가정한 자기자본비용(약 11%)을 밑도는 수준이라 주주가치 측면에서는 중립~소폭 부정적이라고 판단합니다. 다만 규모를 봐야 합니다. 1.2조원은 시가총액의 약 2.8%, 2026년 컨센서스 순이익의 약 20%입니다. 주가가 10월 13일 종가 9만9,700원에서 현재 9만2,100원으로 7,600원(약 3.6조원) 하락한 것은 거래의 무게를 훨씬 넘어서는 반응입니다(시장 전반 하락분 포함).
5-2. 적정주가 산출 (PBR-ROE 방식)
은행주는 이익이 자본에 쌓이는 구조여서 PER보다 PBR-ROE 모델이 적합합니다. 적정 PBR = (ROE − 성장률) ÷ (자기자본비용 − 성장률) 공식을 씁니다. 실적 추정은 컨센서스보다 보수적으로 잡았습니다.
기준 시나리오 (Base)
– ROE 가정: 9.5% (2026년 컨센서스 9.93%에서 롯데손보 초기 부담 등을 반영해 약 5% 할인)
– 자기자본비용 11.0%, 장기 성장률 2.0%
– 적정 PBR = (9.5 − 2.0) ÷ (11.0 − 2.0) = 0.83배
– 적용 BPS: 2026년 컨센서스 131,964원
– 적정주가 = 131,964원 × 0.83 ≈ 110,000원 (현재가 대비 +19.4%)
– 교차 검증: 추정EPS 12,484원을 8% 할인한 11,485원 × PER 9.5배 = 약 109,000원으로 비슷한 결과
비관 시나리오 (Bear)
– ROE 8.5% (NIM 반등 지연, 롯데손보 추가 자본 투입, 대손비용 상승 가정)
– 자기자본비용 11.5%, 성장률 2.0%
– 적정 PBR = (8.5 − 2.0) ÷ (11.5 − 2.0) = 0.68배
– 적용 BPS: 현재 128,024원
– 적정주가 = 128,024원 × 0.68 ≈ 88,000원 (현재가 대비 -4.5%)
참고로 낙관 시나리오(ROE 10.5%, PBR 1.0배 × 131,964원)는 약 132,000원(+43.3%)입니다.
5-3. 증권사 컨센서스와 비교
증권사 투자의견 목표주가 KB증권 – 140,000원 NH투자증권 매수 139,000원 DB증권 (7월) 매수 137,000원 하나증권 매수 135,000원 SK증권 매수 134,000원
증권사 목표주가는 13만4,000~14만원에 몰려 있고, 평균은 약 13만7,000원입니다. KB증권은 12개월 선행 BPS 142,292원에 목표 PBR 0.98배를 적용했습니다. 본 분석의 기준 적정주가 11만원은 컨센서스보다 약 20% 낮습니다. 차이의 핵심은 목표 PBR입니다. 증권사는 ROE 10% 이상과 PBR 1배 근처를 보지만, 본 분석은 롯데손보가 2028년까지 이익보다 자본을 먼저 먹는다는 점, 3분기 이익에 일회성이 섞여 있다는 점을 반영해 ROE 9.5%와 PBR 0.83배로 낮춰 잡았습니다.
지금 이 가격에 사는 것이 합리적인가? 기준 시나리오 상승여력 +19.4% 대비 비관 시나리오 하락폭 -4.5%로, 위험 대비 보상은 유리한 편입니다. 여기에 회사 가이던스(연간 주당배당금 +14.3%)를 적용한 예상 배당 약 2,960원(현재가 기준 약 3.2%)이 더해집니다. 다만 3분기 실적 발표 전후로 변동성이 클 수 있어 한 번에 사기보다 나눠 사는 접근이 합리적입니다.
—
6. 리스크 요인
리스크 1: 롯데손보의 ‘밑 빠진 독’ 시나리오. 회사는 총 투입액 1.2조원을 제시했지만, NH투자증권은 실질 비용이 1.5~2조원까지 늘 수 있다고 봤고, SK증권도 금리 변동과 보험 자본규제 강화로 추가 증자가 필요할 수 있다고 지적했습니다. 롯데손보는 해외 대체투자에서 약 1,700억원의 손실이 남아 있을 것으로 추정되며, 연말 자본규제 산출 방식 변경(원칙모형 전환)에도 약 3,100억원이 쓰입니다. 통합 손보사는 2035년까지 배당을 하지 않기 때문에, 그동안 지주는 현금을 넣기만 하고 받지는 못합니다. 2028년 이익 목표 1,200억원이 늦어지면 ROE 개선 스토리 전체가 흔들립니다.
리스크 2: NIM 반등 지연과 기업대출 건전성. 3분기에는 조달비용 상승으로 NIM이 하락할 것으로 보이고, 4분기부터 대출금리 재산정 효과가 나타난다는 것이 증권가의 전제입니다. 이 시점이 늦어지거나, 기준금리 인상이 경기 둔화를 불러 중소기업 연체가 빠르게 늘면 대손비용이 이익을 잠식할 수 있습니다. 상반기 중소기업대출 연체율은 0.49%로 이미 오름세입니다. 대손비용률이 0.42%에서 0.55% 이상으로 오르면 연간 이익 추정치를 다시 낮춰야 합니다.
리스크 3: 증시 의존 이익과 내부통제. 상반기 이익 증가의 상당 부분은 증권 수탁수수료(+221.4%)에서 나왔습니다. 증시 거래대금이 줄면 이 이익은 빠르게 사라지며, 3분기가 그 첫 신호입니다. 여기에 신한은행 약 2만5,000명 고객정보 유출 건에 대한 금융감독원 점검이 진행 중입니다. 과징금 규모 자체는 실적에 큰 영향이 없더라도, 제재가 영업 제한으로 이어지거나 사고가 반복되면 신뢰와 밸류에이션 모두에 부담이 됩니다.
—

7. 결론 및 Exit Plan
투자 의견: 비중확대 (분할 매수)
신한지주 롯데손보 인수 주가 영향은 숫자로 따져 보면 과도하게 반영됐다고 판단합니다. 인수의 투자 수익률은 자기자본비용을 밑돌 가능성이 있어 반길 거래는 아니지만, 투입액은 시가총액의 3% 수준이고 연 2.8조원 이상의 주주환원 계획은 그대로입니다. 한 달여 새 20% 가까이 빠진 주가는 PBR 0.72배로 다시 하나금융 수준까지 내려왔습니다.
– 목표주가(기준): 110,000원 (PBR 0.83배 × 2026E BPS 131,964원), 상승여력 +19.4%
– 매수 조건: 85,000~95,000원 구간에서 2~3회 분할 매수. 10월 말경 3분기 실적 발표에서 4분기 추가 자사주 매입(증권가 추정 2,000억~2,500억원)이 확인되면 비중을 높입니다.
– 매도 조건 ①(목표가 도달): 110,000원 도달 시 보유 물량의 50% 차익 실현. 이후 NIM 반등과 ROE 10% 안착이 확인되면 나머지는 낙관 시나리오 132,000원까지 보유.
– 매도 조건 ②(논리 훼손): CET1 비율이 13.0% 아래로 내려가거나, 롯데손보 관련 추가 자본 투입이 계획 대비 5,000억원 이상 늘어나거나, 연간 주주환원율이 50% 아래로 떨어지면 투자 논리가 훼손된 것으로 보고 전량 재검토합니다.
– 매도 조건 ③(기간): 2027년 4분기까지 그룹 ROE가 9.5%를 넘지 못하면 기간 손절 관점에서 비중을 줄입니다.
정리 요약표
항목 내용 기업명 신한지주 (055550) 현재주가 92,100원 (2026년 10월 19일) 목표주가 110,000원 (기준) / 88,000원 (비관) / 132,000원 (낙관) 업사이드 +19.4% (기준 시나리오) 투자의견 비중확대 (분할 매수) 핵심근거 PBR 0.72배·추정 PER 7.38배, 연 2.8조원 이상 주주환원, 4분기 이후 NIM 반등 핵심 리스크 롯데손보 추가 자본 투입, NIM 반등 지연, 증시 의존 이익 축소
—
본 콘텐츠는 「자본시장과 금융투자업에 관한 법률」에 따라 신고된 유사투자자문업자가 불특정 다수인을 대상으로 제공하는 일반적인 투자정보이며, 특정 투자자 개인에게 맞춘 1:1 투자자문이 아닙니다. 본 분석은 정보 제공 목적이며 투자 권유가 아닙니다. 모든 투자 판단과 책임은 투자자 본인에게 있습니다. 본 보고서의 추정·가정은 작성일(2026-10-19) 기준이며 시장 상황, 지정학적 변수에 따라 실현되지 않을 수 있습니다. 분석에 활용된 재무 데이터는 네이버 금융·사업보고서·증권사 컨센서스를 기준으로 했으며, 시나리오와 목표가는 본 보고서 작성자의 보수적 평가입니다. 모든 투자에는 원금 손실 위험이 있으며, 과거의 수익률이나 분석 실적은 미래의 수익을 보장하지 않습니다. 작성일 기준 필자는 해당 종목을 보유하고 있지 않습니다. 필자의 보유 여부 및 포지션은 시장 상황에 따라 사전 고지 없이 변경될 수 있습니다.
함께 읽으면 좋은 글
- 효성중공업 3분기 인도 지연 급락 분석: 17.5조 수주잔고가 받치는 적정주가 283만원 시나리오
- KT AI 데이터센터 1GW 투자 분석: 추정PER 8.8배·배당수익률 4.8%에서 계산한 적정주가 57,800원과 3분기 실적 점검
- HMM 3분기 영업이익 1조 전망 분석: SCFI 3,400 운임 랠리와 PBR 0.77배, 적정주가 25,900원의 근거
- 코웨이 적정주가 계산 2026: 렌탈계정 순증 사상 최대·태국 54% 성장에도 PER 10배, 급락장 속 방어주의 목표가 11만원
- 키움증권 PER 3배 저평가 분석: 고점 대비 54% 급락, 3분기 순익 반토막 우려 속 적정주가 32만원
참고 자료
- 신한금융, 6933억에 롯데손보 품는다… 신한EZ와 통합 추진 (파이낸셜뉴스)
- ‘승자의 저주’ 걱정에…롯데손보 삼킨 신한지주 급락 (한국경제)
- 롯데손보 품는 신한지주, 주가 4.71% 하락…장기 배당 공백 부담 (글로벌이코노믹)
- 적자 밑 빠진 독 깬 신한…1.2조 쏟아 ‘손보 1200억 턴어라운드’ (파이낸셜투데이)
- 신한금융지주, 롯데손보 인수에 CET1 하락 불가피…주주환원 영향은 제한적 (PRESS9)
- 신한지주, 3분기 실적 숨 고르기에도 증권가 NIM 반등에 주목 (뉴스포스트)
- 신한지주, 부동산 매각익에도 증권 부진 부담…3분기 순익 1.7조 예상 (S저널)
- 신한금융, 상반기 순이익 3조4427억원 역대 최대 (이투데이)
- 자사주 의무 소각 시대, 금융지주 밸류업 속도 붙나 (더벨)
- 신한은행, 2만5000명 정보 유출…대출 간편조회 뚫렸다 (MTN)