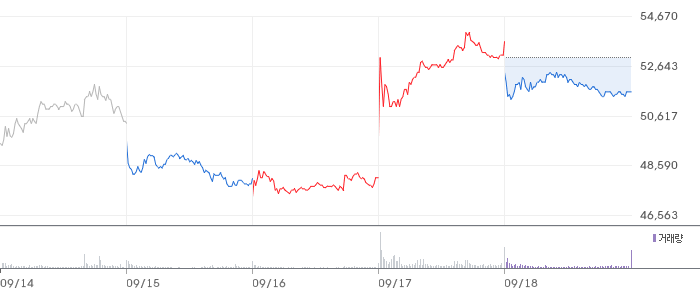
2026년 하반기 한국 증시에서 조선 기자재는 완성 조선사만큼이나 뜨거운 테마로 자리 잡았다. 완성 조선 3사(HD한국조선해양·삼성중공업·한화오션)가 3년 치 이상의 일감을 확보하면서, 그 배를 실제로 움직이는 심장인 선박용 엔진을 만드는 기업들이 뒤이어 재평가받고 있기 때문이다. 그 중심에 있는 종목이 바로 한화엔진(082740)이다. 2024년 한화그룹이 옛 HSD엔진(전신 두산엔진)을 인수하면서 새 이름을 단 이 회사는, 2026년 9월 19일 종가 기준 51,600원에 거래되며 시가총액 약 4.31조원 규모의 중형주로 성장했다.
이 글에서 다루는 한화엔진 조선 슈퍼사이클 수혜 분석의 핵심 투자 포인트는 세 가지다. 첫째, 5.2조원을 넘어선 수주잔고다. 2026년 1분기 말 기준 수주잔고는 5.2386조원으로 최근 연 매출의 3배를 웃돌아, 향후 3년 이상의 매출 가시성이 이미 확보돼 있다. 둘째, 수익성의 구조적 레벨업이다. 영업이익률이 2023년 1.0%에서 2024년 5.9%, 2025년 9.5%로 계단식으로 뛰었고, 2026년에는 14%대 진입이 예상된다. 이는 단순한 물량 증가가 아니라 고마진 대형 컨테이너선용 이중연료(Dual-Fuel) 엔진 비중 확대에서 나온 질적 변화다. 셋째, 데이터센터향 발전엔진이라는 신성장 옵션이다. 북미 전력 수요 폭증 국면에서 선박용 엔진 기술을 발전용으로 확장하려는 시도가 시작됐고, 증권가는 이를 밸류에이션 프리미엄의 근거로 보고 있다.
다만 주가는 이미 52주 최저 35,800원에서 최고 94,400원까지 급등했다가 다시 조정받은 상태로, 밸류에이션 부담과 사이클 정점 논쟁이 공존한다. 본 분석에서는 한화엔진의 사업 모델과 선박용 엔진 산업 구조, 경제적 해자, 최근 실적 추이를 순서대로 짚은 뒤, 보수적 가정에 기반한 적정주가 범위와 매수·매도 전략까지 균형 있게 제시한다.
1. 기업 개요
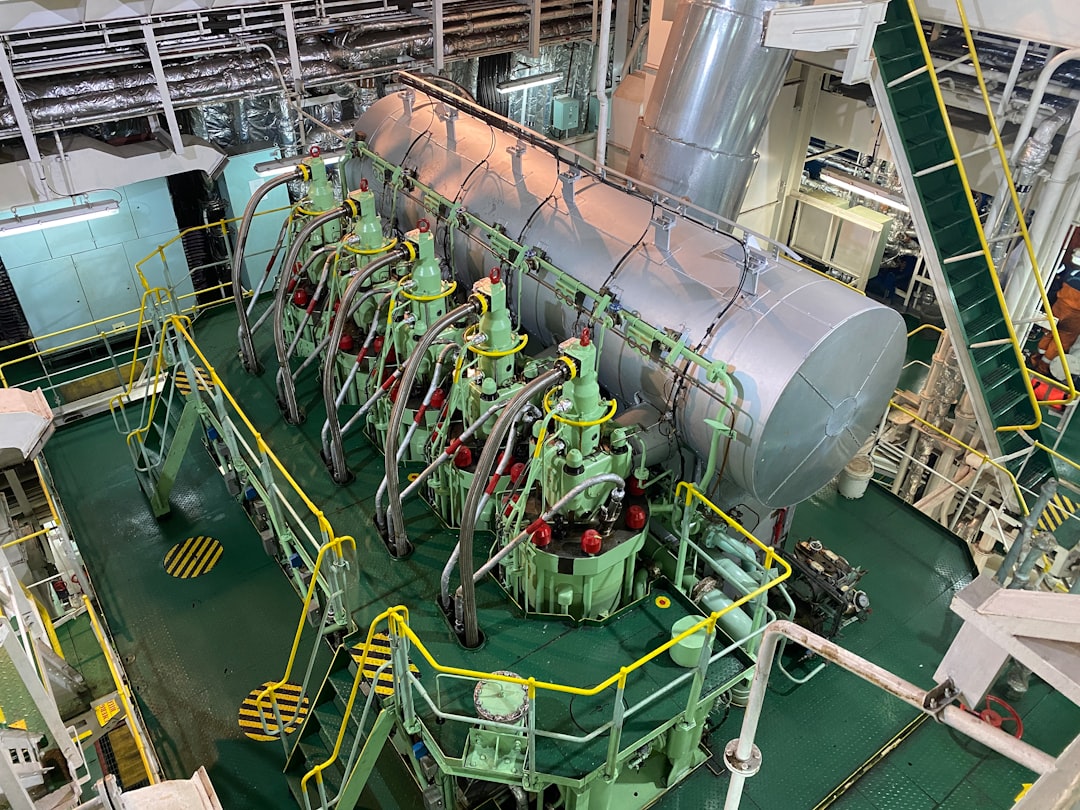
한화엔진은 대형 상선에 탑재되는 선박용 저속 2행정 디젤엔진과 중형 4행정 엔진, 그리고 관련 부품·서비스를 제조·판매하는 회사다. 사업의 본질을 한 문장으로 요약하면 “조선사가 수주한 선박에 반드시 들어가야 하는 고가·고신뢰성 핵심 부품을, 소수의 라이선스 기반 제조사만 만들 수 있는 진입장벽 높은 시장에서 공급하는 사업”이다. 배 한 척의 건조 원가에서 엔진(추진 시스템)이 차지하는 비중은 통상 10~20%에 달하며, 선박의 수명 20~30년 동안 유지보수(A/S)와 부품 교체 수요가 꾸준히 발생하는 롱테일 수익 구조를 갖는다.
회사의 뿌리는 옛 두산엔진으로 거슬러 올라간다. 이후 HSD엔진으로 사명을 바꿨고, 2024년 한화그룹이 경영권을 인수하면서 한화엔진으로 재출범했다. 이 지배구조 변화는 단순한 주인 교체 이상의 의미를 갖는다. 같은 한화그룹 계열의 한화오션(042660)이 대형 조선사이기 때문에, 조선(한화오션)–엔진(한화엔진)으로 이어지는 수직계열화가 형성됐다. 그룹 내 조선소가 수주한 선박의 엔진을 계열 엔진사가 공급할 수 있는 구조는 안정적인 캡티브(captive) 물량 기반이 된다는 점에서, 순수 독립 엔진사 대비 수주 안정성 측면의 이점을 제공한다.
주요 제품은 크게 세 갈래다. 첫째는 매출의 대부분을 차지하는 대형 저속엔진으로, MAN Energy Solutions·WinGD 등 원천기술 보유사의 라이선스를 받아 제작하는 초대형 컨테이너선·유조선·LNG선용 메인 엔진이다. 둘째는 중형 4행정 엔진으로, 최근 중속엔진 생산설비를 완공하며 라인업을 넓혔다. 셋째는 발전용·특수용 엔진 및 부품·서비스 부문으로, 여기에 최근 부각된 데이터센터향 발전엔진 사업이 포함될 잠재 영역이다. 매출 비중은 대형 선박용 엔진이 절대적이며, 특히 고가 대형 컨테이너선용 엔진과 친환경 이중연료 엔진의 비중이 빠르게 높아지는 것이 최근 실적의 질을 끌어올린 핵심이다.
시장 지위 측면에서 한화엔진은 국내 대형 선박용 엔진 시장을 과점하는 소수 사업자 중 하나다. 국내에서 대형 상선용 엔진을 만들 수 있는 곳은 HD현대중공업 엔진기계사업부(HD현대마린엔진 포함)와 한화엔진 등으로 사실상 손에 꼽으며, STX엔진 등이 중형·특수 영역에서 경쟁한다. 이처럼 제한된 경쟁 구도는 이 산업의 가장 중요한 특징이자 뒤에서 다룰 경제적 해자의 근원이다.
2. 산업 분석
2-1. 산업 현황 및 규모
선박용 엔진 산업은 전방 산업인 조선업의 사이클에 후행하는 구조를 갖는다. 조선사가 선박을 수주하면 통상 수개월~1년 이내에 엔진 발주가 뒤따르고, 엔진사는 이를 제작해 조선소에 납품한다. 따라서 조선업의 수주 호황은 시차를 두고 엔진사의 실적으로 전이된다. 2026년 현재 글로벌 조선업은 이른바 슈퍼사이클 국면에 있다는 평가가 지배적이다. 국내 완성 조선 3사가 3년 치 이상의 수주잔고를 쌓아두면서, 그 뒤를 잇는 엔진사들의 일감도 자연스럽게 채워지고 있다.
이 사이클의 구조적 배경은 크게 두 축이다. 하나는 노후 선대 교체 수요다. 2000년대 중반 대량 발주된 선박들이 20년 안팎의 교체 시기에 도달하면서 신규 발주 압력이 커지고 있다. 다른 하나는 환경 규제에 따른 친환경 선박 전환이다. 국제해사기구(IMO)의 탄소 배출 규제가 단계적으로 강화되면서, 기존 중유 단일연료 엔진을 LNG·메탄올·암모니아 등을 함께 쓸 수 있는 이중연료(D/F) 엔진으로 교체·신조하려는 수요가 폭발적으로 늘고 있다. 이 두 축은 단기 경기 변동이 아니라 최소 5~10년에 걸친 구조적 수요라는 점에서, 엔진 산업의 이익 체력을 근본적으로 끌어올린다.
특히 주목할 점은 친환경 이중연료 엔진의 마진 프리미엄이다. 단순 중유 엔진 대비 이중연료 엔진은 기술 난도가 높고 부가가치가 커, 대당 판매단가와 마진이 모두 높다. 조선업 사이클이 단순 물량 회복을 넘어 ‘친환경 고부가 선박’ 중심으로 재편되면서, 엔진사의 매출은 늘고 이익률은 더 빠르게 개선되는 이중 레버리지가 작동하는 것이다.
2-2. 성장 동력 분석
첫 번째 성장 동력은 앞서 언급한 이중연료 엔진으로의 믹스 전환이다. 한화엔진의 경우 수주잔고에서 이중연료 엔진이 차지하는 비중이 79%에 달하는 것으로 파악된다. 이는 앞으로 매출로 인식될 물량의 대부분이 고마진 제품이라는 의미로, 향후 2~3년간 영업이익률이 추세적으로 개선될 구조적 근거다. 저속엔진 원천기술을 보유한 MAN·WinGD 등이 LNG·메탄올·암모니아 이중연료 라인업을 확대하고, 한화엔진이 라이선스 기반으로 이를 생산·납품하는 구조가 정착되고 있다.
두 번째 동력은 고가 대형 컨테이너선 비중 확대다. 한화엔진의 고마진 대형 컨테이너선용 엔진 수주 비중은 2024년 4분기 32%(약 1조원)에서 2026년 1분기 60%(약 3조원) 수준으로 크게 높아진 것으로 나타난다. 대형선일수록 엔진 단가가 높고 척당 이익 기여도 크기 때문에, 이 믹스 개선은 매출 성장률을 웃도는 이익 성장으로 직결된다. 수주잔고의 66%가 고가 컨테이너선용이라는 점은 2027~2028년 인도분 실적까지 기대할 수 있는 근거다.
세 번째 동력은 중장기 옵션 성격의 데이터센터향 발전엔진 신사업이다. 생성형 AI 확산으로 북미를 중심으로 데이터센터 전력 수요가 폭증하면서, 안정적인 자체 발전(behind-the-meter) 수요가 커지고 있다. 대형 내연 발전엔진은 선박용 4행정 엔진 기술과 뿌리가 같아, 엔진사에게는 기존 역량을 발전 시장으로 확장할 기회가 된다. 유안타증권은 2026년 8월 커버리지 개시 리포트에서 선박용 본업 성장에 데이터센터향 발전엔진 진출 기대가 유효하다며 목표주가 107,000원과 투자의견 ‘매수’를 제시했다. 다만 이 사업은 아직 초기 단계로, 현 시점에서는 실적에 반영된 확정 매출이라기보다 밸류에이션 상단을 여는 잠재 옵션으로 보는 것이 합리적이다.
2-3. 경쟁 구도
국내 대형 선박용 엔진 시장은 소수의 사업자가 과점하는 구조다. HD현대중공업 엔진기계사업부(HD현대마린엔진 포함)와 한화엔진이 대형 저속엔진 시장의 양대 축을 형성하고, STX엔진 등이 중형·특수·방산 영역에서 경쟁한다. 신규 사업자가 진입하기에는 원천기술 라이선스, 대형 주조·가공 설비, 수십 년간 축적된 제작 노하우와 레퍼런스, 조선소와의 오랜 거래 관계가 모두 필요해 진입장벽이 매우 높다.
한화엔진의 경쟁 우위는 두 가지로 요약된다. 하나는 한화오션이라는 계열 조선소를 통한 안정적 캡티브 수요이며, 다른 하나는 이중연료 엔진 라인업의 조기 확보다. 순수 독립 엔진사가 조선사의 발주 배분에 좌우되는 것과 달리, 그룹 내 수직계열화는 물량 변동성을 완화한다. 다만 HD현대 계열이 조선–엔진–전력기기까지 아우르는 강력한 수직계열을 이미 갖추고 있다는 점에서, 한화엔진이 압도적 우위를 점했다고 단정하기는 어렵고 ‘유력한 과점 사업자 중 하나’로 보는 것이 정확하다.
3. 경제적 해자 분석
한화엔진의 경제적 해자는 크게 효율적 규모(과점 구조), 전환비용·기술 라이선스 장벽, 그리고 수직계열화에 따른 수요 안정성 세 가지로 나눠 볼 수 있다.
3-1. 효율적 규모 — 소수 과점의 진입장벽
대형 선박용 저속엔진 시장은 전형적인 ‘효율적 규모(efficient scale)’ 해자가 작동하는 산업이다. 초대형 엔진을 제작하려면 대형 실린더 주조·가공 설비, 조립·시운전 인프라, 그리고 원천기술 보유사의 라이선스가 모두 필요하다. 이 투자 규모와 기술 요건 때문에 시장이 감당할 수 있는 사업자 수는 극히 제한적이며, 신규 진입 시 회수가 어려운 막대한 고정비를 감당해야 한다. 그 결과 국내에서 대형 상선용 엔진을 만드는 곳은 사실상 소수로 굳어져 있다. 이런 구조에서는 사이클이 상승할 때 제한된 공급능력(capacity)을 가진 기존 사업자들이 협상력을 쥐게 되고, 이는 판가와 마진의 개선으로 이어진다. 실제로 한화엔진의 영업이익률이 2023년 1.0%에서 2025년 9.5%로 급등한 것은, 단순 물량 회복만이 아니라 타이트한 공급 구조 속에서 가격 협상력이 살아났음을 보여준다.
3-2. 전환비용과 기술 라이선스 장벽
두 번째 해자는 전환비용과 기술 장벽이다. 선박용 엔진은 배의 수명 20~30년을 함께하는 핵심 부품으로, 선주와 조선소 입장에서 신뢰성과 A/S 네트워크가 검증된 공급사를 쉽게 바꾸기 어렵다. 엔진 고장은 곧 운항 중단과 막대한 손실로 직결되기 때문에, 실적(track record)과 글로벌 서비스망을 갖춘 소수 제조사로 수요가 집중되는 경향이 강하다. 또한 저속엔진의 원천기술은 MAN·WinGD 등이 보유하고 있고, 이를 제작·판매하려면 라이선스가 필수다. 라이선스는 아무 사업자에게나 부여되지 않으며, 오랜 제작 실적과 품질 검증을 거친 소수 파트너에게만 열린다. 이 라이선스 관문 자체가 신규 진입을 막는 강력한 장벽이자, 기존 사업자에게는 안정적 지위를 보장하는 해자다. 여기에 20~30년에 걸친 부품·정비 수요는 초기 엔진 판매 이후에도 반복되는 애프터마켓 매출을 창출해, 사업의 이익 안정성을 높인다.
3-3. 해자의 지속 가능성
이 해자가 5~10년 후에도 유지될지를 평가하면, 핵심 장벽은 견고하나 방심할 수 없는 변수도 존재한다는 것이 균형 잡힌 결론이다. 우선 과점 구조와 라이선스 장벽은 단기간에 무너질 성질이 아니다. 오히려 IMO 환경 규제 강화로 이중연료·무탄소연료(암모니아 등) 엔진의 기술 난도가 높아질수록, 이를 감당할 수 있는 소수 제조사의 지위는 더 공고해질 가능성이 크다. 다만 두 가지를 주시해야 한다. 첫째, 중국 조선·엔진 업체들이 자국 물량을 바탕으로 대형 엔진 제작 역량을 빠르게 키우고 있어, 장기적으로 글로벌 경쟁 강도가 높아질 수 있다. 둘째, 원천기술을 쥔 라이선서(MAN·WinGD 등)와의 관계에서 로열티·조건 변화가 마진에 영향을 줄 수 있다. 종합하면 향후 수년간 해자의 훼손 가능성은 낮으나, 중국의 추격과 라이선스 의존이라는 구조적 한계는 프리미엄을 무한정 정당화하지는 못한다.
4. 실적 분석
한화엔진의 최근 실적은 ‘턴어라운드에서 구조적 이익 성장으로’의 전형적 궤적을 그린다. 아래 표는 네이버 금융 기준 최근 재무 추이다(매출·영업이익·순이익 단위: 억원).
연도 매출액 영업이익 영업이익률 당기순이익 ROE 부채비율 2023 8,544 87 1.0% -4 -0.2% 407.2% 2024 12,022 715 5.9% 792 25.6% 259.3% 2025 13,711 1,301 9.5% 1,738 36.6% 204.9% 2026(E) 15,586 2,259 14.5% 1,917 29.4% —
가장 눈에 띄는 것은 영업이익률의 계단식 상승이다. 2023년 1.0%에 불과했던 영업이익률이 2024년 5.9%, 2025년 9.5%로 뛰었고, 2026년 컨센서스는 14.5%를 가리킨다. 매출은 2023년 8,544억원에서 2025년 1조3,711억원으로 2년 만에 60% 넘게 늘었는데(2024년 YoY +40.7%, 2025년 YoY +14.1%), 같은 기간 영업이익은 87억원에서 1,301억원으로 15배 가까이 증가했다. 이는 앞서 설명한 고마진 대형 컨테이너선·이중연료 엔진 믹스 개선이 만든 영업 레버리지의 결과다. 매출 증가율보다 이익 증가율이 훨씬 가파른 전형적인 사이클 상승 국면 수익성 개선 패턴이다.
수익성 지표도 견조하다. ROE는 2024년 25.6%, 2025년 36.6%로 자기자본 대비 높은 이익 창출력을 보였고, 2026년에도 29.4%(추정)로 20%대 후반을 유지할 전망이다. 재무 안정성도 개선 추세다. 부채비율은 2023년 407.2%에서 2025년 204.9%로 절반 수준으로 낮아졌는데, 이익 누적으로 자본이 확충되고 선수금 유입으로 현금흐름이 개선된 영향으로 풀이된다. 다만 여전히 200%대 부채비율은 조선 기자재 업종 특성(수주산업의 선수금·운전자본 구조)을 감안하더라도 절대 수준이 낮다고 보기는 어려워, 지속적인 재무구조 개선이 필요하다.
2026년 전망치를 보면 매출 1조5,586억원, 영업이익 2,259억원으로 성장세가 이어진다. iM증권은 2026년 매출과 영업이익을 각각 1조6,077억원, 2,358억원으로 제시하며 기존 추정 대비 각각 3.2%, 42.1% 상향한 바 있는데, 이는 시장이 한화엔진의 이익 체력을 지속적으로 상향 조정하고 있음을 보여준다. 무엇보다 5.2조원을 넘는 수주잔고가 최근 연 매출의 3배를 웃돌아, 이 성장이 단발성이 아니라 향후 수년간 이어질 매출 가시성 위에 서 있다는 점이 핵심이다.
5. 밸류에이션
한화엔진의 현재 밸류에이션은 성장 기대가 상당 부분 선반영된 수준이다. 2026년 9월 19일 종가 51,600원 기준 주요 지표를 정리하면, 최근 실적(TTM) EPS 2,623원 기준 PER은 19.7배, 컨센서스 추정 EPS 2,297원 기준 추정 PER은 22.5배다. BPS 7,788원 기준 PBR은 6.6배로, ROE가 높다는 점을 감안하더라도 자산가치 대비로는 부담스러운 수준이다. 발행주식수는 약 8,345만주(시가총액 4.31조원 ÷ 현재가 51,600원 역산)다.
적정주가는 조선 기자재 사이클 특성과 보수적 가정을 반영해 PER 방식으로 산출한다. 낙관적 추정을 피하기 위해 2026년 컨센서스 EPS(2,297원)에서 약 8%를 할인한 보수적 EPS 2,113원을 기준선으로 삼는다.
– Base(보수) 시나리오: 보수 EPS 2,113원에 조선 슈퍼사이클 프리미엄을 반영한 목표 PER 27배를 적용하면 적정주가는 약 57,000원이다. 현재가(51,600원) 대비 약 +10%의 완만한 상승 여력이다. 이는 수주잔고 가시성은 인정하되 사이클 정점 논쟁과 밸류에이션 부담을 함께 반영한 값이다.
– Bull(낙관) 시나리오: 이중연료 엔진 비중 79%의 고마진 물량이 2027~2028년 인도되며 이익이 추가로 레벨업되고, 데이터센터 발전엔진 신사업이 가시화되는 경우다. 2027년 EPS가 3,000원 안팎으로 성장하고 시장이 30배의 멀티플을 부여하면 적정주가는 약 90,000원까지 열린다. 이는 52주 최고가(94,400원)에 근접하는 수준으로, 시장이 한때 이 시나리오를 상당 부분 반영했음을 시사한다.
– Bear(비관) 시나리오: 신조선가 하락, 발주 둔화, 중국 추격 심화로 사이클이 꺾이고 멀티플이 압축되는 경우다. 보수 EPS 2,113원에 18배를 적용하면 약 38,000원으로, 52주 최저가(35,800원) 부근이다.
증권가 컨센서스 목표주가는 iM증권 101,000원, 유안타증권 107,000원 등 10만원대에 형성돼 있다. 이는 본 분석의 Bull 시나리오보다도 높은 수준인데, 그 차이의 핵심은 2027~2028년 이익 성장과 데이터센터 신사업을 얼마나 공격적으로 반영하느냐에 있다. 증권사 목표가는 forward EPS(2,297원)에 40배를 훌쩍 넘는 멀티플을 적용한 셈으로, 이는 향후 수년간의 고성장을 이미 현재 가치로 당겨온 낙관적 가정이다. 본 분석은 이 방향성(수주 가시성과 마진 개선)에는 동의하나, 사이클 산업 특성상 정점 부근의 높은 멀티플은 되돌림 위험이 크다고 보아 보수적으로 접근한다.
결론적으로 현재가 51,600원은 Base 적정주가(약 57,000원)에 근접해 있어, “지금 이 가격이 명백히 싸다”고 보기는 어렵다. 상승 여력과 밸류에이션 부담이 팽팽히 맞서는 구간으로, 뚜렷한 조정 시 매력이 커지는 종목이라는 판단이다.
6. 리스크 요인
리스크 1: 사이클 정점 및 신조선가 하락 위험. 한화엔진의 실적은 근본적으로 조선업 사이클에 연동된다. 현재는 슈퍼사이클 상승 국면이지만, 사이클 산업은 필연적으로 정점을 지나 조정 국면을 맞는다. 글로벌 발주가 둔화되거나 신조선가가 하락하면 엔진 발주 물량과 판가가 동시에 압박받아, 매출과 마진이 함께 꺾일 수 있다. 특히 현재 주가에는 향후 2~3년의 이익 성장이 상당 부분 반영돼 있어, 사이클 피크아웃 신호가 나타나면 밸류에이션 되돌림(멀티플 압축)이 주가 하락을 증폭시킬 위험이 크다. 이미 52주 최고 94,400원에서 51,600원까지 약 45% 조정받은 것도 이런 우려가 부분적으로 반영된 결과로 볼 수 있다.
리스크 2: 중국 엔진업체의 추격과 경쟁 심화. 중국은 세계 최대 조선 물량을 바탕으로 자국 엔진 제작 역량을 빠르게 키우고 있다. 저속엔진 라이선스 확보와 대형 설비 투자를 통해 중국 업체들이 대형 엔진 시장에서 존재감을 키우면, 국내 과점 구조가 제공하던 가격 협상력과 마진이 장기적으로 훼손될 수 있다. 또한 국내에서도 HD현대 계열이 조선–엔진–전력기기로 이어지는 강력한 수직계열을 갖추고 있어, 대형 프로젝트 수주 경쟁이 치열하다. 한화엔진이 계열 조선소(한화오션) 물량으로 일정 수요를 방어할 수 있으나, 이 역시 완전한 안전판은 아니다.
리스크 3: 원가·환율 변동과 라이선스 의존. 대형 엔진은 후판 등 철강 소재 비중이 높아, 원자재 가격 상승은 마진을 직접 압박한다. 또한 수출 비중이 큰 사업 특성상 원/달러 환율 변동이 손익에 상당한 영향을 준다. 여기에 저속엔진 원천기술을 라이선서(MAN·WinGD 등)에 의존하는 구조는, 로열티 조건이나 기술 접근성이 변할 경우 수익성과 사업 유연성에 제약이 될 수 있다. 아울러 데이터센터 발전엔진 신사업은 아직 확정 매출이 아닌 기대 단계로, 기대가 실적으로 연결되지 못하면 프리미엄이 빠르게 소멸할 수 있다는 점도 유의해야 한다.

7. 결론 및 Exit Plan
한화엔진은 조선 슈퍼사이클의 명확한 수혜주로, 5.2조원을 넘는 수주잔고와 이중연료 엔진 79% 비중이라는 고마진 물량 구조 위에서 향후 수년간 매출·이익 가시성을 확보하고 있다. 영업이익률이 2023년 1.0%에서 2026년 14.5%(추정)로 계단식 상승하는 구조적 수익성 개선은 이 회사의 가장 강력한 투자 논거다. 여기에 데이터센터향 발전엔진이라는 신성장 옵션은 밸류에이션 상단을 여는 잠재적 촉매다.
다만 투자의견은 중립(관심)으로 제시한다. 방향성은 긍정적이나, 현재가 51,600원이 본 분석의 보수적 적정주가(약 57,000원)에 이미 근접해 있어 상승 여력이 제한적이고, 사이클 정점 논쟁과 6.6배에 달하는 PBR·22.5배의 추정 PER이라는 밸류에이션 부담이 공존하기 때문이다. 증권가 목표주가(10만원대)는 2027~2028년 고성장을 공격적으로 선반영한 것으로, 본 분석은 그 낙관을 그대로 따르기보다 보수적 관점을 유지한다.
목표주가는 보수 57,000원, 낙관 90,000원, 비관 38,000원으로 제시한다. 매수 전략은 뚜렷한 조정을 활용하는 분할 접근이 합리적이다. 구체적으로, 주가가 45,000원 이하로 조정받으면 밸류에이션 매력이 살아나므로 1차 분할매수, 40,000원 부근(비관 시나리오 하단 근처)에서는 사이클 훼손 신호가 없다는 전제하에 추가 매수를 검토할 수 있다. 현재가 부근에서 신규 대량 진입은 리스크 대비 기대수익이 크지 않다는 판단이다.
Exit Plan(매도 전략)은 세 갈래로 관리한다. 첫째, 목표가 도달 시 — 보수 시나리오 57,000원 도달 시 보유 비중의 약 30%를 정리하고, 낙관 시나리오 90,000원에 근접하면 추가로 40%를 정리해 이익을 실현한다. 둘째, 펀더멘털 훼손 시 — 분기 영업이익률이 10% 미만으로 2개 분기 연속 하락하거나 신규 수주가 뚜렷한 감소세로 전환되면, 사이클 피크아웃 신호로 보고 보유 논리를 재점검한다. 셋째, 기간 조건 — 데이터센터 발전엔진 신사업이 12개월 내 실질 수주·매출로 연결되지 못하면 신사업 프리미엄을 밸류에이션에서 배제하고 목표가를 하향 조정한다. 지금 보유자라면, 고점 대비 조정에도 여전히 남아 있는 밸류에이션 부담을 고려해 비중을 성급히 늘리기보다 조정 시 분할 대응하며 수주·마진 지표를 분기마다 점검하는 전략을 권한다.
—
항목 내용 기업명 한화엔진 (082740, KOSPI) 현재주가 51,600원 (2026-09-19 기준) 목표주가 57,000원(보수) / 90,000원(낙관) / 38,000원(비관) 업사이드 약 +10% (보수 기준) 투자의견 중립(관심) — 조정 시 분할매수 핵심근거 5.2조 수주잔고·이중연료 79% 고마진 믹스, 영업이익률 1%→14.5% 개선. 단 밸류에이션 부담·사이클 정점 논쟁 병존
—
> 본 콘텐츠는 「자본시장과 금융투자업에 관한 법률」에 따라 신고된 유사투자자문업자가 불특정 다수인을 대상으로 제공하는 일반적인 투자정보이며, 특정 투자자 개인에게 맞춘 1:1 투자자문이 아닙니다. 본 분석은 정보 제공 목적이며 투자 권유가 아닙니다. 모든 투자 판단과 책임은 투자자 본인에게 있습니다. 본 보고서의 추정·가정은 작성일(2026-09-19) 기준이며 시장 상황, 지정학적 변수에 따라 실현되지 않을 수 있습니다. 분석에 활용된 재무 데이터는 네이버 금융·사업보고서·증권사 컨센서스를 기준으로 했으며, 시나리오와 목표가는 본 보고서 작성자의 보수적 평가입니다. 모든 투자에는 원금 손실 위험이 있으며, 과거의 수익률이나 분석 실적은 미래의 수익을 보장하지 않습니다. 작성일 기준 필자는 해당 종목을 보유하고 있지 않습니다. 필자의 보유 여부 및 포지션은 시장 상황에 따라 사전 고지 없이 변경될 수 있습니다.
함께 읽으면 좋은 글
- 금화피에스시 발전소 정비 해자 분석: AI 전력·반도체 초순수가 만드는 PER 6.9배 딥밸류 재평가
- 대한광통신 AI 데이터센터 광케이블 수혜 분석: 411억 수주·흑자전환에도 PBR 22배가 말하는 리스크
- 상신이디피 46파이 배터리 캔 ESS 수혜 분석: 삼성SDI 턴어라운드로 2026년 영업이익 300억 재도전
- 켐트로닉스 유리기판 TGV 삼성전기 협력 수혜 분석: 반도체 패키징 소재주가 만드는 2026년 순이익 340억 시대
- 고영테크놀러지 반도체 검사장비 실적 회복 분석: 3D SPI 글로벌 1위와 뇌수술로봇이 만드는 2026년 영업이익 566억 시대