
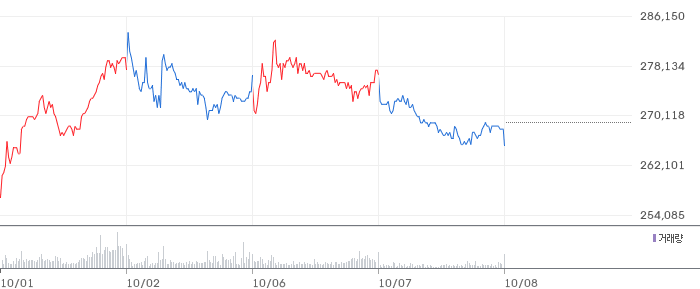
3분기 실적 시즌이 열렸습니다. 반도체 소재주를 볼 때 투자자들이 가장 먼저 확인하는 것은 “고객사 팹 가동률이 실제로 소재 매출로 이어지고 있는가”입니다. 오늘 살펴볼 한솔케미칼(014680)은 그 질문에 숫자로 답해 온 기업입니다. 반도체 공정에 쓰이는 고순도 과산화수소와 프리커서(전구체)를 공급하고, 퀀텀닷(QD) 소재, 이차전지 바인더, 테이프 소재 자회사 테이팩스까지 가진 정밀화학 포트폴리오 기업입니다.
그런데 주가는 실적과 다르게 움직였습니다. 10월 8일 종가 기준 한솔케미칼 주가는 266,500원으로 52주 최고가 346,500원 대비 약 23% 낮습니다. 같은 기간 2분기 영업이익은 498억원으로 1분기보다 12% 늘었고, 3분기 컨센서스도 525억원으로 증익이 예상됩니다. 실적은 오르는데 주가는 쉬어 가는 이 구간에서 한솔케미칼 PER 적정가를 다시 계산해 볼 필요가 있다고 판단했습니다. 10월 7일에는 최대주주의 지분 증여와 주식담보대출 상환 공시도 나와, 지배구조 측면에서도 한 번 정리해 둘 시점입니다.
핵심 투자 포인트 3가지
첫째, 반도체용 과산화수소 증설입니다. 삼성증권은 국내 메모리 고객사들의 신규 팹 완공에 맞춰 한솔케미칼이 과산화수소 생산능력을 약 25% 늘리는 점에 주목했습니다. 과산화수소는 웨이퍼 세정·식각에 반복 사용되는 소모성 소재라, 팹이 늘어나는 만큼 수요도 따라 늘어나는 구조입니다.
둘째, 프리커서(전구체)가 이익 성장의 주역으로 올라섰다는 점입니다. 삼성증권은 TSA로 대표되는 전구체 이익이 2026년 31%, 2027년 18% 성장할 것으로 추정했습니다. 전구체 매출은 2025년 1,344억원에서 2026년 1,766억원(추정)으로 늘어나 과산화수소 다음가는 반도체 매출원이 됩니다.
셋째, 주주환원과 재무 건전성입니다. 회사는 2026년 5월 기보유 자사주 35만7,296주(3.14%)를 소각하고, 600억원 규모 자사주를 추가로 매입해 소각하겠다고 공시했습니다. 부채비율은 2분기 말 38.4%로 낮고, 삼성증권은 2027년 말 순현금 전환을 전망합니다.
이 글에서는 기업 개요와 사업부별 매출 구조, 반도체 소재 산업 분석, 경제적 해자, 최근 실적, 그리고 PER 방식 적정주가와 Exit Plan까지 차례로 정리하겠습니다.
—
1. 기업 개요: 과산화수소에서 출발한 정밀화학 포트폴리오
한솔케미칼은 과산화수소 제조에서 출발해 반도체·디스플레이·이차전지 소재로 사업을 넓혀 온 정밀화학 기업입니다. 사업 구조를 이해하는 핵심은 “한 번 고객 공정에 들어가면 쉽게 바뀌지 않는 소모성 소재”를 팔고 있다는 점입니다. 과산화수소, 프리커서, 바인더는 모두 고객 생산라인이 돌아가는 동안 계속 소비되는 소재입니다. 고객이 설비를 늘리면 매출이 늘고, 한 번 공정 인증을 받으면 큰 문제가 없는 한 공급이 이어집니다.
사업부별 매출 구조는 아래와 같습니다(삼성증권 2026년 5월 리포트의 사업부별 추정 기준).
사업부 2025년 매출(억원) 비중(추정) 2026년 매출 추정(억원) 주요 용도 과산화수소 2,294 약 26% 2,577 반도체·LCD 세정/식각 전구체(프리커서) 1,344 약 15% 1,766 반도체 증착(TSA 등) 전자재료(QD 등) 1,645 약 19% 1,461 QD 디스플레이 소재, 특수가스 이차전지 바인더 481 약 5% 524 배터리 전극 바인더 테이팩스 1,411 약 16% 1,626 이차전지·산업용 테이프 라텍스 256 약 3% – 제지 코팅 기타 1,263 약 14% – 제지·환경 화학 등 연결 매출 8,840 9,865
※ 비중은 연결 매출 8,840억원 대비 계산한 추정치이며, 사업부 합계와 연결 매출의 차이는 연결조정 등에 따른 것입니다. 사업부 2026E는 삼성증권 추정 중 공개된 사업부만 기재했으며, 2026E 연결 매출은 네이버증권 컨센서스 기준입니다.
표에서 보이듯 과산화수소와 전구체 매출 합계가 전체의 약 41%를 차지하고(과산화수소에는 LCD용 일부 포함), 이 비중이 계속 커지는 흐름입니다. 반대로 QD 소재 중심의 전자재료는 2025년 1,274억원이던 퀀텀닷 매출이 2026년 1,033억원(추정)으로 약 19% 줄어들 것으로 예상됩니다. TV 수요 둔화가 직접 반영되는 부분입니다.
주요 고객과 시장 지위: 과산화수소와 전구체는 국내 메모리·파운드리 업체가 주요 고객이며, 증권사 리포트들은 삼성전자 파운드리 가동률과 메모리 업체의 DRAM 설비투자를 핵심 변수로 꼽습니다. 프리커서는 북미·일본 고객사향 점유율 확대도 진행 중입니다. QD 소재는 국내 TV 제조사의 QD 기반 TV 라인업에 공급됩니다.
지배구조와 주요 주주: 2026년 반기보고서 기준 최대주주 조동혁 회장과 특수관계인 지분은 합계 12.82%입니다. 국민연금공단이 10.86%(2026년 10월 2일 공시)를 보유하고 있고, 베어링자산운용(5.01%), JP모간자산운용(5.33%, 2026년 5월 공시) 등 기관 지분도 큽니다. 최대주주 지분이 낮은 편이라, 주주환원을 강화해 기관 투자자 신뢰를 유지할 유인이 있는 구조입니다.
—
2. 산업 분석: 반도체 소재는 “팹 면적”에 비례해 자란다
2-1. 산업 현황 및 규모
반도체 소재 산업은 크게 웨이퍼, 가스, 습식 화학(wet chemical), 증착 소재(프리커서), 포토레지스트, CMP 소재로 나뉩니다. 한솔케미칼이 속한 영역은 습식 화학(과산화수소)과 증착 소재(프리커서)입니다.
습식 화학 소재는 웨이퍼 표면의 유기물·금속 오염을 제거하는 세정 공정에 쓰입니다. 공정이 미세해질수록 오염 허용 수준이 낮아지기 때문에 초고순도(ppt 수준 불순물 관리) 제품만 쓸 수 있고, 세정 횟수도 늘어납니다. 웨이퍼 한 장이 완성될 때까지 세정 공정은 수십~수백 번 반복되며, 한 번 쓴 약품은 재사용이 어렵습니다. 그래서 과산화수소 수요는 웨이퍼 투입량 × 공정 스텝 수에 비례합니다.
프리커서는 박막 증착(CVD·ALD) 공정에서 원하는 막을 형성하는 원료 물질입니다. 절연막을 만드는 실리콘 계열 프리커서(TSA 등)와 커패시터·게이트에 쓰이는 하이케이(High-k) 프리커서 등이 있습니다. 3D 낸드의 적층 단수가 늘고 DRAM 선폭이 줄수록 증착 공정이 늘어나므로, 프리커서 수요는 메모리 기술 진화와 함께 구조적으로 커집니다.
현재 산업 사이클은 메모리 업사이클 중반부로 판단됩니다. 2026년 들어 AI 서버용 HBM과 고용량 DRAM 수요가 이어지면서 국내 메모리 업체들은 신규 팹 건설과 설비투자를 확대하고 있습니다. 키움증권은 2026년 한솔케미칼 반도체 소재 매출 성장의 동력으로 ① 삼성 파운드리의 가동률 상승, ② 메모리 업체들의 DRAM 설비투자 확대를 꼽았습니다. 다만 소재 기업의 매출은 장비 기업보다 늦게, 그러나 더 오래 반영된다는 특징이 있습니다. 장비는 팹을 지을 때 한 번 팔리지만, 소재는 팹이 가동되는 내내 팔리기 때문입니다.
2-2. 성장 동력 분석
① 신규 팹 가동에 따른 과산화수소 물량 증가 (중기)
삼성증권은 국내 메모리 고객사의 신규 팹 완공 일정에 맞춰 한솔케미칼이 과산화수소 생산능력을 약 25% 증설하는 점을 “2028년까지 이어지는 성장 내러티브”의 핵심으로 봤습니다. 과산화수소 매출은 2025년 2,294억원에서 2026년 2,577억원(삼성증권 추정)으로 늘어나는 경로입니다. 팹이 완공된 뒤 장비가 들어가고 웨이퍼 투입이 본격화하기까지 1~2년이 걸리므로, 이 증설 효과는 2027~2028년에 본격적으로 숫자에 나타날 가능성이 큽니다. 소재 기업 입장에서는 “고객이 공장을 짓는 시점”보다 “그 공장이 꽉 차는 시점”이 더 중요한데, 지금은 그 사이의 구간으로 볼 수 있습니다.
② 프리커서의 고객·제품 다변화 (단기~중기)
프리커서는 한솔케미칼의 성장 스토리에서 가장 빠르게 커지는 부분입니다. 삼성증권 추정 기준 전구체 매출은 2025년 1,344억원에서 2026년 1,766억원(+31%)으로 늘어나고, 전구체 이익은 2026년 +31%, 2027년 +18% 성장할 것으로 추정됩니다(삼성증권). 성장 배경은 두 가지입니다. 하나는 기존 주력인 TSA(실리콘 절연막 프리커서)가 고객사의 공정 전환과 함께 물량이 늘어나는 것이고, 다른 하나는 북미·일본 고객사향 점유율 확대와 신규 제품 공급입니다. 현대차증권은 2026년 9월 리포트에서 “고객사 물량(Q) 증가에 동행하는 성장”이라는 표현을 썼는데, 프리커서가 고객 생산량 증가를 그대로 따라가는 구조임을 짚은 것입니다. 프리커서는 과산화수소보다 부가가치가 높아, 매출 비중이 커질수록 전사 마진이 올라가는 효과도 있습니다.
③ 부진했던 응용처(바인더·테이팩스)의 회복 (단기)
2024~2025년 전기차 수요 둔화로 이차전지 소재는 고전했지만, 2026년에는 ESS(에너지저장장치) 수요 회복과 함께 반등이 나타나고 있습니다. 삼성증권은 배터리 바인더와 테이팩스 등 “부진했던 응용처의 회복이 나타나기 시작”했다고 평가했고, 키움증권도 2분기 프리뷰에서 이차전지 바인더와 테이팩스의 실적 성장세가 예상치를 웃돌 것으로 봤습니다. 테이팩스 매출은 2025년 1,411억원에서 2026년 1,626억원(추정)으로 약 15% 늘어날 전망입니다. 반도체만큼 큰 성장은 아니지만, QD 소재 감소를 메우는 완충 역할을 합니다.
단기/중기/장기 촉매 정리
구분 시기 촉매 단기 2026년 4분기 3분기 실적 발표(컨센서스 영업이익 525억원), 추가 주주환원 여부 중기 2027년 프리커서 신규 고객 매출 확대, 과산화수소 증설 가동 장기 2028년 이후 신규 팹 풀가동에 따른 과산화수소 물량 확대, 차세대 프리커서 채택
2-3. 경쟁 구도
한솔케미칼의 사업은 영역마다 경쟁 상대가 다릅니다.
영역 주요 경쟁사(국내외) 한솔케미칼의 위치 반도체용 과산화수소 OCI, 해외 화학사 국내 메모리 팹에 장기간 공급해 온 핵심 공급사 프리커서 디엔에프, SK트리켐, 레이크머티리얼즈, 글로벌 소재사(머크 등) 실리콘 계열(TSA) 중심, 해외 고객 확대 중 QD 소재 소수 글로벌 업체 국내 TV 제조사 공급, 전방 수요 둔화 이차전지 바인더 일본·국내 화학사 셀메이커 추가 확보 진행
경쟁 우위의 핵심은 고객사 공정 인증과 품질 이력입니다. 반도체 소재는 가격보다 수율 안정성이 우선이고, 공급사를 바꾸려면 수개월~수년의 재인증이 필요합니다. 한솔케미칼은 과산화수소에서 쌓은 고객 신뢰를 바탕으로 프리커서까지 고객 범위를 넓혀 왔다는 점이 차별점입니다. 다만 프리커서 시장은 국내 경쟁사들도 빠르게 커지고 있어, 제품 포트폴리오 확장 속도가 향후 점유율을 좌우할 것입니다.
—
3. 경제적 해자 분석: 전환비용과 효율적 규모
한솔케미칼의 해자는 전환비용(Switching Cost)과 효율적 규모(Efficient Scale) 두 가지로 정리할 수 있습니다.
3-1. 전환비용: 공정 인증이라는 진입 장벽
반도체 팹에서 소재를 바꾸는 일은 생각보다 훨씬 어렵습니다. 새로운 과산화수소나 프리커서를 도입하려면 샘플 평가 → 소량 라인 테스트 → 양산 라인 적용 → 수율 모니터링의 단계를 거쳐야 하고, 이 과정에 보통 1년 이상이 걸립니다. 그 사이 미세한 불순물 차이 하나로 수율이 떨어지면, 웨이퍼 손실 비용은 소재 구매 비용과 비교할 수 없을 만큼 커집니다.
그래서 팹 입장에서는 소재 가격을 몇 퍼센트 깎는 것보다 검증된 공급사를 유지하는 것이 합리적입니다. 이 구조는 한솔케미칼의 수익성에서 확인됩니다. 2025년 영업이익률은 17.7%, 2026년 2분기는 20.1%였습니다. 원재료 가격이 급등했던 1분기에도 19.1%를 지켰고, 키움증권과 삼성증권 모두 원가 상승분이 2분기부터 판가에 전가될 것으로 봤는데 실제로 2분기 마진이 회복됐습니다. 원가 상승을 판가에 넘길 수 있다는 것은 전환비용 해자가 작동하고 있다는 가장 직접적인 증거입니다.
3-2. 효율적 규모: 고객 옆에 붙은 생산 거점
과산화수소는 부피가 크고 운송 중 안전 관리가 까다로운 화학물질입니다. 고순도 제품은 오염 방지를 위해 전용 용기와 물류 체계가 필요하기 때문에, 생산 거점이 고객 팹과 가까울수록 원가와 품질 양쪽에서 유리합니다. 1분기 실적에서 운송비 상승이 수익성 부담 요인으로 언급된 것도 이 산업에서 물류가 얼마나 중요한지를 보여줍니다.
국내 반도체 팹 수요는 소수 공급사가 나눠 가질 만한 크기입니다. 이미 고객 인근에 설비를 갖춘 사업자가 있는 상황에서, 신규 사업자가 대규모 고순도 설비를 새로 짓고 인증까지 받아 점유율을 빼앗기는 쉽지 않습니다. 기존 공급사가 고객 증설에 맞춰 함께 설비를 늘리는 구조가 되고, 이번 25% 증설이 바로 그 사례입니다. 이것이 효율적 규모 해자의 전형적인 모습입니다.
3-3. 해자의 지속 가능성
5~10년 뒤에도 이 해자가 유지될지 판단할 때 세 가지를 봐야 합니다.
첫째, 반도체 미세화 방향입니다. 공정이 미세해질수록 세정 스텝과 증착 공정이 늘어나므로, 과산화수소와 프리커서의 단위당 사용량은 줄기보다 늘어날 가능성이 큽니다. 기술 변화가 해자를 약화시키기보다 강화하는 방향입니다.
둘째, 고객 집중도입니다. 국내 메모리 고객 의존도가 높은 것은 해자이면서 약점입니다. 고객사가 공급망 다변화를 위해 2차 공급사 비중을 늘리면 가격 협상력이 약해질 수 있습니다. 프리커서의 북미·일본 고객 확대가 이 약점을 보완하는 방향이라는 점은 긍정적입니다.
셋째, QD 소재의 해자 약화입니다. QD 소재는 기술 장벽은 높지만 전방인 TV 수요에 묶여 있어, 수요가 줄면 해자가 있어도 매출이 줄어듭니다. 결론적으로 반도체 소재 부문의 해자는 10년 단위로 유지될 가능성이 높고, 디스플레이 소재 부문은 전방 수요에 따라 약화될 수 있다고 평가합니다. 회사 전체로 보면 해자가 강한 사업의 비중이 커지는 방향이라 긍정적입니다.
—
4. 실적 분석: 4분기 저점 이후 2개 분기 연속 증익, 3분기 확인 구간
연간 실적 추이
연도 매출액(억원) YoY 영업이익(억원) YoY 영업이익률 당기순이익(억원) ROE 2023 7,717 -12.9% 1,241 -33.3% 16.1% 1,087 13.1% 2024 7,764 +0.6% 1,288 +3.8% 16.6% 1,249 13.5% 2025 8,840 +13.9% 1,562 +21.3% 17.7% 1,481 14.3% 2026(E) 9,865 +11.6% 1,805 +15.6% 18.3% 1,743 14.7%
자료: 네이버증권(2026년 추정치는 컨센서스), 2023년 증감률은 삼성증권
2023년은 반도체 다운사이클로 영업이익이 33% 줄었던 해입니다. 이후 2024년 횡보를 거쳐 2025년 매출 +13.9%, 영업이익 +21.3%로 회복했습니다. 2025년 회복은 반도체 가동률 정상화에 따른 과산화수소·프리커서 물량 증가가 이끌었습니다. 2026년 컨센서스는 매출 9,865억원(+11.6%), 영업이익 1,805억원(+15.6%)으로, 영업이익이 매출보다 빠르게 늘어나는 레버리지 구간이 이어질 것으로 예상됩니다.
분기별 실적 트렌드
분기 매출액(억원) 영업이익(억원) 영업이익률 당기순이익(억원) 2025.2Q 2,219 489 22.0% 486 2025.3Q 2,300 488 21.2% 465 2025.4Q 2,224 169 7.6% 175 2026.1Q 2,319 444 19.1% 425 2026.2Q 2,475 498 20.1% 537 2026.3Q(E) 2,523 525 20.8% 512
자료: 네이버증권(3분기는 컨센서스)
몇 가지 포인트가 눈에 띕니다.
2025년 4분기 영업이익률 7.6%는 계절성 저점입니다. 증권사들은 4분기 마진 하락의 원인으로 연말 성과급 비용 반영과 QD·바인더 출하 조정을 꼽아 왔습니다. 따라서 이 분기를 추세 악화로 해석할 필요는 없지만, 2026년 4분기에도 비슷한 계절성이 나타날 가능성은 염두에 둬야 합니다.
2026년 1분기는 유가 급등의 영향을 받았습니다. 매출 2,319억원(+10.6% YoY)은 예상에 부합했지만, 영업이익 444억원은 원재료비·운송비 상승과 QD 부진으로 컨센서스를 8.5% 밑돌았습니다(삼성증권).
2026년 2분기는 판가 전가가 확인된 분기입니다. 매출 2,475억원(+11.5% YoY), 영업이익 498억원(+12.2% QoQ)으로, 키움증권이 4월에 제시한 2분기 추정치 451억원을 약 10% 웃돌았습니다. 다만 연초 시장 컨센서스(FnGuide 기준 561억원, 키움증권 4월 리포트 인용)에는 못 미쳤습니다. “예상보다 나쁘지 않았지만 연초 기대만큼은 아니었다”는 점이 주가 조정의 한 배경으로 보입니다.
3분기 컨센서스는 매출 2,523억원(+9.7% YoY), 영업이익 525억원(+7.6% YoY)입니다. 3개 분기 연속 증익이 이어지는지가 이번 실적 시즌의 관전 포인트입니다.
주요 재무지표
지표 값 기준 현재가 266,500원 2026년 10월 8일 종가 시가총액 2.88조원 발행주식수 약 1,079만주 PER(실적) 19.51배 EPS 13,662원 추정PER 17.43배 추정EPS 15,287원 PBR 2.61배 BPS 102,067원 ROE 14.34% 2025년 부채비율 38.39% 2026년 2분기 말 배당수익률 0.98% 주당배당금 2,600원
ROE 14% 수준에 부채비율 30%대라는 조합은, 레버리지 없이 본업 수익성으로 자본을 불리고 있다는 뜻입니다. 삼성증권 집계 기준 잉여현금흐름(FCF)은 2024년 540억원에서 2025년 1,170억원으로 개선됐고, 순부채는 2027년 말 순현금으로 돌아설 것으로 전망됩니다. 자사주 소각 여력이 생긴 배경이기도 합니다.
—
5. 밸류에이션: 한솔케미칼 PER 적정가 계산
5-1. 기준 데이터
– 현재가: 266,500원
– 추정EPS(2026년 컨센서스): 15,287원 → 추정PER 17.43배
– 2027년 EPS 추정치: 삼성증권 17,353원(2026년 5월), 키움증권 19,513원(2026년 4월), 단순평균 약 18,430원
– 과거 PER 범위: 2024년 말 9.0배(저점), 2025년 말 17.5배, 삼성증권 제시 5년 평균 24배
5-2. Base 시나리오: 적정주가 315,000원
1단계 — EPS 보수화: 2027년 EPS 추정치 평균 약 18,430원에서 약 10%를 할인해 16,600원을 적용합니다. 키움증권이 4월에 2026년 실적 추정치를 낮춘 이력이 있고, QD 소재 감소폭이 예상보다 커질 수 있다는 점을 반영한 보수적 가정입니다.
2단계 — 목표 PER 설정: 삼성증권이 쓴 5년 평균 PER 24배 대신 19배를 적용합니다. 현재 추정PER(17.4배)보다는 높지만, 과거 평균보다는 약 20% 할인한 수준입니다. QD 소재 역성장과 원재료 가격 변동성을 감안하면 과거 평균 멀티플을 그대로 주기는 어렵다고 판단했습니다.
3단계 — 적정주가 산출: 16,600원 × 19배 = 315,400원 → 315,000원(현재가 대비 +18.2%)
5-3. Bear 시나리오: 206,000원
2026년 추정EPS 15,287원이 10% 하향(13,760원)되고, 반도체 소재 업종 디레이팅으로 PER이 15배까지 내려가는 경우를 가정합니다.
13,760원 × 15배 = 206,400원 → 206,000원(현재가 대비 -22.7%)
이 시나리오는 메모리 설비투자 지연, 유가 재급등에 따른 마진 훼손, QD 소재 매출 급감이 동시에 나타나는 경우입니다. 2024년 말 PER이 9배까지 내려갔던 것을 생각하면, 업황이 꺾일 때 멀티플이 얼마나 빨리 내려갈 수 있는지 보여줍니다.
5-4. 증권사 컨센서스와 비교
구분 목표주가 시점 삼성증권 420,000원 2026년 5월 흥국증권 380,000원 2026년 4월 키움증권 350,000원 2026년 4월 현대차증권 325,000원 2026년 9월 네이버증권 컨센서스 평균 330,000원 2026년 10월 8일 본 분석 Base 315,000원
증권사 목표주가는 상반기 35만~42만원에서 하반기 30만원대 초반으로 내려오는 흐름입니다. 현대차증권은 9월에 목표주가를 325,000원으로 제시했는데, 직전 410,000원에서 약 21% 낮춘 것으로 알려졌습니다. 본 분석의 Base 315,000원은 컨센서스 평균(330,000원)보다 약 5% 낮습니다. 방향성(실적 성장)에는 동의하지만, 2027년 EPS와 목표 멀티플 모두 컨센서스보다 보수적으로 잡았기 때문입니다.
5-5. 지금 이 가격에 사는 것이 합리적인가
현재가 266,500원 기준 Base 상승여력은 +18.2%, Bear 하락 위험은 -22.7%입니다. 숫자만 보면 위아래가 비슷한 구간이라, 지금 한 번에 사기에는 안전마진이 크지 않습니다. 반면 245,000원 수준까지 내려오면 Base 상승여력은 약 +28.6%, Bear 하락 위험은 약 -15.9%로 위험 대비 보상이 좋아집니다. 사업의 질은 좋지만 가격은 “적정 수준보다 조금 싼” 정도로 판단합니다.
—
6. 리스크 요인
리스크 1: QD 소재 매출 감소와 TV 전방 수요 둔화
퀀텀닷 매출은 2025년 1,274억원에서 2026년 1,033억원(삼성증권 추정)으로 약 19% 줄어들 전망입니다. QD 소재는 매출 규모가 크고 마진도 높은 편이라, 감소폭이 예상보다 커지면 전사 이익률이 직접 깎입니다. 키움증권도 “TV 수요 약세에 따른 QD소재의 실적 부진”을 주가 부담 요인으로 꼽았습니다. 글로벌 TV 수요가 회복되지 않거나 고객사가 QD 외의 기술로 라인업을 옮기면, 이 사업부는 구조적 감소로 들어갈 수 있습니다. 반도체 소재 성장이 QD 감소를 얼마나 상쇄하는지가 실적의 핵심 변수입니다.
리스크 2: 원재료·물류비 변동과 판가 전가 시차
2026년 1분기 실적이 보여줬듯이 유가 급등은 과산화수소 원재료비와 운송비를 동시에 올립니다. 2분기에 판가 전가가 이뤄졌지만, 전가에는 보통 한 분기 이상의 시차가 있습니다. 지정학적 이벤트로 유가가 다시 급등하면 1~2개 분기 동안 마진이 2~3%p 내려가는 상황이 반복될 수 있습니다. 판가 전가가 매번 성공한다는 보장도 없으며, 고객사의 원가 절감 압력이 커지는 시기에는 전가율이 낮아질 수 있습니다.
리스크 3: 고객 집중도와 반도체 설비투자 사이클
과산화수소와 프리커서 매출의 상당 부분이 국내 메모리·파운드리 고객에게서 나옵니다. 고객사의 신규 팹 가동이 늦어지거나 메모리 가격 하락으로 가동률이 낮아지면, 소재 물량은 곧바로 줄어듭니다. 25% 증설은 수요가 받쳐줄 때 성장 동력이지만, 수요가 늦게 오면 감가상각비 부담으로 바뀝니다. 삼성증권 추정 기준 연간 유형자산 투자는 2026~2027년 1,100억~1,200억원 수준으로, 이 투자가 회수되는 속도가 중요합니다.
리스크 4(참고): 최대주주 지분과 주식담보대출
최대주주 측 지분은 13% 안팎으로 낮고, 최대주주는 보유 주식 일부를 담보로 대출을 받고 있습니다. 10월 7일 공시에서 담보 설정 주식은 878,327주(8.14%)로 8월 공시 대비 줄었지만, 주가가 크게 떨어지면 담보 관련 물량 우려가 나올 수 있습니다. 반면 주담대 상환으로 담보 주식이 줄고 있다는 점은 오버행 부담이 줄어드는 방향이라 긍정적으로도 볼 수 있습니다.
—
7. 결론 및 Exit Plan
투자 의견: 중립 (24만원대 분할 매수 관점)
한솔케미칼은 반도체 소재라는 강한 해자 사업의 비중이 커지고 있고, 2분기에 원가 상승분을 판가에 넘기며 수익성 회복을 확인했습니다. 과산화수소 증설과 프리커서 고객 확대로 2028년까지 이어지는 성장 경로도 뚜렷합니다. 다만 현재가 266,500원은 Base 적정주가 315,000원 대비 상승여력이 18% 수준이고, QD 소재 감소와 원가 변동성을 고려한 Bear 시나리오(206,000원)와의 거리도 가깝습니다. 좋은 사업이지만 가격 매력은 아직 “충분히 싸다”고 보기 어렵다는 것이 이번 한솔케미칼 PER 적정가 계산의 결론입니다.
목표 주가: 315,000원 (2027년 보수적 EPS 16,600원 × PER 19배)
매수 조건
– 가격: 245,000원 이하에서 분할 매수 시작(Base 상승여력 약 29%)
– 상황: 3분기 영업이익이 컨센서스(525억원) 수준 이상으로 나오고, 전구체 매출 성장이 이어질 때
– 3분기 실적이 예상을 크게 웃돌면 현재가 부근에서도 일부 매수 고려 가능
매도 조건 (Exit Plan)
– 목표가 도달 시: 315,000원 도달 시 보유 물량의 50% 정리, 나머지는 2027년 실적 가시성을 보고 판단
– 펀더멘털 훼손 시: ① 4분기 계절성을 제외하고 분기 영업이익률이 15% 미만으로 2개 분기 연속 내려갈 때, ② 반도체 소재(과산화수소+전구체) 매출이 전년 대비 2개 분기 연속 역성장할 때 → 투자 논리 훼손으로 보고 전량 재검토
– 기간 조건: 2027년 1분기 실적 발표(2027년 4~5월) 시점에 증설 가동 효과를 재점검하고, 주가가 적정가에 근접하지 못하면 비중 조정
정리 요약표
항목 내용 기업명 한솔케미칼 (014680) 현재주가 266,500원 (2026년 10월 8일) 목표주가 315,000원 (Base) / 206,000원 (Bear) 업사이드 +18.2% (Base) 투자의견 중립 (245,000원 이하 분할 매수) 핵심근거 과산화수소 25% 증설, 프리커서 고성장(2026년 +31% 추정), 판가 전가로 마진 회복, 자사주 소각 핵심리스크 QD 소재 역성장, 유가·물류비 변동, 고객 설비투자 사이클
반도체 업사이클에서 장비주가 먼저 움직였다면, 소재주는 팹이 실제로 돌아가는 동안 꾸준히 이익을 쌓는 종목입니다. 한솔케미칼은 그 전형에 가깝습니다. 서두르기보다는 3분기 실적으로 증익 추세를 확인하고, 가격이 안전마진을 줄 때 담는 전략이 합리적이라고 봅니다.
—
> 본 콘텐츠는 「자본시장과 금융투자업에 관한 법률」에 따라 신고된 유사투자자문업자가 불특정 다수인을 대상으로 제공하는 일반적인 투자정보이며, 특정 투자자 개인에게 맞춘 1:1 투자자문이 아닙니다. 본 분석은 정보 제공 목적이며 투자 권유가 아닙니다. 모든 투자 판단과 책임은 투자자 본인에게 있습니다. 본 보고서의 추정·가정은 작성일(2026-10-09) 기준이며 시장 상황, 지정학적 변수에 따라 실현되지 않을 수 있습니다. 분석에 활용된 재무 데이터는 네이버 금융·사업보고서·증권사 컨센서스를 기준으로 했으며, 시나리오와 목표가는 본 보고서 작성자의 보수적 평가입니다. 모든 투자에는 원금 손실 위험이 있으며, 과거의 수익률이나 분석 실적은 미래의 수익을 보장하지 않습니다. 작성일 기준 필자는 해당 종목을 보유하고 있지 않습니다. 필자의 보유 여부 및 포지션은 시장 상황에 따라 사전 고지 없이 변경될 수 있습니다.
함께 읽으면 좋은 글
- GS건설 동해 AI 데이터센터 수주 영향 분석: 100MW 1조원 착공이 PBR 0.56배를 깰 수 있을까, 적정주가 32,000원
- IPARK현대산업개발 영업이익률 13% 분석: 자체사업이 끌어올린 수익성, 추정PER 4배의 적정주가 28,000원
- 제일기획 자사주 소각 주가 영향 분석: 12% 소각·1,400억 추가 매입과 배당수익률 6.6%가 받치는 적정주가 18,300원
- 컴투스 제우스 흥행 3분기 실적 프리뷰: 영업이익 컨센서스 112억 vs 증권사 170억대, PBR 0.45배 재평가 조건 점검
- 엔씨소프트 아이온2 글로벌 출시 스팀 매출 1위 주가 영향 분석: 해외매출 52%와 2026년 영업이익 5,292억 컨센서스 점검