
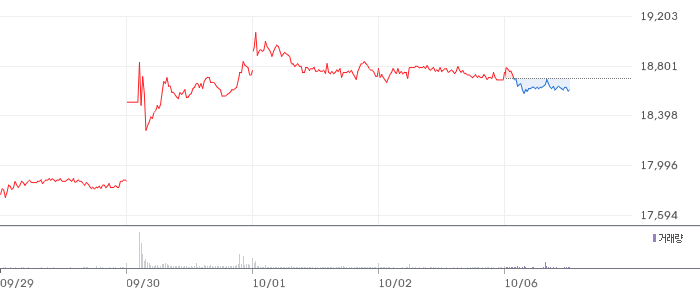
2026년 10월 6일, NH투자증권은 제일기획(030000)의 목표주가를 24,000원에서 23,000원으로 낮추면서도 투자의견 ‘매수’를 유지했습니다. 이유는 한 문장으로 요약됩니다. “실적 부진은 아쉽지만, 이를 상쇄할 주주환원 정책에 더 주목해야 할 시점”이라는 것입니다. 불과 닷새 전인 10월 1일에는 DS투자증권이 목표주가를 26,000원에서 25,000원으로, 9월 17일에는 신한투자증권이 24,000원에서 21,000원으로 내렸습니다. 한 달 사이 증권사 세 곳이 목표가를 하향했는데도 모두 ‘매수’를 유지했습니다. 실적 눈높이는 내려가는데 주주환원은 강화되는, 흔치 않은 구간에 들어섰다는 뜻입니다. 기존 자사주 소각은 오버행을 해소하는 효과가 있고, 실질적인 주당 가치 개선은 1,400억원 신규 매입분(발행주식의 약 6%)에서 나옵니다.
이 글의 메인 주제는 제일기획 자사주 소각이 주가와 주당 가치에 실제로 어떤 영향을 주는지입니다. 오늘 종가 18,610원 기준으로 핵심 투자 포인트는 세 가지입니다.
첫째, 발행주식의 12%에 해당하는 자사주 1,376만 2,500주(약 2,800억원)가 10월 15일 전량 소각됩니다. 여기에 더해 2026년 말까지 400억원, 2027년 9월 말까지 1,000억원, 총 1,400억원어치를 추가로 사들여 소각합니다. 소각 대상까지 합치면 이번 주주환원 패키지는 약 4,200억원 규모로, 현재 시가총액의 20%에 가깝습니다.
둘째, 배당수익률 6.6%가 주가의 하방을 받칩니다. 회사는 2026년 실적이 줄더라도 주당배당금을 전년과 같은 1,230원으로 유지할 것으로 증권가는 보고 있고, 배당성향 60% 정책을 2027년까지 이어갈 계획입니다. 1,400억원 신규 매입·소각으로 유통주식이 약 7% 줄면, 같은 배당 총액으로도 주당배당금이 오를 여지가 생깁니다(기존 자사주 소각은 배당 대상 주식 수를 바꾸지 않음).
셋째, 실적 부진의 원인이 사업 경쟁력이 아니라 최대 광고주의 예산 통제라는 점입니다. 메모리 반도체 가격 상승으로 스마트폰 사업 수익성이 눌리자 계열 광고주가 마케팅비를 줄였고, 이것이 3분기 실적을 끌어내리고 있습니다. 반면 비계열 광고주 영입, 북미·신흥시장 수주, 디지털 비중 확대는 계속되고 있습니다.
이 글에서는 제일기획의 사업 모델과 광고 산업 구조, 경제적 해자를 먼저 살펴본 뒤 실적과 재무지표를 점검하고, 자사주 소각 후 주식 수를 반영한 적정주가를 보수적으로 산출합니다. 마지막으로 어떤 가격대에서 매수하고, 어떤 조건에서 매도할지 Exit Plan까지 정리합니다.
1. 기업 개요: 삼성 캡티브 위에 세운 글로벌 마케팅 솔루션 회사
제일기획은 1973년 설립된 종합 마케팅 솔루션 회사입니다. 흔히 ‘광고회사’로 불리지만, 지금의 사업은 TV 광고를 만드는 일보다 훨씬 넓습니다. 브랜드 캠페인 기획, 디지털 퍼포먼스 마케팅, 자사몰(닷컴)과 이커머스 운영, 매장·리테일 마케팅, 콘텐츠 제작까지 광고주의 마케팅 전 과정을 대행합니다.
왜 이 사업이 돈이 되는가. 광고대행업의 본질은 ‘광고주 예산의 일정 비율을 수수료로 가져가는 구조’입니다. 매출액에는 매체 구매비, 제작 외주비 같은 통과성 비용이 대부분 포함되기 때문에, 업계는 매출에서 매출원가를 뺀 매출총이익(GP)을 실질적인 외형으로 봅니다. 제일기획의 2025년 매출은 4조 5,469억원이지만, 매출총이익은 1조 8,599억원(전년 대비 +8%, 사상 최대)이었고, 영업이익 3,369억원은 매출총이익 대비 18.1%였습니다. 공장도 재고도 필요 없는 사람 중심의 사업이라 설비투자 부담이 적고, 벌어들인 이익 대부분을 배당과 자사주로 돌려줄 수 있는 구조입니다.
서비스별·지역별 매출총이익 비중 (2025년 연간)
구분 비중/규모 비고 디지털 55% 닷컴·커머스·퍼포먼스, 연간 +10% 성장 리테일·비매체(BTL) 29% 매장 운영, 이벤트, D2C 리테일 전통매체(ATL) 16% TV·인쇄 등 본사 매출총이익 3,908억원 (+5%) BYD·농심 등 비계열 신규 영입 해외 자회사 매출총이익 약 1조 4,700억원 (+9%) 북미·중남미·동남아 두 자릿수 성장 비계열 광고주 비중 29% 2024년 27%에서 상승
2026년 2분기에는 디지털 비중이 56%로 더 높아졌고, BTL 30%, ATL 14%였습니다. 전통매체 비중이 계속 줄고 디지털·리테일이 커지는 흐름입니다. 해외 자회사가 매출총이익의 약 79%를 차지한다는 점도 중요합니다. 제일기획은 국내 광고회사라기보다 ‘삼성의 글로벌 마케팅을 수행하면서 현지 비계열 광고주를 늘려가는 다국적 에이전시’에 가깝습니다. 상반기에만 본사는 네이버쇼핑, 두나무(업비트) 등을, 해외 자회사는 중국건설은행, 씨트립, 태국 유통사 마크로(Makro) 등을 신규 광고주로 확보했습니다.
지배구조. 2026년 6월 말 기준 최대주주는 삼성전자로 2,903만 8,075주(25.24%)를 보유하고 있으며, 삼성카드가 350만주(3.04%)를 보유하고 있습니다. 10월 15일 자사주 소각이 끝나면 발행주식수가 1억 1,504만주에서 약 1억 128만주로 줄어들기 때문에, 주식을 사고팔지 않아도 삼성전자 지분율은 약 28.7%, 삼성카드는 약 3.5%로 자동 상승합니다. 매일경제 보도에 따르면 제일기획은 삼성그룹 계열사 가운데 자사주 비율이 가장 높은 회사였고, 이번 소각으로 그 ‘잠긴 지분’이 정리됩니다.
2. 산업 분석: 광고 시장은 커지는데, 돈이 흐르는 경로가 바뀌고 있다
2-1. 산업 현황 및 규모
글로벌 광고 시장은 예상보다 단단합니다. WPP Media는 2026년 6월 발표한 중간 전망에서 2026년 전 세계 광고 매출(미국 정치광고 제외)이 8.9% 성장해 약 1.3조 달러에 이를 것으로 내다봤습니다. 2025년 12월 전망치 7.1%에서 상향 조정된 수치이며, 미국 시장 성장률은 11.9%로 제시됐습니다. 상향의 핵심 이유로는 AI가 꼽혔습니다. AI 기업들이 직접 쓰는 광고비, 그리고 기존 광고주들이 AI로 효율을 높이며 늘린 광고 집행이 관세·경기 불확실성을 상쇄하고 있다는 분석입니다.
하지만 여기서 투자자가 놓치면 안 되는 부분이 있습니다. 시장 전체가 커지는 것과 광고대행사의 몫이 커지는 것은 다른 이야기라는 점입니다. 광고비 성장의 상당 부분은 검색·소셜·리테일미디어 같은 플랫폼으로 직접 흘러갑니다. WPP Media는 2026년 검색(전통 검색과 생성형 검색 합산)이 전체 광고 매출의 21.8%를 차지하고, 리테일미디어를 중심으로 한 커머스가 산업의 기반이 되고 있다고 진단했습니다. 광고주가 플랫폼에 직접 집행하는 비중이 늘수록 전통적인 ‘매체 대행 수수료’ 모델은 압박을 받습니다.
현재 산업 사이클로 보면, 광고대행 업종은 성장 시장 속 구조 전환기에 있습니다. 전통매체 대행은 축소되고, 커머스·리테일·데이터 기반 퍼포먼스 마케팅 같은 ‘실행형’ 서비스가 커지고 있습니다. 이 전환을 얼마나 빨리 하느냐가 대행사별 성과를 가르고 있습니다. 제일기획이 디지털 56%, BTL 30%로 전통매체 비중을 14%까지 낮춘 것은 이 전환에서 앞서 있다는 신호입니다.
2-2. 성장 동력 분석
① 커머스와 D2C(소비자 직접 판매)의 확산. 제조사들이 유통사를 거치지 않고 자사몰과 플래그십 매장으로 소비자를 직접 만나는 D2C 전략을 강화하면서, 광고대행사의 역할이 ‘광고 제작’에서 ‘판매 채널 운영’으로 넓어졌습니다. 제일기획은 계열 광고주의 글로벌 닷컴 운영, 매장 리테일 마케팅을 대행하며 이 흐름의 직접 수혜를 받고 있습니다. 2026년 1분기 리테일 사업은 주요 광고주의 D2C 강화 전략에 힘입어 7% 성장했습니다. DS투자증권도 3분기에 TV·디지털 매체 광고와 캠페인은 줄었지만 D2C 닷컴·리테일 광고가 이를 일부 방어하고 있다고 분석했습니다. 커머스 운영은 한 번 맡기면 시스템·데이터·인력이 얽혀 쉽게 바꾸기 어렵기 때문에, 단발성 캠페인보다 매출 지속성이 높습니다.
② 비계열 광고주 확대. 비계열 비중은 2024년 27%에서 2025년 29%로 높아졌습니다. 본사에서는 BYD, 농심, 네이버쇼핑, 두나무 등을, 해외에서는 중국건설은행, 씨트립, 마크로 등을 새로 확보했습니다. 비계열 비중 상승은 이번 같은 ‘캡티브 광고주 예산 축소’ 국면에서 실적 변동성을 줄여주는 완충재 역할을 합니다. 제일기획은 삼성 글로벌 캠페인을 수행하며 쌓은 레퍼런스를 무기로 해외 현지 광고주를 공략하고 있어, 비계열 확대는 단기 이벤트가 아니라 구조적 흐름으로 볼 수 있습니다.
③ AI 솔루션과 M&A. DS투자증권에 따르면 제일기획은 AI 솔루션 개발, 비계열 광고주 확대, M&A를 준비하고 있습니다. 디지털·AI 인력 투자로 퍼포먼스 마케팅 역량을 강화하고, 엔터프라이즈용 AI 솔루션으로 신규 수주에 나서는 전략입니다. 올해는 관련 투자비가 비용으로 먼저 잡히고 있지만, 2027년에는 투자 부담이 줄어들 것으로 예상됐습니다. 또한 순현금 가운데 운영자금을 제외한 여력을 활용한 M&A로 북미·유럽 자회사 중심의 글로벌 성장을 추진할 것으로 전망됐습니다.
단기·중기·장기 촉매 정리
시점 촉매 영향 단기 (2026년 10월) 10월 15일 자사주 12% 소각, 연말까지 400억원 추가 매입 주당 지표 개선, 수급 하단 지지 단기 (2026년 10월 하순 예상) 3분기 실적 발표 컨센서스 하회 예상 — 악재 선반영 여부가 관건 중기 (2027년) 캡티브 광고주 예산 정상화, 유럽·중국 구조조정 효과, AI 투자비 축소 이익 회복 중기 (2027년 9월까지) 1,000억원 추가 매입·소각 완료 주식 수 추가 감소 장기 비계열 비중 30% 돌파, M&A를 통한 북미·신흥시장 확장 캡티브 의존도 하락, 밸류에이션 재평가
2-3. 경쟁 구도
국내 상장 광고대행사로는 현대차그룹 계열 이노션, LG그룹 계열 HS애드가 대표적인 비교 대상입니다. 세 회사 모두 대기업 계열 광고주를 기반으로 한 ‘캡티브 에이전시’라는 공통점이 있습니다.
항목 (2025년, 네이버증권) 제일기획 이노션 HS애드 매출액 45,469억원 21,460억원 4,839억원 영업이익 3,369억원 1,628억원 275억원 영업이익률(매출 기준) 7.41% 7.59% 5.68% ROE 13.70% 8.88% 8.38% PER(실적) 9.73배 5.64배 5.43배 PBR 1.17배 0.63배 0.50배 배당수익률 6.61% 6.52% 8.94%
세 회사를 비교하면 제일기획은 매출 규모가 가장 크고 ROE가 13.7%로 경쟁사보다 5%p 가까이 높습니다. 그만큼 PER·PBR 프리미엄을 받고 있습니다. 제일기획의 경쟁 우위는 ① 글로벌 해외 자회사 네트워크(매출총이익의 약 79%가 해외), ② 디지털·리테일 중심으로 전환된 사업 구성, ③ 높은 자본효율입니다. 다만 경쟁자는 국내 대행사만이 아닙니다. 글로벌 무대에서는 WPP, 퍼블리시스, 옴니콤 같은 대형 지주사, 그리고 광고주와 직접 거래하는 구글·메타·아마존 같은 플랫폼이 모두 경쟁자입니다. 그래서 제일기획의 해자는 ‘광고 제작 능력’보다 광고주의 글로벌 마케팅 실행 체계에 얼마나 깊이 들어가 있느냐로 평가해야 합니다.
3. 경제적 해자 분석: 전환비용과 실행 규모
3-1. 전환비용 — 마케팅 ‘인프라’가 된 대행사
제일기획의 첫 번째 해자는 전환비용입니다. 과거 광고대행은 캠페인 단위 계약이라 광고주가 비교적 쉽게 대행사를 바꿀 수 있었습니다. 하지만 지금 제일기획이 하는 일의 절반 이상은 디지털(56%)과 리테일·비매체(30%)입니다. 수십 개 국가의 자사몰 운영, 매장 리테일 프로그램, 퍼포먼스 마케팅 데이터 관리는 광고주의 판매 시스템과 맞물려 돌아갑니다. 이런 업무를 다른 대행사로 옮기려면 데이터 이전, 현지 인력 재구성, 운영 공백 위험을 감수해야 합니다.
이 해자는 이번 국면에서 역설적으로 확인됐습니다. 최대 광고주가 TV·디지털 매체 광고를 줄이는 와중에도 D2C 닷컴·리테일 광고가 실적을 일부 방어했습니다. 광고주가 ‘선택적으로 줄일 수 있는 비용'(매체 캠페인)과 ‘줄이기 어려운 운영 업무'(닷컴·리테일)가 분리돼 있고, 제일기획은 후자의 비중을 키워왔다는 뜻입니다. 매출총이익이 2026년 1분기 +2%, 2분기 +1.2%로 성장 폭은 작아졌지만 역성장하지 않은 이유도 여기에 있습니다.
3-2. 효율적 규모 — 글로벌 실행 네트워크
두 번째 해자는 효율적 규모입니다. 글로벌 제조사의 신제품 캠페인은 수십 개 국가에서 동시에 진행돼야 하고, 국가별 매체 집행·리테일 운영·현지화 크리에이티브가 필요합니다. 이를 한 대행사가 일관되게 수행하려면 해외 거점 네트워크가 필수입니다. 제일기획은 해외 자회사 매출총이익만 연간 약 1조 4,700억원(2025년) 규모로, 국내 상장 경쟁사 이노션의 연결 매출 2조 1,460억원과 비교해도 작지 않은 규모입니다.
이 네트워크는 비계열 영업에도 쓰입니다. 중국건설은행, 씨트립, 마크로 같은 현지 대형 광고주를 영입할 수 있었던 것은 삼성 캠페인으로 검증된 현지 실행 역량이 있기 때문입니다. 북미·중남미·동남아 자회사가 2025년 두 자릿수 성장을 기록한 것도 같은 맥락입니다. 다만 이 해자가 모든 지역에서 작동하지는 않습니다. 유럽과 중국 법인은 부진해 구조조정이 진행 중이며, 2026년 1분기 일회성 인건비가 반영된 원인 중 하나도 유럽 등 해외 사업 재편이었습니다.
3-3. 해자의 지속 가능성
5~10년 관점에서 제일기획의 해자는 ‘좁지만 유지되는 해자’로 평가합니다. 유지 근거는 세 가지입니다. ① 최대 광고주와의 관계는 지분(삼성전자 25.24%, 소각 후 약 28.7%)과 수십 년간 쌓인 운영 체계로 묶여 있습니다. ② 디지털·리테일 비중 확대로 업무가 ‘운영형’으로 바뀌면서 전환비용은 오히려 높아지고 있습니다. ③ 비계열 비중이 29%까지 올라와 캡티브 의존도가 서서히 낮아지고 있습니다.
반대로 해자를 깎는 힘도 분명합니다. 생성형 AI가 크리에이티브 제작 비용을 낮추고, 플랫폼들이 AI 기반 자동 광고 상품으로 광고주와 직접 거래를 늘리면 대행사의 중개 가치는 줄어듭니다. 제일기획이 올해 AI 투자비를 감수하는 이유도 이 위협 때문입니다. 결론적으로 제일기획의 해자는 ‘광고 제작’이 아니라 ‘글로벌 커머스 실행’에서 유지될 가능성이 높으며, AI를 비용 절감 도구로 흡수하느냐 아니면 AI에 업무를 빼앗기느냐가 향후 5년의 관전 포인트입니다.
4. 실적 분석: 이익은 정체, 매출총이익은 버티는 중
연간 실적 추이 (단위: 억원, 네이버증권·DART 공시)
연도 매출액 YoY 영업이익 YoY 당기순이익 영업이익률 2023 41,383 – 3,075 – 1,901 7.43% 2024 43,443 +5.0% 3,207 +4.3% 2,083 7.38% 2025 45,469 +4.7% 3,369 +5.1% 2,086 7.41% 2026(E, 컨센서스) 44,763 -1.6% 3,108 -7.7% 2,107 6.94%
2023~2025년 제일기획은 매출 연 5% 안팎, 영업이익 4~5% 성장을 꾸준히 이어왔습니다. 2024년 순이익이 9.6% 늘어난 반면 2025년에는 0.1% 증가에 그쳤습니다. 2026년 컨센서스는 영업이익 7.7% 감소를 가리키고 있는데, 최근 증권사들의 하향 조정이 아직 다 반영되지 않았을 가능성이 높습니다. NH투자증권은 연간 실적 추정치를 16% 낮췄고, 신한투자증권은 2026년 영업이익 추정치를 2,828억원으로 14.7%, 2027년 추정치를 17.8% 하향했습니다(매출총이익은 각각 2.2%, 3.6% 하향).
최근 분기 실적 (단위: 억원)
분기 매출액 영업이익 영업이익률 비고 2025년 2분기 11,188 921 8.23% 2025년 3분기 11,889 959 8.06% 2025년 4분기 11,997 904 7.53% 2026년 1분기 10,176 365 3.59% 퇴직급여 충당금 등 일회성 비용 2026년 2분기 10,745 927 8.63% 매출총이익 4,896억원(+1.2%) 2026년 3분기(E) 컨센서스 11,374 컨센서스 914 – NH 819억원, DS 801억원 전망
2026년 1분기 영업이익은 365억원으로 37.6% 급감했습니다. 인센티브(성과급)를 평균임금에 산입해야 한다는 대법원 판결에 따라 퇴직급여 충당금을 일시에 반영했고, 유럽 등 해외 사업 재편에 따른 일회성 인건비와 AI·데이터 투자비가 겹친 결과입니다. 2분기에는 영업이익 927억원(+0.6%)으로 정상 궤도에 복귀했습니다. 상반기 누적 매출총이익은 9,319억원으로 1.6% 늘었습니다. 회사가 연초 제시한 ‘매출총이익 5% 성장, 영업이익률 18%’ 목표와는 거리가 있습니다.
문제는 3분기입니다. NH투자증권은 3분기 매출총이익 4,604억원(+1%), 영업이익 819억원(-15%)으로 컨센서스를 크게 밑돌 것으로 봤고, DS투자증권은 매출총이익 4,449억원(-3%), 영업이익 801억원(-16%)으로 시장 기대치 969억원을 하회할 것으로 전망했습니다. 폴더블 플래그십 출시에도 메모리 단가 상승으로 최대 광고주의 스마트폰 사업 수익성이 눌리면서 마케팅비 절감으로 이어졌다는 설명입니다.
주요 재무지표 (2026년 10월 6일 기준)
지표 수치 현재가 18,610원 PER(최근 4분기 실적, EPS 1,913원) 9.73배 추정PER(컨센서스 EPS 1,874원) 9.93배 PBR(BPS 15,916원) 1.17배 ROE(2025년) 13.70% 부채비율(2026년 6월) 112.53% 주당배당금(2025년) 1,230원 / 배당수익률 6.61%
부채비율 112%는 광고대행업 특성상 매체 대금 미지급금 등 영업부채가 커서 생기는 숫자로, 실제 차입금은 2026년 6월 말 단기 141억원, 장기 22억원에 불과합니다. 같은 시점 현금성자산 5,746억원과 단기금융상품 2,531억원 등을 합치면 순현금은 약 8,100억원(추정)입니다. 경쟁사와 비교한 수익성은 앞서 본 대로 ROE 13.7%로 이노션(8.88%), HS애드(8.38%)보다 뚜렷하게 높습니다.
5. 밸류에이션: 제일기획 자사주 소각 반영 적정주가 산출
5-1. 먼저 짚어야 할 ‘주식 수’ 문제
제일기획 자사주 소각의 효과를 정확히 보려면 주식 수부터 정리해야 합니다. 네이버증권 EPS 1,913원은 최근 4분기 지배주주순이익 약 2,200억원을 자사주 포함 발행주식 1억 1,504만주로 나눈 값입니다. DART 공시 EPS(2025년 2,049원, 2026년 2분기 626원)는 자사주를 뺀 약 1억 128만주 기준입니다.
반면 배당은 자사주를 뺀 유통주식에만 지급됩니다. 2025년 결산배당 총액 약 1,246억원을 주당 1,230원으로 나누면 약 1억 128만주로, 자사주 1,376만주를 뺀 숫자와 일치합니다. 즉 기존 자사주 12% 소각은 ‘발행주식수 기준’ EPS를 약 13.6% 기계적으로 끌어올리지만, 배당 총액이나 기존 주주의 실질 지분 가치는 바꾸지 않습니다. 소각의 진짜 의미는 ① 언제든 시장에 다시 나올 수 있던 물량 부담(오버행)이 영구히 사라지고, ② 상법 개정 흐름 속에서 회사가 주주환원을 실행으로 증명했다는 데 있습니다. 실질적으로 주당 가치를 늘리는 것은 새로 사들일 1,400억원어치입니다. DS투자증권은 이 신규 매입 물량을 발행주식의 약 6%로 계산했습니다.
5-2. Base 시나리오 (보수적 가정)
1. 출발점: 컨센서스 추정EPS 1,874원(발행주식 1억 1,504만주 기준).
2. 보수적 할인: 최근 증권사들의 추정치 하향 흐름을 반영해 컨센서스 대비 8% 낮춘 1,724원을 적용합니다. 이를 순이익으로 환산하면 약 1,983억원(추정)으로, 2025년 순이익 2,086억원보다 약 5% 낮은 수준입니다.
3. 주식 수 조정: 적용 배수와 과거 PER 범위가 모두 소각 전 발행주식 1억 1,504만주 기준이므로, 기존 자사주 소각분은 빼지 않고 2027년 9월까지 1,400억원 추가 매입분(발행주식의 약 6%, 약 690만주로 가정)만 차감한 약 1억 814만주(추정)를 씁니다. 소각 후 1억 128만주 기준으로 바꾸면 현재 PER은 약 8.6배(실적)·8.7배(추정), 과거 범위는 약 8.3~10.3배, 적용 배수 10배는 약 8.8배에 해당해 결과는 같습니다.
4. 조정 EPS: 1,983억원 ÷ 1억 814만주 = 약 1,834원(추정).
5. 적용 PER 10배: 자사주 포함 1.15억주 기준 EPS에 과거 3년(2023~2025년 말) PER 범위(9.4~11.7배) 하단 부근인 10배를 적용합니다. 이는 소각 후 주식 수 기준 약 8.8배로, DS·신한이 쓴 10배보다 보수적인 할인입니다.
6. Base 적정주가: 약 18,300원 (현재가 대비 약 -1.5%).
5-3. Bear 시나리오
캡티브 광고주의 예산 통제가 2027년까지 이어지고 AI 투자비가 줄지 않는 경우입니다. 컨센서스 EPS를 20% 할인한 1,499원(순이익 약 1,724억원, 추정)에 같은 주식 수 1억 814만주를 적용하면 조정 EPS는 약 1,594원입니다. 여기에 이노션(추정PER 6.1배)과 제일기획 사이의 중간값인 8배를 적용하면 Bear 적정주가는 약 12,800원(약 -31%)입니다. 다만 이 가격에서도 주당배당금 1,230원이 유지된다면 배당수익률은 9.6%에 달해, 배당 투자자의 매수세가 강하게 들어올 수 있는 구간입니다.
시나리오 순이익 가정 주식 수 조정 EPS PER 적정주가 현재가 대비 Base 약 1,983억원(추정) 약 1억 814만주(추정) 약 1,834원 10배 약 18,300원 약 -1.5% Bear 약 1,724억원(추정) 약 1억 814만주(추정) 약 1,594원 8배 약 12,800원 약 -31%
5-4. 증권사 컨센서스와 비교
최근 증권사 목표주가는 NH투자증권 23,000원, DS투자증권 25,000원, 신한투자증권 21,000원입니다. 본 분석의 Base 18,300원은 가장 보수적인 신한투자증권보다도 약 13% 낮습니다. 증권사 목표가에 동의하지 않는 이유는 2027년 캡티브 예산 정상화를 아직 확인할 수 없기 때문입니다. 정상화가 숫자로 확인되면 목표가를 올릴 여지가 있습니다.
5-5. 순현금이 주는 안전판
소각 후 유통주식 약 1억 128만주 기준 시가총액은 약 1조 8,848억원입니다. 순현금 약 8,100억원(2026년 6월 말, 추정)은 이 시가총액의 약 43%에 해당합니다. 단순 계산한 기업가치(EV)는 약 1조 700억원으로, 2025년 영업이익 3,369억원의 약 3.2배입니다. 다만 광고대행사의 현금 일부는 매체사에 지급할 대금을 잠시 보관하는 운전자본 성격이어서 전액을 ‘여유 현금’으로 볼 수는 없습니다. 그래도 1,400억원 추가 매입은 순현금의 약 17%에 불과해, 재무 부담 없이 실행 가능한 규모입니다.
지금 이 가격에 매수하는 것이 합리적인가? 현재가 18,610원은 Base 적정가보다 약 1.5% 높아 주가 상승 여력은 사실상 없고, 6.6%의 배당수익률을 더한 연간 총기대수익률은 약 5%(추정)입니다. 반면 Bear 시나리오의 하락폭(약 -31%)은 작지 않습니다. 3분기 실적 발표 전후 주가가 한 번 더 흔들릴 가능성을 고려하면, 지금 가격에서 추격 매수하기보다 Base 적정가 아래에서 분할 매수하는 것이 합리적입니다.
6. 리스크 요인
리스크 1: 캡티브 광고주 예산 통제의 장기화. 이번 실적 부진의 직접 원인은 최대 광고주의 마케팅비 절감입니다. DS투자증권은 메모리 가격 상승으로 스마트폰 사업 수익성이 하락하면서 광고비 효율화 기조가 강화됐다고 분석했고, 신한투자증권은 이 기조가 내년까지 이어질 것으로 봤습니다. 메모리 가격 강세가 2027년에도 이어지면 계열 광고주의 마케팅 예산 회복은 늦어질 수 있습니다. 비계열 비중이 29%라는 것은 거꾸로 말하면 매출총이익의 상당 부분이 여전히 계열 물량이라는 뜻이며, 이 의존도가 단기간에 크게 낮아지기는 어렵습니다. Base 시나리오의 ‘2027년 정상화’ 가정이 틀리면 적정주가는 Bear 쪽으로 이동합니다.
리스크 2: AI의 광고대행 모델 잠식과 투자 비용. 생성형 AI는 광고 제작 단가를 낮추고, 플랫폼 기업들은 AI 기반 자동 광고 상품으로 광고주와 직접 거래를 늘리고 있습니다. 대행사의 중개 가치가 줄면 수수료율 하락 압력이 생깁니다. 제일기획은 AI 배너 광고 자동화 솔루션 도입 등 대응에 나섰지만, 올해 AI·데이터 투자비가 실적을 깎고 있습니다. 투자가 2027년에 줄어든다는 전망이 빗나가거나, 투자 성과가 신규 수주로 이어지지 않으면 영업이익률(매출총이익 대비) 18% 회복은 어려워집니다.
리스크 3: 해외 부진 지역과 환율. 매출총이익의 약 79%가 해외 자회사에서 나옵니다. 북미·중남미·동남아는 성장하고 있지만 유럽·중국 법인은 부진해 구조조정이 진행 중이며, 이 과정에서 일회성 인건비가 반복될 수 있습니다. 해외 비중이 크다 보니 원화 강세 시 원화 환산 실적이 줄어드는 환율 리스크도 있습니다. 실제로 NH투자증권은 연간 실적 부진의 원인으로 대외 불확실성을 들었습니다.
리스크 4: 현금 활용 방식의 불확실성. 회사는 순현금 일부를 M&A에 쓸 계획입니다. 성장에 도움이 되는 인수라면 긍정적이지만, 비싼 가격에 사거나 인수 후 통합에 실패하면 주주환원 여력을 깎는 결과가 됩니다. 인수 규모와 가격, 대상 지역이 공개될 때 주주환원 기조가 유지되는지 확인해야 합니다.

7. 결론 및 Exit Plan
투자 의견: 중립 (Base 적정가 이하에서 분할 매수)
제일기획은 지금 ‘실적은 줄지만 주주환원은 강화되는’ 구간에 있습니다. 3분기 실적은 컨센서스를 밑돌 가능성이 높지만, 그 원인은 최대 광고주의 예산 통제라는 외부 요인이고, 매출총이익은 상반기에도 플러스 성장을 지켰습니다. 그 사이 회사는 자사주 12% 소각과 1,400억원 추가 매입, 주당배당금 1,230원 유지라는 구체적인 주주환원을 실행하고 있습니다. 기존 자사주 소각은 오버행 해소 효과가 있고, 실질적인 주당 가치 개선은 1,400억원 신규 매입분(발행주식의 약 6%)에서 나오지만 실적 하향을 상쇄하기에는 규모가 제한적입니다. 6.6% 배당수익률은 주가의 하단을 받쳐줍니다.
목표 주가: 18,300원 (Base) — 컨센서스 대비 8% 낮춘 순이익과 신규 매입분 차감 후 주식 수 약 1억 814만주(발행주식 기준), PER 10배 적용.
매수 조건
– 1차 매수: 18,000원 이하 (배당수익률 6.8% 이상 구간). 3분기 실적 발표 직후 주가 반응을 확인하며 분할 매수.
– 2차 매수: 16,500원 이하 (배당수익률 약 7.5%). 실적 부진이 일시적이라는 확인이 있을 때만.
– 매수 근거 확인 항목: 연말까지 400억원 매입 진행 상황, 2026년 결산 주당배당금 1,230원 이상 유지 여부.
매도 조건 (Exit Plan)
– 목표가 도달: 1차·2차 매수 물량은 Base 적정가 18,300원 이상으로 회복 시 50% 정리. 23,000원(NH투자증권 목표가) 이상에서는 2027년 이익 회복이 확인되지 않는 한 나머지도 정리.
– 펀더멘털 훼손: ① 추가 자사주 매입이 중단되거나 축소될 때, ② 주당배당금이 1,230원 아래로 깎일 때, ③ 매출총이익이 2개 분기 연속 전년 대비 감소할 때 — 셋 중 하나라도 발생하면 투자 논리 훼손으로 보고 비중 축소.
– 기간 조건: 2027년 9월(추가 매입 완료 시점)까지 Base 시나리오의 전제인 이익 정상화가 보이지 않으면 재평가.
정리 요약표
항목 내용 기업명 제일기획 (030000) 현재주가 18,610원 (2026년 10월 6일) 목표주가 18,300원 (Base) / Bear 12,800원 업사이드 약 -1.5% (배당수익률 6.6% 별도) 투자의견 중립 (Base 적정가 이하 분할 매수) 핵심근거 자사주 12% 소각(오버행 해소) + 1,400억원 추가 매입, 주당배당금 1,230원 유지, 매출총이익 플러스 성장 유지
> 본 콘텐츠는 「자본시장과 금융투자업에 관한 법률」에 따라 신고된 유사투자자문업자가 불특정 다수인을 대상으로 제공하는 일반적인 투자정보이며, 특정 투자자 개인에게 맞춘 1:1 투자자문이 아닙니다. 본 분석은 정보 제공 목적이며 투자 권유가 아닙니다. 모든 투자 판단과 책임은 투자자 본인에게 있습니다. 본 보고서의 추정·가정은 작성일(2026-10-06) 기준이며 시장 상황, 지정학적 변수에 따라 실현되지 않을 수 있습니다. 분석에 활용된 재무 데이터는 네이버 금융·사업보고서·증권사 컨센서스를 기준으로 했으며, 시나리오와 목표가는 본 보고서 작성자의 보수적 평가입니다. 모든 투자에는 원금 손실 위험이 있으며, 과거의 수익률이나 분석 실적은 미래의 수익을 보장하지 않습니다. 작성일 기준 필자는 해당 종목을 보유하고 있지 않습니다. 필자의 보유 여부 및 포지션은 시장 상황에 따라 사전 고지 없이 변경될 수 있습니다.
함께 읽으면 좋은 글
- 컴투스 제우스 흥행 3분기 실적 프리뷰: 영업이익 컨센서스 112억 vs 증권사 170억대, PBR 0.45배 재평가 조건 점검
- 엔씨소프트 아이온2 글로벌 출시 스팀 매출 1위 주가 영향 분석: 해외매출 52%와 2026년 영업이익 5,292억 컨센서스 점검
- 아이쓰리시스템 618억 해외 방산 수주 분석: 매출 50% 규모 적외선 검출기 계약과 2027년 매출 2,000억 시나리오
- 일진파워 미국 APR1400 원전 수혜 분석: PER 8배 발전정비주, 이익은 원전보다 화력정비·연료전지에서 나온다
- 현대건설 미국 원전 8기 수혜 분석: 1,200억달러 대미투자와 PBR 1.42배, 적정주가 148,000원의 조건
참고 자료
- 제일기획, 실적 부진 아쉽지만 주주환원이 상쇄…’매수’-NH (이데일리)
- 제일기획, 계열사 광고비 축소에 실적 눈높이↓…목표가 2.5만원 (이데일리, DS투자증권)
- 9월 자사주 매입 5600억…’밸류업 시계’ 다시 돈다 (매일경제)
- “실적 눈높이 낮아졌다”…제일기획 목표가 ‘하향’ (파이낸셜뉴스, 신한투자증권)
- 제일기획, 2분기 영업익 927억원…매출총이익 4천896억원 (연합뉴스)
- 제일기획, 비계열·디지털 힘입어 매출총이익 1조8599억…8% 성장 (이투데이)
- WPP Media forecasts 8.9% growth in global ad revenue by end-2026