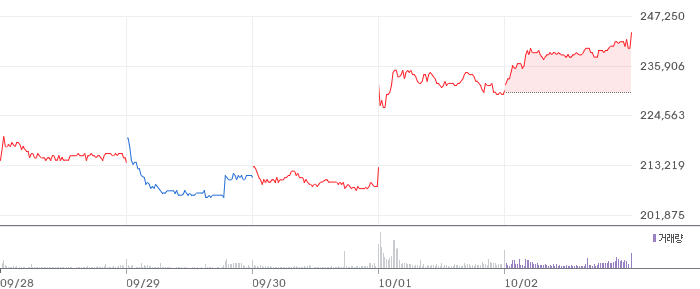
엔씨소프트(현 사명 NC, 036570)의 아이온2가 9월 30일 북미·남미·유럽·일본 4개 지역에서 글로벌 얼리 액세스를 시작했습니다. 회사 발표와 언론 보도에 따르면 출시 직후 스팀 글로벌 매출 1위에 올랐고, 미국·프랑스·독일·스페인·브라질 등 12개 국가에서도 매출 순위 1위를 기록했습니다. 출시 전 스팀 위시리스트 등록 수는 130만 건을 넘었습니다. 정식 출시는 10월 5일입니다. 직전 거래일 엔씨소프트 주가는 6.30% 오른 244,500원에 마감했습니다.
이번 아이온2 글로벌 출시가 주가에 미치는 영향을 분석하려면 숫자부터 봐야 합니다. 엔씨소프트는 2024년 영업손실 1,092억원, 2025년 영업이익 161억원으로 2년 동안 사실상 이익을 내지 못했습니다. 그런데 2026년 상반기에만 영업이익 2,872억원을 냈고, 2분기 영업이익률은 22.6%까지 올라왔습니다. 시장 컨센서스는 2026년 매출 2조 8,045억원, 영업이익 5,292억원을 예상합니다. 그런데도 주가는 52주 최고가 343,500원 대비 약 29% 낮은 수준이고, 추정 PER은 11.23배에 그칩니다.
이 글의 핵심 투자 포인트는 세 가지입니다.
첫째, 해외 매출이 처음으로 국내를 넘어섰습니다. 2026년 2분기 해외 매출 비중은 52%로 전년 동기 35%에서 크게 높아졌습니다. 지역별로는 한국 48%, 아시아 25%, 북미·유럽 27%입니다. 해외 비중은 4개 분기 연속 상승했는데, 이번 증가분은 아이온2 글로벌 매출이 반영되기 전에 나온 것입니다. 4분기부터 글로벌 매출이 더해지면 해외 비중은 더 올라갈 수 있습니다.
둘째, 리니지 한 축에 의존하던 매출 구조가 세 축으로 나뉘었습니다. 2분기 매출 7,705억원 중 리니지 클래식이 1,855억원(24%), 모바일 캐주얼이 1,697억원(22%), 아이온2가 719억원(약 9%)을 차지했습니다. 레거시 PC·모바일 리니지 외에 신규 IP 확장작과 캐주얼 플랫폼이 실적을 받치는 구조로 바뀐 것입니다.
셋째, 밸류에이션 부담이 크지 않습니다. 컨센서스 추정 EPS 21,771원 기준 추정 PER은 11.23배, PBR은 1.34배입니다. 2026년 추정 ROE 13.23%를 감안하면 아이온2 글로벌 성과가 아직 주가에 충분히 반영되지 않았다고 볼 여지가 있습니다.
이 글에서는 엔씨소프트의 사업 구조, 글로벌 게임 산업 내 위치, 경제적 해자, 실적 추이, 보수적 적정주가, 리스크, 매수·매도 조건을 차례로 살펴봅니다.
—
1. 기업 개요: 리니지 회사에서 글로벌 멀티 플랫폼 게임사로
엔씨소프트는 1997년 설립된 국내 대표 MMORPG 개발사입니다. 1998년 PC 게임 리니지 이후 리니지2, 아이온, 블레이드앤소울, 길드워 시리즈를 만들었고, 2017년 리니지M부터는 모바일 MMORPG로 사업 중심을 옮겼습니다. 최근 사명을 영문 ‘NC’로 바꿨지만, 이 글에서는 독자에게 익숙한 엔씨소프트로 표기합니다.
왜 이 사업이 돈이 되는가. MMORPG는 개발비가 크게 들지만 한번 자리를 잡으면 수년에서 수십 년 동안 매출을 냅니다. 이용자는 캐릭터 성장, 길드 관계, 아이템 자산에 시간과 돈을 쌓아 두기 때문에 다른 게임으로 쉽게 옮기지 않습니다. 1998년 나온 리니지 IP가 2026년에도 ‘리니지 클래식’ 형태로 분기 매출 1,855억원을 낸다는 사실이 이를 보여줍니다. 매출 대부분은 디지털 아이템 판매이므로 매출원가가 낮고, 매출이 늘면 영업이익이 더 빠르게 늘어나는 영업 레버리지가 큽니다. 2분기 매출이 전분기 대비 38% 늘 때 영업이익은 53% 늘었습니다.
2026년 2분기 플랫폼별 매출 구성
구분 2분기 매출 비중 주요 타이틀 PC 게임 3,438억원 약 45% 리니지 클래식, 리니지 리마스터, 아이온2(PC) 모바일 게임 1,853억원 약 24% 리니지M, 리니지2M, 리니지W 모바일 캐주얼 1,697억원 약 22% 저스트플레이, 스프링컴즈, 리후후 기타(로열티 등) 약 717억원 (추정) 약 9% (추정) 길드워2 등 합계 7,705억원 100%
(출처: 2026년 2분기 실적 발표 보도 종합. 기타는 합계에서 차감한 추정치)
모바일 캐주얼은 2025년 이후 새로 만든 사업입니다. 엔씨소프트는 2025년 8월 모바일 캐주얼 센터를 출범시켰고, 베트남 개발사 리후후(Lihuhu)와 국내 스프링컴즈를 인수한 데 이어 2026년 3월 독일 모바일 캐주얼·리워드 플랫폼 기업 저스트플레이(JustPlay) 지분 70%를 2억 200만 달러에 인수하기로 했습니다. 저스트플레이는 앱러빈 출신 경영진이 2020년 세운 회사로, 2025년 매출 1억 7,280만 달러(약 2,480억원), 영업이익 1,910만 달러를 기록했고 매출의 70%가 북미에서 나옵니다. 2분기 저스트플레이 매출은 1,256억원으로 전년 대비 약 두 배가 됐습니다.
지배구조. 2026년 6월 말 기준 최대주주는 창업자 김택진 대표로 보통주 262만 8,000주(지분율 12.20%)를 보유하고 있으며, 특수관계인 포함 지분율은 12.37%입니다(반기보고서). 발행주식수는 약 2,154만 주로 시가총액은 5.27조원입니다.
—
2. 산업 분석: 글로벌 게임 시장과 아이온2의 위치
2-1. 산업 현황 및 규모
시장조사업체 뉴주(Newzoo)는 2025년 글로벌 게임 시장 규모를 약 1,890억 달러 수준으로 추정합니다(추정). 이 중 모바일이 절반 가까이를 차지하고 PC와 콘솔이 나머지를 나눕니다. 팬데믹 특수가 끝난 2022년에는 시장 규모가 전년 대비 약 4% 줄며 집계 이래 첫 역성장을 기록했고(뉴주), 2023년 이후 완만히 회복하는 국면입니다.
한국 게임 시장은 MMORPG 중심 구조가 특징입니다. 2010년대 후반부터 리니지M류 모바일 MMORPG가 국내 매출 순위 상위권을 오래 차지했지만, 비슷한 과금 구조의 게임이 쏟아지면서 2022년 이후 국내 MMORPG 시장은 포화 상태에 들어갔습니다. 엔씨소프트의 2023~2025년 매출 감소(1조 7,798억원 → 1조 5,069억원)도 이 포화와 신작 흥행 부진이 겹친 결과였습니다.
현재 산업 사이클 위치를 정리하면, 국내 MMORPG는 성숙기 후반, 글로벌 PC MMORPG는 스팀을 중심으로 재평가받는 회복기, 모바일 캐주얼·리워드 광고 시장은 성장기입니다. 엔씨소프트는 성숙 시장인 국내 MMORPG에서 현금을 만들어 성장 시장인 글로벌 PC와 모바일 캐주얼로 옮겨 가는 전환기에 있습니다.
2-2. 성장 동력 분석
① 스팀을 통한 글로벌 PC MMORPG 직접 유통. 과거 한국 MMORPG가 해외에 나가려면 지역별 퍼블리셔에 로열티를 받고 판권을 넘기는 방식이 일반적이었습니다. 원작 아이온은 2008년 출시 후 1년 만에 해외 로열티를 포함해 약 2,000억원의 수익을 냈고, 2013년에는 누적 매출 1조원을 넘겼습니다(뉴스핌 보도 인용). 지금은 스팀이라는 글로벌 플랫폼을 통해 개발사가 직접 북미·유럽 이용자에게 팔 수 있습니다. 로열티가 아니라 매출 전체를 회사가 인식하므로 같은 흥행이라도 실적 기여가 훨씬 큽니다. 아이온2 글로벌 버전은 스팀 테스트 단계에서 최고 동시접속자 73,761명을 기록했고, 얼리 액세스 첫날 스팀 글로벌 매출 1위에 올랐습니다.
② 레거시 IP의 ‘클래식’ 재활용. 2026년 상반기 출시한 리니지 클래식은 2분기 매출 1,855억원으로 PC 게임 매출의 절반 이상을 차지했습니다. 20~30년 전 게임을 즐겼던 이용자층이 지금은 구매력이 높은 40~50대가 됐다는 점이 핵심입니다. 엔씨소프트는 리니지 클래식을 포함해 5종의 IP 확장작을 순차 출시할 계획이고, 중국 시장에는 아이온 모바일도 준비하고 있습니다. 신규 IP보다 개발 위험이 낮고 마케팅 비용도 적게 듭니다.
③ 모바일 캐주얼·리워드 플랫폼의 구조적 성장. 저스트플레이는 이용자가 게임을 하면 보상을 주고, 광고주에게 이용자를 연결해 수익을 내는 리워드 플랫폼입니다. MMORPG처럼 소수 고과금 이용자에게 기대지 않고 광고 기반으로 북미 대중 이용자를 모으는 구조라, 엔씨소프트의 매출을 지역·이용자층 양쪽에서 분산합니다. 인수 당시 공개된 저스트플레이의 2026년 예상 매출은 3억 2,500만 달러, 영업이익은 4,000만 달러였습니다. 홍원준 CFO는 8월 컨퍼런스콜에서 “예상보다 가파른 성장”이라고 밝혔고, 외부 게임 입점과 게임 외 콘텐츠 확장을 계획 중입니다.
성장 촉매 타임라인
– 단기(2026년 4분기): 아이온2 글로벌 정식 출시(10월 5일) 이후 첫 분기 매출 확인, 3분기 실적 발표
– 중기(2027년): 신더시티 등 신규 IP 출시, 호라이즌 IP 기반 ‘호라이즌 스틸 프론티어’ 출시 예정
– 장기(2028년 이후): 길드워 차기작, 추가 M&A를 통한 캐주얼 플랫폼 확대
2-3. 경쟁 구도
구분 엔씨소프트 크래프톤 넷마블 넥슨 주력 장르 MMORPG, 모바일 캐주얼 배틀로얄(PUBG) 모바일 RPG·캐주얼 온라인 RPG·액션 핵심 IP 리니지, 아이온, 길드워 배틀그라운드, inZOI 세븐나이츠, 나 혼자만 레벨업 메이플스토리, 던전앤파이터 해외 매출 구조 2분기 52%, 상승 중 해외 비중 높음 해외 비중 높음 중국·일본·북미 분산 강점 장수 IP 수익화, 높은 영업 레버리지 글로벌 단일 IP 파워 퍼블리싱 다각화 IP 포트폴리오 폭
엔씨소프트의 경쟁 우위는 MMORPG 장기 운영 역량입니다. MMORPG는 서버 안정성, 콘텐츠 업데이트 주기, 경제 시스템 관리가 흥행만큼 중요한 장르인데, 엔씨소프트는 리니지를 28년째 운영하며 이 노하우를 쌓아 왔습니다. 다만 크래프톤처럼 글로벌 단일 IP로 큰 매출을 내는 구조는 아직 만들지 못했습니다. 아이온2 글로벌 출시가 그 첫 시험대입니다.
—
3. 경제적 해자 분석
엔씨소프트의 해자는 전환비용과 무형자산(IP) 두 가지로 정리할 수 있습니다.
3-1. 전환비용: 수년간 쌓은 캐릭터와 길드
MMORPG 이용자가 다른 게임으로 옮긴다는 것은 수년간 키운 캐릭터, 모은 아이템, 길드 동료를 모두 포기한다는 뜻입니다. 이 비용이 크기 때문에 엔씨소프트의 레거시 게임은 신작이 없는 해에도 매출이 쉽게 무너지지 않았습니다. 2024~2025년 신작 흥행이 부진했던 시기에도 연 매출 1조 5,000억원대를 지켰다는 점이 근거입니다. 2분기 리니지 리마스터 매출은 전분기 대비 18%, 리니지M은 4% 늘었는데, 출시 후 수년이 지난 게임이 성장했다는 것은 충성 이용자층의 결속력을 보여줍니다. 다만 이 해자는 기존 이용자를 지키는 데는 강하지만 새 이용자를 끌어들이는 힘은 약하다는 한계가 있습니다.
3-2. 무형자산: 28년 된 IP 라이브러리
리니지(1998), 리니지2(2003), 아이온(2008), 블레이드앤소울(2012), 길드워(2005) 등 엔씨소프트가 보유한 IP는 신작 개발 위험을 낮춰 줍니다. 신규 IP는 이용자 인지도를 처음부터 쌓아야 하지만, 기존 IP 확장작은 출시 전부터 수요가 확인됩니다. 리니지 클래식이 출시 직후 PC 매출의 절반을 차지한 것, 아이온2가 스팀 위시리스트 130만 건을 모은 것이 그 사례입니다. 특히 아이온은 2009년 무렵 북미·유럽에서 흥행한 이력이 있어 서구권에서 인지도를 쌓아 본 한국 MMORPG IP입니다.
3-3. 해자의 지속 가능성
5~10년 뒤에도 이 해자가 유지될지는 두 가지 조건에 달려 있습니다. 첫째, 국내 확률형 아이템 규제 강화와 과금 피로도가 기존 이용자 이탈로 이어지지 않아야 합니다. 둘째, IP 확장작이 국내를 넘어 글로벌에서 통해야 합니다. 국내 이용자만으로는 레거시 IP의 수익화가 언젠가 한계에 부딪히기 때문입니다. 아이온2 글로벌 초기 지표는 긍정적이지만, MMORPG의 진짜 성적은 출시 3~6개월 뒤 이용자 잔존율에서 나옵니다. 모바일 캐주얼 사업은 IP 해자와 무관한 새 축이라 장르 분산 효과가 있지만, 광고 시장 경기에 민감하다는 점도 함께 봐야 합니다. 종합하면 엔씨소프트의 해자는 ‘좁지만 깊은’ 형태이며, 글로벌 확장 성공 여부가 해자의 폭을 결정할 것으로 판단합니다.
—
4. 실적 분석
연간 실적 추이 (단위: 억원)
구분 2023 2024 2025 2026E (컨센서스) 매출액 17,798 15,781 15,069 28,045 매출 YoY – -11.3% -4.5% +86.1% 영업이익 1,373 -1,092 161 5,292 영업이익률 7.71% -6.92% 1.07% 18.87% 당기순이익 2,139 941 3,474 4,884 ROE 6.58% 2.99% 10.79% 13.23% 부채비율 35.07% 29.06% 28.56% – EPS(원) 9,663 4,291 16,023 21,771
(출처: 네이버증권. 2026E EPS는 컨센서스 추정치)
연도별 배경. 2024년은 신작 흥행 부진과 구조조정 비용으로 영업적자를 냈습니다. 2025년은 영업이익 161억원으로 흑자 전환에 그쳤지만, 당기순이익은 3,474억원으로 컸습니다. 이는 2025년 3분기에 영업손실(-75억원)에도 순이익 3,474억원이 잡힌 영업외 일회성 이익 영향이므로, 2025년 ROE 10.79%와 EPS 16,023원은 본업 수익력보다 부풀려진 수치로 봐야 합니다. 2026년 컨센서스는 아이온2(2025년 11월 국내 출시)의 연간 반영, 리니지 클래식, 저스트플레이 연결 편입 효과를 담고 있습니다.
분기별 최근 실적 (단위: 억원)
분기 매출액 영업이익 영업이익률 당기순이익 2025.2Q 3,824 151 3.94% -360 2025.3Q 3,600 -75 -2.07% 3,474 2025.4Q 4,042 32 0.80% -15 2026.1Q 5,574 1,133 20.32% 1,524 2026.2Q 7,705 1,739 22.56% 1,312 2026.3Q(E) 6,941 927 13.35% 789
2026년 2분기 영업이익은 시장 전망치를 31.7% 웃돌았습니다(신한투자증권). 3분기 컨센서스는 매출 6,941억원, 영업이익 927억원으로 2분기보다 낮은데, 아이온2 국내 매출의 자연 감소와 글로벌 출시 마케팅비가 반영된 것으로 보입니다(추정). 아이온2 국내 매출은 상반기 합계 2,087억원이었고, 2분기(719억원)가 1분기보다 크게 줄었습니다. 연간 컨센서스에서 상반기와 3분기 추정치를 빼면 4분기 영업이익은 약 1,493억원이 남는데(추정), 이 숫자를 달성할지가 아이온2 글로벌 성과에 달려 있습니다.
주요 투자지표 (현재가 244,500원 기준)
지표 수치 시가총액 5.27조원 PER (최근 4개 분기 EPS 28,673원) 8.53배 추정 PER (컨센서스 EPS 21,771원) 11.23배 PBR (BPS 181,808원) 1.34배 배당수익률 0.47% (주당 1,150원) 52주 최고/최저 343,500원 / 176,100원
최근 4개 분기 EPS 28,673원에는 2025년 3분기 일회성 이익이 포함돼 있으므로, 밸류에이션 판단은 실적 PER 8.53배가 아니라 컨센서스 기준 추정 PER 11.23배로 하는 것이 맞습니다.
수익성 비교. 2분기 영업이익률 22.6%는 2023년 연간 영업이익률 7.71%의 약 3배입니다. 다만 모바일 캐주얼은 광고 플랫폼 특성상 MMORPG보다 이익률이 낮습니다(저스트플레이 2026년 예상 영업이익률 약 12%, 인수 당시 공개 추정치 기준). 캐주얼 비중이 커질수록 전사 이익률은 20%대 초반 이하로 수렴할 가능성이 있습니다.
—
5. 밸류에이션: 보수적 적정주가 280,000원
5-1. PER 방식 산출 과정
1단계 — 기준 EPS 설정. 컨센서스 추정 EPS 21,771원을 8% 할인한 20,030원(추정)을 기준 EPS로 씁니다. 아이온2 글로벌 성과가 아직 확인되지 않았고, 3분기 컨센서스부터 이미 이익 감소가 예상되는 만큼 낙관적 추정을 피했습니다.
2단계 — 적용 PER 설정. 엔씨소프트의 연말 기준 PER은 2023년 24.89배, 2024년 42.67배(이익 급감 영향), 2025년 12.58배였습니다. 이익이 정상화된 국면에서 국내 대형 게임사들이 대체로 10배대 중반에서 거래되는 점(추정)을 감안해 14배를 적용합니다. 키움증권은 지난 3월 목표 PER 17.5배를 적용했는데, 본 분석은 이보다 보수적으로 봅니다.
3단계 — 적정주가. 20,030원 × 14배 = 약 280,400원 → 기준 적정주가 280,000원(현재가 대비 +14.5%).
이를 PBR로 환산하면 BPS 181,808원 대비 약 1.54배입니다. 2026년 추정 ROE 13.23%를 고려하면 무리한 배수는 아니라고 판단합니다.
5-2. 시나리오별 적정주가
시나리오 가정 EPS(추정) 적용 PER 적정주가 현재가 대비 기준 아이온2 글로벌이 컨센서스 수준 기여 20,030원 14배 280,000원 +14.5% 비관 글로벌 흥행 단기 종료, 리니지 클래식 매출 하락 18,505원 (컨센서스 -15%) 10배 185,000원 -24.3% 낙관 글로벌 장기 흥행, 캐주얼 고성장 지속 21,771원 (컨센서스) 16배 348,000원 +42.3%
5-3. 증권사 컨센서스와 비교
신한투자증권은 8월 12일 2분기 실적 발표 직후 목표주가 330,000원과 매수 의견을 제시하며 “최근 게임 출시를 통해 개발력과 IP에 대한 우려가 해소되고 있다”고 평가했고, 2026~2027년 연간 영업이익을 각각 약 5,000억원으로 전망했습니다. 이 밖에 NH투자증권 330,000원, 하나증권 320,000원, 한국투자증권·유안타증권 310,000원, 대신증권 300,000원, 키움증권 430,000원(3월) 등이 제시돼 있습니다.
본 분석의 기준 적정주가 280,000원은 주요 증권사 목표주가보다 낮습니다. 차이는 두 가지에서 나옵니다. 첫째, 컨센서스 EPS를 8% 할인했습니다. 둘째, 3분기 이익 감소 전망과 아이온2 국내 매출 둔화를 고려해 이익의 지속성을 낮게 봤습니다. 증권사들이 보는 방향성(이익 정상화)에는 동의하지만, 아이온2 글로벌의 3~6개월 잔존율을 확인하기 전까지는 보수적으로 접근하는 것이 합리적이라고 판단합니다.
지금 이 가격에 사는 것이 합리적인가? 현재가 244,500원은 기준 적정주가 대비 약 13% 할인된 수준이고, 비관 시나리오 하단(185,000원)까지는 약 24%의 하락 여지가 있습니다. 기준 시나리오 상승 여력(+14.5%)보다 비관 시나리오 하락 위험(-24.3%)이 더 크므로, 일시 매수보다 아이온2 글로벌 초기 지표와 3분기 실적을 확인하며 나눠서 접근하는 편이 낫다고 봅니다.
—
6. 리스크 요인
리스크 1: 아이온2 글로벌 흥행의 지속성. 스팀 출시 첫 주 매출 1위는 위시리스트에 쌓인 수요가 한꺼번에 몰린 결과일 수 있습니다. 서구권 이용자는 한국식 과금 모델(확률형 아이템, 강화 시스템)에 대한 거부감이 크고, 스팀 리뷰 평점이 나빠지면 신규 유입이 빠르게 줄어듭니다. 국내 아이온2도 출시 초기 DAU 150만 명을 넘겼지만 2분기 매출은 1분기보다 크게 감소했습니다. 글로벌에서도 같은 패턴이 반복되면 4분기 이후 실적 추정치가 하향될 수 있습니다.
리스크 2: 레거시 IP 의존과 리니지 클래식 매출 감소. 2분기 리니지 클래식(24%)과 레거시 리니지 시리즈가 여전히 매출의 큰 부분을 차지합니다. ‘클래식’ 게임은 향수에 기댄 수요라 초기 매출이 높고 이후 빠르게 줄어드는 경향이 있습니다. 신규 IP(신더시티, 타임 테이커즈, 브레이커스 등)의 성과가 확인되지 않은 상태에서 레거시 매출이 꺾이면 이익 감소 폭이 커질 수 있습니다.
리스크 3: 모바일 캐주얼의 광고 경기 민감도와 M&A 통합 위험. 저스트플레이 같은 리워드 플랫폼은 광고주 예산에 매출이 연동됩니다. 미국 경기 둔화로 광고 단가가 떨어지면 성장률이 빠르게 낮아질 수 있습니다. 또한 회사는 보유 현금을 수익 자산으로 바꾸겠다며 추가 M&A를 예고했는데, 고가 인수는 영업권 손상 위험을 키웁니다. 캐주얼 사업의 낮은 이익률이 전사 마진을 끌어내릴 가능성도 있습니다.
리스크 4: 규제. 국내 확률형 아이템 정보 공개 의무화 등 게임 규제는 계속 강화되는 추세이며, 해외에서도 일부 국가가 확률형 아이템을 도박으로 분류하려는 움직임이 있습니다. 엔씨소프트의 핵심 수익 모델에 직접 영향을 주는 변수입니다.
—
7. 결론 및 Exit Plan
투자 의견: 중립(분할 매수 관점). 엔씨소프트는 2026년 상반기 영업이익 2,872억원으로 이익 정상화를 숫자로 증명했고, 아이온2 글로벌 출시는 스팀 매출 1위로 좋은 출발을 했습니다. 해외 매출 52%, 매출 구조 다변화, 추정 PER 11.23배라는 조건은 긍정적입니다. 다만 3분기 이익 감소가 예상되고 글로벌 흥행의 지속성이 아직 확인되지 않아, 지금은 공격적 비중 확대보다 단계적 접근이 맞다고 판단합니다.
목표주가: 280,000원 (컨센서스 EPS 8% 할인 × PER 14배, 현재가 대비 +14.5%)
매수 조건
– 1차: 현재가 부근(24만원대)에서 계획 비중의 20%
– 2차: 아이온2 글로벌 출시 1개월 뒤 스팀 동시접속자와 매출 순위가 상위권을 유지하는 것이 확인되면 30% 추가
– 3차: 4분기 실적(2027년 2월 발표 예상)에서 분기 영업이익 1,400억원 이상이 확인되면 나머지 50%
– 주가가 20만원 아래로 조정받더라도 아이온2 글로벌 지표가 견조하다면 매수 기회로 봅니다.
매도 조건 (Exit Plan)
– 목표가 도달 시: 280,000원 도달 시 보유 비중의 50% 차익 실현, 나머지는 낙관 시나리오(348,000원) 근거가 확인될 때까지 보유
– 펀더멘털 훼손 시: 분기 영업이익률이 10% 미만으로 2개 분기 연속 떨어지거나, 아이온2 글로벌 매출이 출시 3개월 안에 스팀 매출 상위권에서 밀려나면 전량 재검토
– 기간 조건: 매수 후 12개월(2027년 10월) 안에 목표가에 도달하지 못하고 신규 IP 출시가 지연되면 비중 축소
정리 요약
항목 내용 기업명 엔씨소프트 (NC, 036570) 현재주가 244,500원 목표주가 280,000원 (기준) / 185,000원 (비관) / 348,000원 (낙관) 업사이드 +14.5% (기준) 투자의견 중립 (분할 매수) 핵심근거 아이온2 글로벌 스팀 매출 1위 출발, 해외매출 52%, 2026년 영업이익 5,292억 컨센서스, 추정 PER 11.23배
정리하면, 엔씨소프트의 아이온2 글로벌 출시는 ‘리니지 한 축 회사’에서 ‘글로벌 멀티 플랫폼 게임사’로 바뀌는 과정의 첫 관문입니다. 스팀 매출 1위라는 출발은 좋지만, MMORPG의 성적표는 출시 후 3~6개월에 나옵니다. 아이온2 글로벌 출시가 주가에 주는 영향은 첫 주 순위보다 연말까지의 이용자 잔존율이 결정할 것이며, 이를 확인하며 분할로 접근하는 전략을 제안합니다.
—
면책 고지
본 콘텐츠는 「자본시장과 금융투자업에 관한 법률」에 따라 신고된 유사투자자문업자가 불특정 다수인을 대상으로 제공하는 일반적인 투자정보이며, 특정 투자자 개인에게 맞춘 1:1 투자자문이 아닙니다. 본 분석은 정보 제공 목적이며 투자 권유가 아닙니다. 모든 투자 판단과 책임은 투자자 본인에게 있습니다. 본 보고서의 추정·가정은 작성일(2026-10-04) 기준이며 시장 상황, 지정학적 변수에 따라 실현되지 않을 수 있습니다. 분석에 활용된 재무 데이터는 네이버 금융·사업보고서·증권사 컨센서스를 기준으로 했으며, 시나리오와 목표가는 본 보고서 작성자의 보수적 평가입니다. 모든 투자에는 원금 손실 위험이 있으며, 과거의 수익률이나 분석 실적은 미래의 수익을 보장하지 않습니다. 작성일 기준 필자는 해당 종목을 보유하고 있지 않습니다. 필자의 보유 여부 및 포지션은 시장 상황에 따라 사전 고지 없이 변경될 수 있습니다.
함께 읽으면 좋은 글
- 아이쓰리시스템 618억 해외 방산 수주 분석: 매출 50% 규모 적외선 검출기 계약과 2027년 매출 2,000억 시나리오
- 일진파워 미국 APR1400 원전 수혜 분석: PER 8배 발전정비주, 이익은 원전보다 화력정비·연료전지에서 나온다
- 현대건설 미국 원전 8기 수혜 분석: 1,200억달러 대미투자와 PBR 1.42배, 적정주가 148,000원의 조건
- DB하이텍 8인치 파운드리 가격 인상 분석: 가동률 98%·수요 2배, 영업이익 4,165억원 전망 속 적정주가 15.4만원
- 팬오션 트라피구라 VLCC 장기용선 계약 분석: 1,482억원 3년 계약과 PBR 0.48배, 에너지선사 전환의 적정주가 7,000원