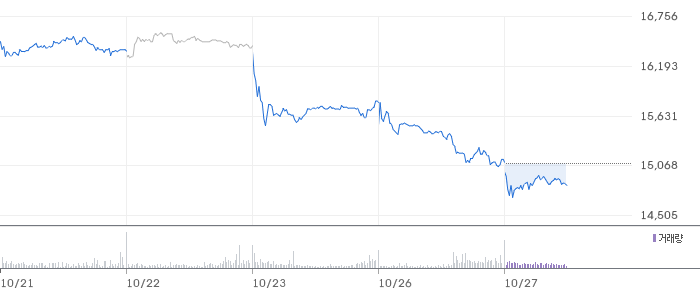
오늘(10월 27일) 코스피는 외국인과 기관의 동반 매수로 장중 4% 넘게 급등했고, 반도체와 함께 KB금융·신한지주·하나금융지주·우리금융지주 등 대형 금융지주가 주주환원 확대 기대를 등에 업고 동반 강세를 보였습니다. 그런데 같은 금융 섹터 안에서 정반대로 움직이는 종목이 있습니다. 바로 오늘 장 마감 후 iM금융지주 3분기 실적 발표를 앞둔 iM금융지주(139130)입니다. 낮 12시 기준 주가는 14,860원으로 전일 대비 1.52% 하락했고, 52주 최고가 22,750원 대비로는 약 35% 낮은 수준까지 밀려 있습니다.
이 주가에서 iM금융지주는 PBR 0.37배, 컨센서스 기준 추정PER 5.04배, 배당수익률 4.71%에 거래되고 있습니다. 장부상 순자산(BPS 40,231원)의 3분의 1 수준 가격에 그룹 전체를 살 수 있다는 의미입니다. 오늘 이 종목을 분석하는 이유는 세 가지입니다.
첫째, 실적 발표 당일의 ‘기대치 점검’이 필요한 시점입니다. 에프앤가이드 기준 3분기 지배주주순이익 컨센서스는 약 1,397억원으로, 전년 동기(1,224억원) 대비 약 14% 증가가 예상됩니다. 상반기 순이익이 교육세율 변경과 충당금 적립 확대로 전년 대비 4.4% 감소했던 만큼, 3분기에 이익 체력이 회복되는지가 하반기 주가 방향을 결정할 것입니다.
둘째, 자사주 매입 기간이 내일(10월 28일) 종료됩니다. 7월 결의한 300억원 규모 자사주 매입·소각이 마무리되면 누적 매입·소각액은 1,300억원으로, 2024년 10월 기업가치 제고 계획에서 2027년까지 제시한 1,500억원의 약 87%를 조기에 채우게 됩니다. 시장의 관심은 실적 발표와 함께 추가 환원 정책이 나올지에 쏠려 있습니다.
셋째, 지방금융 3사 중 가장 싼 축에 속하는 밸류에이션입니다. 같은 날 기준 JB금융지주는 PBR 0.74배, BNK금융지주는 0.35배입니다. ROE 7%대인 iM금융지주와 BNK금융이 비슷한 PBR을, ROE 12%대인 JB금융이 두 배 높은 PBR을 받는 구조는 “결국 ROE가 밸류에이션을 결정한다”는 사실을 보여줍니다. 이 글에서는 iM금융지주의 사업 구조, 은행업 환경, 해자, 실적 추이, 그리고 PBR-ROE 모델로 산출한 적정주가와 리스크를 차례로 짚어보겠습니다.
1. 기업 개요: 대구은행에서 시중은행 iM뱅크로
iM금융지주는 1967년 설립된 대구은행을 모태로 한 금융지주회사입니다. 과거 DGB금융지주라는 이름으로 알려졌으며, 핵심 자회사인 대구은행이 2024년 시중은행으로 전환해 iM뱅크로 이름을 바꾸면서 그룹 브랜드도 ‘iM’으로 통일했습니다. 시중은행 전환으로 영업 구역 제약 없이 전국 단위 영업이 가능해졌다는 의미가 있습니다.
왜 이 사업이 돈이 되는가. 은행지주의 수익 구조는 단순합니다. 예금·은행채로 자금을 조달해 대출로 운용하고, 그 차이(순이자마진, NIM)에서 이자이익을 얻습니다. 여기에 증권·캐피탈·보험 계열사의 수수료와 운용 이익이 더해집니다. iM금융지주는 대구·경북 지역의 견고한 저원가성 예금 기반 위에 기업대출 중심으로 자산을 키우고 있으며, 2026년 상반기 iM뱅크의 원화대출 잔액은 사상 처음 60조원을 넘어섰습니다. 기업대출은 같은 기간 5.9% 성장했습니다.
계열사별 이익 구성 (2026년 상반기, 회사 발표)
계열사 상반기 순이익 비고 iM뱅크 2,457억원 기업대출 5.9% 성장, 원화대출 60조원 돌파 iM증권 449억원 (별도) 수수료이익 증가 iM캐피탈 395억원 영업자산 13.9% 성장 iM라이프 182억원 전년 대비 약 32% 증가 그룹(지배주주) 2,956억원 전년 대비 4.4% 감소
계열사 순이익을 단순 합산하면 약 3,483억원이며, 이 중 iM뱅크 비중은 약 70%(추정)입니다. 은행 의존도가 여전히 높지만, 2024년 부동산 PF 충당금으로 대규모 손실을 냈던 iM증권이 흑자 기조를 회복하면서 비은행 부문이 다시 이익 하단을 받쳐주고 있다는 점이 2025년 이후 달라진 부분입니다.
지배구조 측면에서는 뚜렷한 지배주주가 없는 소유분산형 금융지주로, 기관투자자와 외국인 지분이 주가 수급에 큰 영향을 미칩니다. 이는 경영진이 주주가치 제고에 대한 시장의 요구에 민감하게 반응할 수밖에 없는 구조라는 뜻이기도 합니다.
2. 산업 분석: iM금융지주가 속한 은행업의 현재 위치
2-1. 산업 현황: ‘덩치’보다 ‘수익의 질’로 경쟁하는 국면
2026년 국내 은행업은 고금리 국면이 지나고 금리 방향성에 대한 전망이 엇갈리는 가운데, 대출 성장과 비이자이익 확대, 주주환원이 동시에 평가받는 국면에 있습니다. 국내 주요 리서치센터는 2026년 은행권 대출 성장률을 3%대 후반으로 전망하고 있습니다. 가계대출은 규제가 고착화되면서 주택담보대출 성장이 둔화될 수밖에 없고, 그 빈자리를 기업대출이 채우는 구조입니다.
순이자마진(NIM)은 바닥을 다지는 흐름입니다. 최근 보도에 따르면 은행들은 하반기 시장금리 상승에 대비해 2~3분기에 예금과 은행채로 자금을 미리 확보하면서 조달비용이 늘어 3분기 NIM이 다소 하락했습니다. 다만 은행권에서는 4분기부터 조달비용 부담이 줄고 대출금리 재산정 효과가 나타나며 NIM이 개선될 가능성에 무게를 두고 있습니다. NH투자증권은 상반기 전망에서 금융지주 4사 평균 NIM이 2025년 1.83%에서 2026년 1.91%, 2027년 1.96%로 오를 것으로 예상했습니다. iM뱅크의 2026년 상반기 NIM은 1.82%로 집계됐고, 증권가는 연말 1.84%까지 소폭 개선을 전망합니다.
산업 사이클로 보면 은행업은 ‘이익 급성장기’가 아니라 ‘이익 안정기 + 자본 환원기’에 들어섰다고 판단합니다. 2025년 은행 이익은 충당금 정상화 효과로 크게 늘었지만, 2026년은 이익 증가율이 한 자릿수로 둔화되는 대신 쌓인 자본을 주주에게 돌려주는 단계입니다. 투자자 입장에서 핵심 질문은 “이익이 얼마나 늘어나느냐”보다 “이익 중 얼마를, 얼마나 꾸준히 돌려주느냐”로 바뀌었습니다.
2-2. 성장 동력 분석
① 시중은행 전환에 따른 영업 구역 확장. iM뱅크는 시중은행 전환으로 수도권 등 전국 단위 영업이 가능해졌습니다. 지방은행의 가장 큰 구조적 한계는 지역 경제 성장률에 대출 성장이 묶인다는 점이었는데, 이 제약이 풀린 것입니다. 실제로 2026년 상반기 원화대출 60조원 돌파와 기업대출 5.9% 성장은 기업대출 중심의 외형 확장이 이어지고 있음을 보여줍니다. 다만 일부 언론은 시중은행 전환 1년 반이 지나도록 분기 이익이 뚜렷하게 개선되지 않았다며 “존재감은 아직”이라고 평가하기도 했습니다. 외형 성장이 수익성으로 이어지는지가 앞으로의 숙제입니다.
② 비은행 계열사 정상화. 2024년 iM증권은 부동산 PF 관련 충당금을 선제적으로 대규모 적립하며 그룹 이익을 끌어내렸습니다. 그 결과 2024년 그룹 순이익은 2,016억원(연결)으로 전년 대비 반토막이 났습니다. 반대로 2025년에는 이 기저효과로 순이익이 4,575억원(연결)으로 두 배 이상 늘었고, 2026년 상반기에도 iM증권(449억원)과 iM캐피탈(395억원), iM라이프(182억원)가 고르게 이익을 냈습니다. 비은행 부문이 ‘손실 요인’에서 ‘이익 기여 요인’으로 돌아선 것이 중기 성장 동력입니다.
③ 자본비율 개선과 주주환원 여력 확대. 2026년 상반기 iM금융지주의 보통주자본비율(CET1)은 12.27%로 회사 발표 기준 역대 최고 수준을 기록했습니다. 은행지주에서 CET1은 ‘주주에게 돌려줄 수 있는 여유 자본’의 척도입니다. CET1이 계속 올라간다면 자사주 매입 규모를 키울 여지도 함께 커집니다. 여기에 감액배당(비과세 배당) 재원 약 2,900억원이 확보돼 있어, 개인 투자자 입장에서 배당소득세 면제 효과까지 기대할 수 있습니다.
단기·중기·장기 촉매 정리
구분 촉매 확인 시점 단기 3분기 실적(컨센서스 1,397억원) 및 추가 자사주 발표 여부 2026년 10월 27일 중기 4분기 NIM 반등, 연말 배당·환원 규모 확정 2027년 2월 결산 발표 장기 시중은행 전환 효과의 ROE 기여, 2027년 밸류업 목표 달성 2027년 말
2-3. 경쟁 구도: 지방금융 3사 비교
iM금융지주의 직접 비교 대상은 BNK금융지주(부산·경남은행), JB금융지주(전북·광주은행)입니다. 오늘 기준 네이버증권 실측 데이터로 3사를 비교하면 다음과 같습니다.
항목 iM금융지주 BNK금융지주 JB금융지주 현재가 14,860원 12,510원 24,200원 시가총액 2.35조원 3.84조원 4.51조원 PBR 0.37배 0.35배 0.74배 추정PER 5.04배 5.03배 6.13배 ROE(2025) 7.27% 7.58% 12.36% 배당수익률 4.71% 5.88% 4.71% 3Q26 순이익 컨센서스 1,397억원 2,487억원 2,141억원
이 표에서 가장 중요한 메시지는 PBR이 ROE를 정확히 따라간다는 점입니다. ROE 7%대인 iM금융지주와 BNK금융은 PBR 0.35~0.37배, ROE 12%대인 JB금융은 0.74배를 받습니다. 시장은 iM금융지주를 “싸다”고 보기보다 “ROE에 맞는 가격”이라고 보고 있는 셈입니다. 따라서 iM금융지주의 재평가는 단순한 저PBR 매력이 아니라 ROE를 8% 이상으로 끌어올릴 수 있느냐에 달려 있습니다.
iM금융지주의 차별점은 3사 중 유일하게 시중은행 라이선스를 가졌다는 점, 그리고 증권·생명보험 계열사를 함께 보유해 비은행 포트폴리오가 상대적으로 다양하다는 점입니다. 반대로 약점은 2024년 PF 손실에서 보듯 증권 계열사의 변동성이 그룹 이익을 흔들 수 있다는 점, 그리고 3사 중 시가총액이 가장 작아 대형 기관 수급에서 소외되기 쉽다는 점입니다.
3. 경제적 해자 분석
은행업은 규제 산업이라 신규 진입 자체가 어렵다는 점에서 기본적인 해자를 갖지만, 대형 시중은행 대비 지방금융지주의 해자는 ‘지역’이라는 범위에 한정됩니다. iM금융지주의 해자는 크게 두 가지로 정리할 수 있습니다.
3-1. 효율적 규모: 대구·경북 지역의 예금·결제 기반
iM뱅크는 대구·경북 지역에서 반세기 넘게 영업하며 지방자치단체 금고, 지역 기업의 결제 계좌, 지역 주민의 급여 계좌를 확보해 왔습니다. 이런 계좌는 금리에 덜 민감한 저원가성 예금의 원천이며, 은행의 조달비용을 낮춰 NIM을 지지합니다. 지역 시장은 규모가 한정적이기 때문에 신규 경쟁자가 막대한 점포·인력 투자를 감수하며 진입할 유인이 크지 않습니다. 이것이 ‘효율적 규모(Efficient Scale)’형 해자입니다.
다만 이 해자는 인터넷전문은행과 대형 시중은행의 비대면 영업 확대로 점차 얇아지고 있습니다. 시중은행 전환은 이 해자가 약해지는 것에 대한 방어이자 공격 전략이라고 볼 수 있습니다. 지역에서 확보한 저원가 조달 기반을 활용해 수도권 기업대출로 운용처를 넓히면, 조달 우위를 유지하면서 성장 한계를 극복할 수 있기 때문입니다.
3-2. 전환비용: 지역 중소기업과의 관계금융
iM뱅크 대출의 중심은 지역 중소·중견기업입니다. 기업 고객은 대출뿐 아니라 수출입 결제, 외환, 급여 이체, 퇴직연금까지 한 은행에 묶여 있는 경우가 많고, 수십 년간 쌓인 신용 정보와 담당자 관계는 다른 은행으로 옮기기 어려운 무형 자산입니다. 이 전환비용 덕분에 iM뱅크는 경기 둔화기에도 우량 기업 고객을 상대적으로 안정적으로 유지할 수 있습니다.
2026년 상반기 iM뱅크 기준 연체율 0.87%·고정이하여신비율 0.94%, 그룹 대손비용률 0.41%라는 건전성 지표는 이런 관계금융 기반의 여신 관리가 작동하고 있음을 보여줍니다. 특히 그룹 대손비용률이 0.41%로 하향 안정화됐다는 점은 긍정적입니다. 다만 3분기에는 충당금전입액이 약 920억원으로 전분기 대비 17% 가량 늘었을 것으로 추정됩니다. 그룹 고정이하여신비율은 2분기 말 1.41%로, 3분기에도 1.40% 수준으로 비슷할 것으로 전망되며(블로터 프리뷰), 두 지표 모두 오늘 실적에서 반드시 확인해야 할 지표입니다.
3-3. 해자의 지속 가능성
5~10년 관점에서 iM금융지주의 해자는 “유지되지만 넓어지지는 않는다”고 평가합니다. 은행업 규제와 지역 기반 관계금융은 쉽게 무너지지 않지만, 비대면 금융의 확산과 대형 은행의 기업금융 경쟁 격화는 지방은행의 조달·영업 우위를 점진적으로 잠식합니다. 결국 해자의 가치는 시중은행 전환을 통해 지역 밖에서 수익성 있는 성장을 만들어내는지에 달려 있으며, 그 결과는 ROE로 나타날 것입니다. 해자가 강력한 ‘와이드 모트’ 기업이 아니라는 점은 PBR 0.3~0.4배라는 밸류에이션에 이미 상당 부분 반영돼 있다고 봅니다.
4. 실적 분석: iM금융지주 3분기 실적 관전 포인트
연간 실적 추이 (네이버증권, 연결 기준)
항목 2023 2024 2025 2026(E) 영업수익(억원) 82,641 80,505 80,410 – 영업이익(억원) 5,343 2,634 5,832 6,194 당기순이익(억원) 4,122 2,016 4,575 4,866 순이익 YoY – -51.1% +126.9% +6.4% ROE 6.73% 3.60% 7.27% 7.41% EPS(원) 2,293 1,270 2,696 2,951 BPS(원) 35,751 36,006 38,725 41,327 주당배당금(원) 550 500 700 737
연도별 흐름은 뚜렷한 V자입니다. 2024년 순이익은 iM증권의 부동산 PF 충당금 선제 적립으로 전년 대비 51.1% 급감했고, ROE는 3.60%까지 떨어졌습니다. 2025년에는 그 기저효과와 대손비용 감소로 순이익이 126.9% 반등해 4,575억원을 기록했고(지배주주 기준 4,439억원), ROE도 7.27%로 회복했습니다. 2026년 컨센서스는 순이익 4,866억원(+6.4%), ROE 7.41%로 완만한 개선을 예상합니다.
분기별 지배주주순이익 트렌드
분기 지배주주순이익 비고 2025년 3분기 1,224억원 컨센서스 3% 하회 2026년 1분기 1,545억원 2026년 2분기 1,411억원 전년 대비 -9.0%, 교육세·성과급 영향 2026년 3분기(컨센서스) 1,397억원 전년 대비 약 +14%, 전분기 대비 -1.0%
오늘 발표될 iM금융지주 3분기 실적에서 컨센서스가 맞는다면 3분기 누적 지배주주순이익은 약 4,353억원(추정)으로 전년 동기(4,317억원)와 거의 같은 수준(+0.8%)이 됩니다. 연간 컨센서스 4,705억원(+6%)을 달성하려면 4분기에 약 352억원 이상의 이익이 필요한데, 4분기는 통상 희망퇴직 비용과 충당금 부담이 몰리는 계절적 비수기라 연간 목표 자체의 난이도는 높지 않지만 ‘서프라이즈’를 기대하기도 어렵습니다.
3분기 실적에서 확인할 다섯 가지
1. 이자이익 증가율: 블로터 프리뷰는 3분기 이자이익이 전분기 대비 2.4% 늘 것으로 추정했습니다. 대출 성장이 NIM 하락을 상쇄하는지가 핵심입니다.
2. 수수료이익 감소 폭: 같은 프리뷰는 수수료이익이 전분기 대비 약 14% 감소할 것으로 봤습니다. iM증권의 자본시장 이익이 얼마나 유지되는지가 관건입니다.
3. 충당금 전입액: 약 920억원(추정) 수준인지, 그 이상인지에 따라 이익 품질이 달라집니다.
4. CET1 비율: 상반기 12.27%에서 추가 상승했는지가 4분기 환원 규모의 선행 지표입니다.
5. 추가 주주환원 발표: 자사주 매입 기간이 10월 28일 끝나는 만큼, 추가 결의 여부가 단기 주가에 가장 큰 변수입니다.
주요 재무지표
지표 iM금융지주 비고 PER(실적) 5.57배 현재가 14,860원 ÷ EPS 2,666원 추정PER 5.04배 현재가 ÷ 추정EPS 2,951원 PBR 0.37배 현재가 ÷ BPS 40,231원 ROE(2025) 7.27% CET1(2026년 상반기) 12.27% 회사 발표 배당수익률 4.71% 주당배당금 700원 기준
경쟁사와 비교하면 iM금융지주의 수익성은 BNK금융(ROE 7.58%)과 비슷하고 JB금융(12.36%)에는 크게 못 미칩니다. JB금융과의 ROE 격차 약 5%포인트가 곧 PBR 두 배 격차의 원인입니다.
5. 밸류에이션: PBR-ROE 모델로 본 적정주가
금융지주의 적정 가치는 이익 성장보다 자본 대비 수익성(ROE)과 자본비용(COE)의 관계로 평가하는 것이 일반적입니다. 적정 PBR = (ROE − g) ÷ (COE − g) 공식을 사용하고, 보수적 원칙에 따라 컨센서스 ROE(2026년 7.41%)보다 낮은 값을 적용했습니다. 여기에 PER 방식을 교차 검증으로 더했습니다.
Base 시나리오: 적정주가 17,500원
– 1단계 — PBR 방식: ROE 7.0%(컨센서스 7.41% 대비 약 5% 할인), COE 12.0%, 장기성장률 2.0% 가정 → 적정 PBR = (7.0 − 2.0) ÷ (12.0 − 2.0) = 0.50배. 2026년 추정 BPS 41,327원 × 0.50배 = 약 20,660원.
– 2단계 — PER 방식: 추정EPS 2,951원을 7% 할인한 2,744원(추정) × 목표 PER 5.5배 = 약 15,090원. 목표 PER 5.5배는 iM금융지주의 실적PER(5.57배)과 추정PER(5.04배) 범위 안에서 잡은 값으로, ROE가 비슷한 BNK금융(추정PER 5.03배)보다 크게 높지 않고 ROE 12%대인 JB금융(6.13배)보다는 낮아 ROE 수준에 부합합니다.
– 3단계 — 평균: (20,660 + 15,090) ÷ 2 = 17,875원 → 보수적으로 내림해 적정주가 17,500원, 현재가 대비 업사이드 약 17.8%. 이는 2026년 추정 BPS 기준 PBR 약 0.42배에 해당합니다.
Bear 시나리오: 14,000원
– ROE 6.0%(충당금 증가·NIM 하락 지속 가정), COE 13.0%, 성장률 2.0% → 적정 PBR = 4.0 ÷ 11.0 ≈ 0.36배. 현재 BPS 40,231원 × 0.36배 ≈ 14,480원.
– PER 방식: 할인 EPS 2,744원 × 5.0배 ≈ 13,720원.
– 평균 약 14,100원 → 약 14,000원, 현재가 대비 다운사이드 약 5.8%.
시나리오 가정 적정주가 현재가 대비 Base ROE 7.0%, 목표 PBR 0.50배 / PER 5.5배 17,500원 +17.8% Bear ROE 6.0%, 목표 PBR 0.36배 / PER 5배 14,000원 -5.8%
증권사 컨센서스와 비교
증권가 목표주가는 본 분석보다 높습니다. 유안타증권은 12개월 선행 BPS 44,744원에 목표 PBR 0.58배(ROE 7.8%, COE 10.5% 가정)를 적용해 26,000원을 제시했고, LS증권은 22,000원, 키움증권은 2월에 22,500원으로 목표가를 올렸습니다. 10월 초 기준 컨센서스 목표주가는 약 24,000원입니다.
본 분석의 17,500원은 컨센서스보다 약 27% 낮습니다. 차이의 핵심은 두 가지입니다. 첫째, 증권사는 ROE 7.8% 수준을 가정하지만, 상반기 순이익 감소와 3분기 충당금 증가 추정을 감안하면 2026년 ROE가 7%를 크게 넘기 어렵다고 봤습니다. 둘째, COE를 10.5%가 아닌 12%로 높게 잡았습니다. 지방금융지주는 대형 금융지주보다 수급이 얇고, 52주 고점 대비 35% 하락에서 보듯 주가 변동성이 크기 때문입니다.
지금 이 가격에 매수하는 것이 합리적인가. Bear 시나리오 다운사이드가 약 6%, Base 업사이드가 약 18%로 위험 대비 보상 비율은 우호적입니다. 여기에 배당수익률 4.71%와 자사주 소각이 하방을 받쳐줍니다. 다만 주가가 오르려면 ROE 개선이라는 ‘증거’가 필요하며, 증거 없이 저PBR만으로 재평가를 기대하는 것은 지난 1년간 반복된 은행주 박스권을 다시 겪을 위험이 있습니다.
6. 리스크 요인
리스크 1: 건전성 악화와 충당금 부담. 3분기 충당금전입액이 전분기보다 17% 가량 늘었을 것이라는 추정이 제기되고 있습니다. 그룹 고정이하여신비율은 2분기 말 1.41%로, 3분기에도 1.40% 수준으로 비슷할 것으로 전망되지만(블로터 프리뷰), iM뱅크는 지역 중소기업 대출 비중이 높아 대구·경북 지역 제조업과 건설 경기에 민감합니다. 특히 지역 부동산 경기 부진이 이어지면 PF와 건설업 여신에서 추가 충당금이 발생할 수 있고, 이는 ROE 7% 달성 자체를 위협합니다. 2024년 PF 충당금으로 순이익이 반토막 났던 경험은 이 리스크가 가설이 아니라는 점을 보여줍니다.
리스크 2: NIM 하락과 기업대출 경쟁 격화. 정부의 생산적 금융 기조로 모든 은행이 기업대출 확대에 나서면서 금리 경쟁이 치열해지고 있습니다. 시중은행 전환으로 수도권에 진출한 iM뱅크는 대형 은행과 정면 경쟁해야 하는데, 브랜드 인지도와 조달 규모에서 열위에 있습니다. 외형 성장을 위해 금리를 낮추면 NIM이 하락하고, 금리를 유지하면 성장이 둔화되는 딜레마에 놓일 수 있습니다. 은행권은 4분기 NIM 반등을 기대하지만, 조달비용 개선이 예상보다 늦어지면 이자이익 성장이 정체될 수 있습니다.
리스크 3: 비은행 계열사 변동성과 비용 증가. iM증권은 2024년 PF 손실 이후 흑자로 돌아섰지만, 자본시장 상황에 따라 이익이 크게 출렁입니다. 3분기 수수료이익이 전분기 대비 약 14% 감소할 것이라는 추정도 이와 무관하지 않습니다. 또한 LS증권이 지적했듯 교육세율 변경과 성과급 등으로 판관비 증가율이 높게 유지되고 있어, 총영업이익이 늘어도 순이익이 줄어드는 상황이 반복될 수 있습니다. 비용 통제가 되지 않으면 ROE 개선 속도가 시장 기대보다 더딜 것입니다.
리스크 4: 주주환원 기대의 선반영. 시장은 이미 추가 자사주 매입을 예상하고 있습니다. 실적 발표에서 추가 환원이 나오지 않거나 규모가 기대(200억원 안팎)에 못 미치면 단기 실망 매물이 나올 수 있습니다.
7. 결론 및 Exit Plan
투자 의견: 비중확대 (단, 분할 매수 전제)
iM금융지주는 PBR 0.37배, 추정PER 5.04배, 배당수익률 4.71%로 지표상 매우 싼 종목입니다. 하지만 지방금융 3사 비교에서 확인했듯 시장은 ROE에 정확히 비례해 가격을 매기고 있으며, iM금융지주의 할인은 ‘오해’라기보다 ‘낮은 ROE에 대한 정당한 평가’에 가깝습니다. 그럼에도 비중확대 의견을 제시하는 이유는 하방이 배당과 자사주 소각으로 단단하고(Bear -5.8%), 시중은행 전환과 비은행 정상화로 ROE가 7%대 중반 이상으로 올라설 경우 업사이드(Base +17.8%)가 의미 있기 때문입니다.
목표주가: 17,500원 (2026년 추정 BPS 41,327원 × PBR 0.50배와 할인 EPS × PER 5.5배의 평균을 보수적으로 내림)
매수 조건
– 오늘 iM금융지주 3분기 실적이 컨센서스(1,397억원) 수준 이상이고 CET1이 12.27%보다 상승했다면, 14,000원대 중후반에서 1차 매수(목표 비중의 50%)
– 추가 자사주 매입·소각 결의가 나오면 2차 매수(30%)
– 14,000원 이하(PBR 0.35배 미만)로 하락하고 펀더멘털 훼손이 없다면 나머지 20% 추가
매도 조건 (Exit Plan)
– 목표가 도달: 17,500원 도달 시 보유 물량의 50% 차익 실현, 나머지는 ROE 8% 이상 확인 시까지 보유
– 펀더멘털 훼손: 분기 지배주주순이익이 2개 분기 연속 1,200억원을 밑돌거나, 그룹 고정이하여신비율이 1.5%를 넘어서면 투자 논리 훼손으로 보고 전량 정리 검토
– 주주환원 후퇴: 2026년 총주주환원율이 2025년 수준(38.8%)을 밑돌면 비중 축소
– 기간 조건: 2027년 2월 결산 발표 시점에 ROE가 7% 미만이면 재평가
정리 요약표
항목 내용 기업명 iM금융지주 (139130) 현재주가 14,860원 (2026-10-27 12시 기준) 목표주가 17,500원 업사이드 +17.8% 투자의견 비중확대 (분할 매수) 핵심근거 PBR 0.37배·배당수익률 4.71%의 하방 지지, 자사주 누적 1,300억원 소각, 시중은행 전환·비은행 정상화를 통한 ROE 개선 여지 핵심 체크포인트 3분기 순이익 1,397억원 달성 여부, CET1 추이, 추가 자사주 결의
결론적으로 iM금융지주 3분기 실적과 PBR 0.37배라는 숫자는 “싸지만 이유 있는 할인”을 보여줍니다. 오늘 발표에서 확인할 것은 이익 숫자 그 자체보다 ROE 개선의 방향성과 추가 주주환원 의지입니다. 두 가지가 확인된다면 지금 가격은 3년 뒤 돌아봤을 때 합리적인 진입 구간이었을 가능성이 높다고 판단합니다.
—
> 본 콘텐츠는 「자본시장과 금융투자업에 관한 법률」에 따라 신고된 유사투자자문업자가 불특정 다수인을 대상으로 제공하는 일반적인 투자정보이며, 특정 투자자 개인에게 맞춘 1:1 투자자문이 아닙니다. 본 분석은 정보 제공 목적이며 투자 권유가 아닙니다. 모든 투자 판단과 책임은 투자자 본인에게 있습니다. 본 보고서의 추정·가정은 작성일(2026-10-27) 기준이며 시장 상황, 지정학적 변수에 따라 실현되지 않을 수 있습니다. 분석에 활용된 재무 데이터는 네이버 금융·사업보고서·증권사 컨센서스를 기준으로 했으며, 시나리오와 목표가는 본 보고서 작성자의 보수적 평가입니다. 모든 투자에는 원금 손실 위험이 있으며, 과거의 수익률이나 분석 실적은 미래의 수익을 보장하지 않습니다. 작성일 기준 필자는 해당 종목을 보유하고 있지 않습니다. 필자의 보유 여부 및 포지션은 시장 상황에 따라 사전 고지 없이 변경될 수 있습니다.
함께 읽으면 좋은 글
- 셀트리온 옴리클로 미국 단독 공급 계약 분석: 3분기 영업이익률 34%와 2027년 EPS 7,760원으로 본 적정주가 21만3,000원
- 현대차 [2026년 10월 재분석]: 비관 목표가 30.6만원 하회, 파업·환율 이중고 속 PBR 0.63배에서 목표가 35.5만원 재산출
- 롯데렌탈 TPG 인수 주가 영향 분석: 인수가 5만9000원 대비 15% 할인, 배당 확대 기대 속 적정주가 5만2000원
- SGC에너지 군산 AI데이터센터 1.27조 선매매 분석: 3분기 영업이익 57% 늘었는데 주가 10% 급락한 이유와 적정주가 5만원
- LS일렉트릭 3분기 실적 분석과 적정주가: 영업이익 2,335억 어닝 서프라이즈에도 고점 대비 51% 빠진 주가, 추정PER 46배의 해답