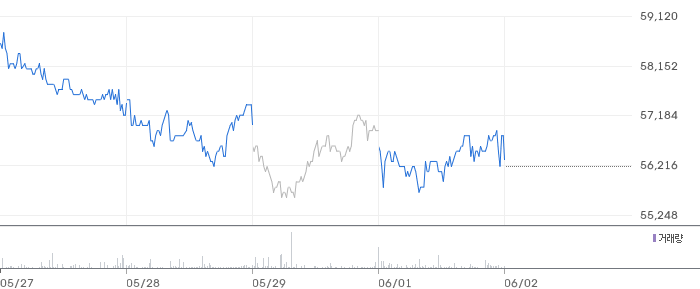
삼양홀딩스(000070)는 발행일 기준 주가가 55,800원, BPS 274,470원으로 PBR 약 0.20배에 거래되고 있었다. 기존 글의 85,100원·PBR 0.35배 기준은 발행일 주가와 맞지 않아 저평가 폭, 배당수익률, 목표가 대비 업사이드가 모두 달라진다. 동시에 2025년 연결 실적은 매출 3조 3,483억원, 영업이익 1,088억원, 당기순손실 2,981억원으로 확인되어, 단순 저PBR보다 이익 변동성과 자회사/영업외 손실 리스크를 함께 봐야 한다.
이 글에서는 삼양홀딩스의 투자 포인트 세 가지를 다시 점검한다:
1. PBR 0.20배의 의미 — 순자산 대비 주가가 왜 이렇게 낮은가
2. 삼양바이오팜 분할 상장의 의미와 지주사 가치 환원 가능성
3. 화학·식품·바이오 포트폴리오가 2025년 순손실 이후 회복할 수 있는지
발행일 종가 기준 배당수익률은 약 6.3%로 높지만, 2025년 순손실과 지주사 디스카운트를 감안하면 “싸다”는 한 문장만으로는 부족하다. 저PBR·고배당 매력과 이익 회복 가시성 사이의 균형을 중심으로 투자 가치를 살펴본다.
1. 기업 개요
삼양홀딩스는 1924년 설립된 삼양그룹의 지주회사로, 2011년 삼양사에서 인적분할되어 현재의 지주회사 체제가 구축되었다. 화학, 식품, 바이오, 포장재 등 다양한 사업을 영위하는 32개 이상의 계열회사를 거느리고 있으며, 지주회사 수입(배당·브랜드료)과 직접 사업(제약 부문, 현재 삼양바이오팜으로 분리)을 병행해왔다.
사업 구조와 매출 비중
사업부문 주요 자회사 매출 비중(추정) 핵심 제품/서비스 화학 삼양사, 삼양이노켐, 삼양화인테크놀로지 약 65% BPA, 폴리카보네이트, 이온교환수지, 엔지니어링플라스틱 식품 삼양사(식품부문), 삼양에프앤비 약 20% 설탕, 밀가루, 전분, 과당 포장재 삼양패키징 약 10% PET 용기, 아셉틱 음료 OEM 바이오 삼양바이오팜(2025년 분할) 약 5% 생분해성 봉합사, 미용의료기기, 항암제, DDS
삼양홀딩스의 핵심 수익원은 화학사업부이다. 삼양이노켐에서 BPA(비스페놀A)를 연간 18만 톤 생산하고, 삼양사에서 이를 폴리카보네이트로 가공하여 전자제품·자동차·의료기기 시장에 공급한다. 1991년 국내 최초로 폴리카보네이트 생산에 성공한 이후 30년 넘게 기술력을 축적해왔다.
지배구조
삼양그룹의 지배구조는 다소 복잡하다. 삼양홀딩스의 최대주주는 전윤선(13.3%)과 특수관계인들로, 삼양라운드스퀘어를 통해 그룹 지배력을 유지한다. 삼양식품(003230)은 별도 상장사로 삼양홀딩스의 직접 자회사가 아니라 삼양라운드스퀘어가 35.48%를 보유하고 있다. 따라서 삼양식품의 불닭볶음면 글로벌 성공이 삼양홀딩스 주가에 직접적으로 반영되지 않는 구조적 한계가 있다.
삼양홀딩스의 주요 상장 자회사는 삼양패키징(272550, 지분 약 30%)과 2025년 11월 분할 재상장한 삼양바이오팜이다.
2. 산업 분석
2-1. 화학 산업 현황 및 규모
삼양홀딩스 화학사업의 핵심인 BPA와 폴리카보네이트 시장은 글로벌 규모로 각각 연간 250억 달러, 200억 달러 이상의 시장을 형성하고 있다. 폴리카보네이트는 투명성·충격강도·내열성이 뛰어나 자동차 헤드램프, 스마트폰 카메라 렌즈, 의료기기 하우징 등에 필수적으로 사용된다.
한국 폴리카보네이트 시장에서 삼양사는 LG화학, 롯데케미칼과 함께 3강 구도를 형성하고 있다. 다만 중국의 공격적 증설로 2023~2024년 가격 하락 압력이 있었으며, 이는 삼양홀딩스의 영업이익 감소로 이어졌다. 2025년 상반기 영업이익이 전년 동기 대비 17.1% 감소한 것은 이러한 업황 악화를 반영한다.
이온교환수지 시장은 다른 양상이다. 삼양사는 국내 유일의 이온교환수지 생산업체이며, 군산에 위치한 삼양화인테크놀로지 공장은 아시아 최대 규모를 자랑한다. 이온교환수지는 반도체·LCD 공정의 초순수(UPW) 제조, 수처리, 제약 공정 등에 필수적이다. 글로벌 경쟁사는 DuPont(구 Dow), LanXess, Purolite 등 다국적 기업이지만, 한국 시장에서 삼양사는 독점적 지위를 유지하고 있다.
2-2. 성장 동력 분석
첫째, 친환경 플라스틱 전환이다. 삼양사는 소비자 사용 후 재활용(PCR) 원료가 90% 이상 함유된 친환경 폴리카보네이트를 국내 최초로 개발했다. EU의 탄소국경조정제도(CBAM)와 ESG 규제 강화로 친환경 소재 수요가 구조적으로 증가하고 있으며, 삼양사의 기술력은 이러한 트렌드에 부합한다. 2021년에는 자연에서 분해되는 생분해성 엔지니어링 플라스틱 개발에도 착수했다.
둘째, 반도체·배터리 소재 수요 확대다. 이온교환수지는 반도체 공정의 초순수 제조에 핵심적이다. 삼성전자·SK하이닉스의 고대역폭메모리(HBM) 증산, 미국 CHIPS Act에 따른 글로벌 반도체 투자 확대는 고순도 이온교환수지 수요를 구조적으로 높인다. 삼양사는 2011년부터 반도체용 초순수급 이온교환수지를 개발·공급해왔다.
셋째, 삼양바이오팜의 성장 잠재력이다. 2025년 11월 삼양홀딩스에서 분할된 삼양바이오팜은 코스피에 재상장하며 시가총액 862억원 수준에서 출발했다. 핵심 사업은 생분해성 봉합사, 미용성형 의료기기(필러·실리프팅), 항암제, 약물전달시스템(DDS)이다. 분할 후 2개월(2025년 11월~12월)간 매출 286억원, 영업이익 27억원을 기록하며 안정적 출발을 보였다. 바이오 사업이 독립 경영으로 전환되면서 전문성과 경영 효율성이 강화될 것으로 기대된다.
2-3. 경쟁 구도
폴리카보네이트 분야:
기업 국적 강점 약점 SABIC 사우디 원가 경쟁력, 대규모 설비 고부가가치 특수 그레이드 부족 Covestro 독일 프리미엄 브랜드, R&D 높은 원가 LG화학 한국 규모의 경제, 수직계열화 범용 제품 중심 삼양사 한국 특수 그레이드(Si-PC, 난연 PC), 친환경 기술 규모 열위
삼양사의 경쟁력은 고부가가치 특수 폴리카보네이트에 있다. 실리콘 폴리카보네이트(Si-PC), 투명 난연 PC, 3D프린팅용 PC 등 틈새시장에서 기술력을 인정받고 있다. 범용 PC 시장에서는 중국 업체들과 가격 경쟁이 불리하지만, 프리미엄 제품군에서는 마진을 유지하고 있다.
3. 경제적 해자 분석
3-1. 기술 기반 진입장벽 (원가우위 + 전환비용)
삼양사의 이온교환수지 사업은 명확한 해자를 보유하고 있다. 1976년 미쓰비시케미컬과 기술제휴로 국내 최초 생산을 시작한 이후 50년간 기술을 축적했다. 반도체용 초순수급 제품은 특히 높은 진입장벽을 형성한다. 초순수 제조 공정에서 이온교환수지의 품질은 반도체 수율에 직결되므로, 고객사(삼성전자, SK하이닉스)는 검증된 공급업체를 쉽게 교체하지 않는다. 전환비용이 높아 고객 이탈이 어렵고, 이는 안정적 수익원으로 작용한다.
폴리카보네이트 분야에서도 30년 이상의 기술 축적이 진입장벽으로 작용한다. 2022년 국내 최초로 개발한 PCR 90% 함유 친환경 PC는 EU 환경규제에 대응해야 하는 글로벌 제조사들에게 필수 옵션이 되고 있다.
3-2. 수직계열화 (효율적 규모)
삼양그룹은 BPA 원료(삼양이노켐) → 폴리카보네이트 생산(삼양사) → 용기 제조(삼양패키징)로 이어지는 수직계열화 구조를 갖추고 있다. 이는 원가 변동에 대한 완충 역할을 하며, 공급망 안정성을 높인다. BPA 가격이 상승하면 삼양이노켐의 이익이 증가하고, 하락하면 삼양사의 원가가 줄어 상쇄 효과가 발생한다.
3-3. 해자의 지속 가능성
이온교환수지의 해자는 5~10년 후에도 유지될 가능성이 높다. 반도체 공정의 고도화로 초순수 품질 요구 수준이 계속 높아지고 있으며, 신규 진입자가 이 수준에 도달하기까지는 상당한 시간과 투자가 필요하다. 다만 폴리카보네이트의 경우 중국 업체들의 기술 추격이 진행 중이므로, 삼양사는 특수 그레이드와 친환경 제품으로 차별화를 지속해야 한다.
4. 실적 분석
연간 실적 추이
연도 매출액(억원) 영업이익(억원) 당기순이익(억원) 영업이익률 2023 30,882 842 2,270 2.7% 2024 34,150 1,080 895 3.2% 2025 33,483 1,088 -2,981 3.2%
2025년 매출은 전년 대비 소폭 감소했고 영업이익은 비슷한 수준을 유지했지만, 당기순이익은 대규모 손실로 전환했다. 따라서 2025년 이후의 투자 판단은 저PBR과 배당만이 아니라 순손실의 원인, 일회성 여부, 자회사 가치 회복 가능성을 함께 확인해야 한다.
2025년 실측 재무 확인
항목 2025년 실측 투자 해석 매출액 3조 3,483억원 전년 대비 소폭 감소 영업이익 1,088억원 영업이익률 3.2% 당기순이익 -2,981억원 PER 산정 불가, 손실 원인 점검 필요 부채비율 98.8% 전년 대비 상승했지만 과도한 레버리지는 아님
주요 투자지표
지표 삼양홀딩스 업종 평균(화학) 비고 PER N/A 15~20배 2025년 순손실로 PER 적용 부적절 PBR 약 0.20배 0.6~0.8배 발행일 종가 55,800원·BPS 274,470원 기준 ROE 적자 5~8% 2025년 순손실 반영 배당수익률 약 6.3% 2~3% 주당배당금 3,500원 기준
PBR 0.20배는 순자산의 20% 수준에 불과한 가격으로, 지주사 디스카운트를 감안해도 낮다. 다만 순손실이 발생한 해에는 PER 저평가 논리를 쓰기 어렵고, 저PBR이 곧바로 주가 상승으로 연결되려면 손실 정상화와 주주환원 강화가 필요하다.
5. 밸류에이션
NAV(순자산가치) 기반 적정가치 산출
삼양홀딩스의 가치는 자회사 지분 가치와 자체 사업 가치로 분해해 봐야 한다. 다만 2025년 순손실이 확인된 만큼, 비상장 자회사 가치는 기존보다 보수적으로 보는 것이 타당하다.
상장·비상장 자회사 가치의 방향성:
항목 핵심 포인트 평가상 유의점 상장 자회사 삼양패키징, 삼양바이오팜 등 시장가치 반영 가능하나 지분율·유동성 할인 필요 비상장 자회사 삼양사 등 화학·식품 사업 영업이익률 3%대, 업황 회복 확인 필요 자체 순자산 BPS 274,470원 저PBR의 핵심 근거
발행일 기준 시가총액: 약 4,333억원(55,800원 × 776만주)
기존 글의 7,595억원 시가총액은 발행일 주가와 맞지 않는다. 발행일 기준으로 보면 시가총액은 순자산 대비 훨씬 낮아 저평가 논리는 강화되지만, 동시에 2025년 순손실 때문에 단순 NAV 할인만으로 공격적 매수 의견을 내기에는 부담이 있다.
PBR 기반 적정주가 산출
시나리오 적용 PBR 적정주가 발행일 종가 대비 보수적 (Base) 0.30배 82,000원 +47% 낙관적 (Bull) 0.40배 110,000원 +97% 비관적 (Bear) 0.19배 52,000원 -7%
삼양홀딩스 BPS는 274,470원이다. 지주사 특성상 PBR 1배 도달은 어렵지만, 손실이 정상화되고 배당 정책이 유지된다면 PBR 0.30배 회복만으로도 의미 있는 업사이드가 생긴다. 반대로 순손실이 반복되면 저PBR은 가치 함정으로 남을 수 있다.
증권사 목표주가와 비교
현재 삼양홀딩스에 대한 증권사 커버리지가 활발하지 않아 컨센서스 목표주가를 확인하기 어렵다. 따라서 이 글의 목표가는 컨센서스가 아니라 발행일 주가, 실측 BPS, 2025년 손익을 반영한 보수적 PBR 시나리오로 해석해야 한다.
6. 리스크 요인
리스크 1: 화학 업황 장기 부진
폴리카보네이트 가격은 2023년부터 하락세를 보이고 있으며, 중국의 과잉 설비가 주요 원인이다. 글로벌 수요 회복이 지연될 경우 삼양사의 영업이익은 추가 감소할 수 있다. 2025년 연결 영업이익은 1,088억원으로 버텼지만, 순손실 2,981억원이 발생해 이 리스크가 손익계산서 하단에서 현실화되었음을 보여준다. 다만 이온교환수지 등 특수화학 분야의 안정적 수익이 하방을 지지한다.
리스크 2: 지주사 디스카운트 고착화
한국 시장에서 지주회사의 저평가는 구조적 문제로, 단기간에 해소되기 어렵다. 정부의 밸류업 정책이 지속되고 있지만, 삼양홀딩스가 적극적인 주주환원 강화(자사주 매입, 배당 확대)를 하지 않으면 PBR 0.3~0.4배 밴드에 갇힐 수 있다. 발행일 기준 배당수익률은 약 6.3%로 높지만, 추가적인 밸류업 이벤트와 손실 정상화가 필요하다.
리스크 3: 지배구조 복잡성
삼양그룹의 지배구조는 삼양라운드스퀘어, 삼양홀딩스, 삼양식품 등이 복잡하게 얽혀 있다. 삼양식품의 불닭볶음면 글로벌 성공(2025년 매출 36% 성장)이 삼양홀딩스에 직접적으로 반영되지 않는 점은 투자자 입장에서 아쉬운 부분이다. 향후 그룹 지배구조 개편 여부가 장기 가치에 영향을 줄 수 있다.

7. 결론 및 Exit Plan
투자 의견: 중립 (배당 목적 보유)
삼양홀딩스는 발행일 기준 PBR 약 0.20배와 배당수익률 6%대라는 분명한 저평가·고배당 매력을 갖고 있다. 그러나 2025년 순손실이 확인된 만큼, 기존 글처럼 PBR 0.35배·PER 30배·현재가 85,100원 기준으로 해석하는 것은 맞지 않는다. 핵심은 “싸다”가 아니라 “손실 정상화가 확인되면 저PBR이 재평가될 수 있다”는 조건부 투자 아이디어다.
목표 주가 및 근거
시나리오 목표주가 근거 보수적 (Base) 82,000원 BPS 274,470원 × PBR 0.30배 낙관적 (Bull) 110,000원 PBR 0.40배, 손실 정상화 + 주주환원 강화 비관적 (Bear) 52,000원 PBR 0.19배, 순손실 반복·지주사 할인 지속
매수 조건
– 분할 매수 구간: 52,000~56,000원 (발행일 가격대, 저PBR·배당 매력 반영)
– 추가 매수 조건: 2026년 실적에서 순손실 정상화와 배당 유지 확인
– 관망 조건: 순손실이 반복되거나 배당 삭감 가능성이 커질 경우
발행일 가격(55,800원)은 청산가치 대비로는 매우 낮지만, 손익 변동성이 큰 지주회사라는 점을 감안하면 배당 목적의 제한적 보유가 더 적합하다.
Exit Plan
– 목표가 도달 시: Base 82,000원 도달 시 보유 물량의 50% 정리, Bull 110,000원 도달 시 추가 정리
– 펀더멘털 훼손 시: 연간 배당금이 3,000원 이하로 삭감되거나, 2년 연속 순손실이 발생하면 투자 논리 재검토
– 기간 조건: 2027년 말까지 PBR 0.30배(약 82,000원) 회복이 없으면 포지션 재검토
정리 요약표
항목 내용 기업명 삼양홀딩스 (000070) 현재주가 55,800원 (발행일 종가) 목표주가 (Base) 82,000원 업사이드 +47% 투자의견 중립 (배당 목적 보유) 핵심근거 PBR 0.20배 저평가 + 배당수익률 6%대, 단 2025년 순손실 정상화 확인 필요
—
투자 유의사항: 이 글은 투자 참고 자료일 뿐 투자 권유가 아닙니다. 모든 투자 판단과 그에 따른 결과는 투자자 본인의 책임입니다. 지주회사 투자는 자회사 실적과 지배구조 변화에 따른 변동성이 크므로 충분한 검토 후 투자하시기 바랍니다.
함께 읽으면 좋은 글
- 무학 배당수익률 7% 저평가 분석: PER 4.7배 소주 강자의 2026년 투자 가치와 점유율 리스크
- 메리츠금융지주 자사주 소각 올인 전략 분석: ROE 24% 금융지주가 배당 대신 택한 주주가치 제고법
- 맥쿼리인프라 배당수익률 6% 인프라펀드 분석: 2026년 DPS 760원과 하남 데이터센터 가동이 만드는 현금흐름 투자 기회
- SNT홀딩스 IMM크레딧 3500억 투자 유치 분석: K2 전차 변속기와 LNG 플랜트로 만드는 2027년 영업이익 4000억 시대
- NICE평가정보 CB 개인신용정보 마이데이터 성장 분석: ROE 19%와 적극적 주주환원이 만드는 배당성장주의 가치